財務・税務の要点と出題範囲
本試験 13問程度初級 45問中級 67問上級 38問
財務・税務は13問程度の出題が想定されています。M&Aの支援者として、公認会計士・税理士と連携するために必要な基礎知識が問われます。株式譲渡と事業譲渡の課税の違い、役員退職金、組織再編税制、バリュエーションや財務DDの考え方が中心です。法令・税制は令和8年3月末時点です。
M&Aの流れのどこで財務・税務を使うか- スキームの検討株式譲渡か事業譲渡かなど、手法によって会計処理と税金が変わる財務上の留意事項税務上の留意事項M&A実務:事前相談
- バリュエーション決算書をもとに会社の価値を算定するバリュエーション(財務)M&A実務:バリュエーション
- デュー・ディリジェンス決算書の実態と税務上のリスクを調べる財務DD税務DDM&A実務:DD(個別)
- 最終契約調査の結果を譲渡額や表明保証の条項に反映する最終契約(財務)最終契約(税務)M&A実務:最終契約
財務基礎・税務基礎は、どの工程でも使う前提知識です。白いリンクはM&A実務のページの対応する分野です。
1. 基礎知識:決算書と税金のしくみ
M&Aの支援では、決算書(財務諸表)を読み、取引にかかる税金を見通す力が前提になります。まず、簿記・会計の基礎と、法人税・所得税などの税金の基本を押さえます。
出題範囲:簿記の基礎知識/企業会計の基礎知識/税務会計の基礎知識/原価計算の基礎知識/資金管理の基礎知識/会計基準に関する基礎知識
図解|財務基礎
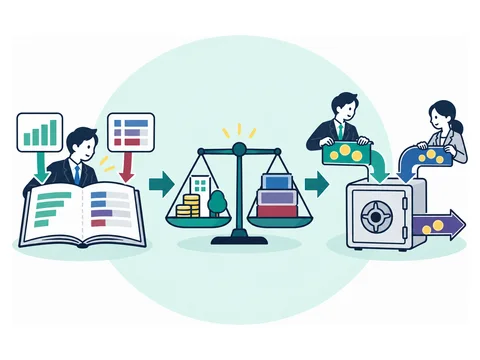
PL・BS・CFは、示す中身と時点が違う
PLは期間の成績、BSは期末の財政状態、CFは期間の資金の動きを示す。
損益計算書(PL)貸借対照表(BS)キャッシュ・フロー計算書
何を示すか経営成績(収益・費用・利益)財政状態(資産・負債・資本)キャッシュ・フローの状況
いつの数字か一会計期間貸借対照表日(期末)時点一会計期間
主な区分営業損益・経常損益・純損益の区分資産・負債・資本の部(流動と固定)営業・投資・財務の3区分
読むときの注意発生主義のため、利益と資金の増減は一致しない資産の合計は負債と資本の合計に一致する間接法は税金等調整前当期純利益に非資金損益等を加減
この分野の用語(用語集)売上債権売上総利益(粗利)営業利益益金課税所得キャッシュ・フロー計算書(CF)繰越欠損金経常利益決算修正(決算整理)原価計算基準減価償却固定資産(有形固定資産・無形固定資産)固定比率固定費・変動費仕入債務資金繰り表自己資本比率実現主義ほか26語
会計帳簿は適時・正確に作り10年保存するしなければならない
株式会社は会計帳簿を適時に正確に作成し、帳簿を閉じた時から10年間、事業に関する重要な資料とともに保存しなければならないと定められています。
くわしい解説を読む
会計帳簿は日々の取引を記録した帳簿で、決算書の土台になります。会社法432条は、株式会社に対し、法務省令(会社計算規則)に従って適時に正確な会計帳簿を作成することを義務づけています。ただし会社法は帳簿の具体的な形式を定めていないため、実務では法人税法が青色申告法人に求める仕訳帳(すべての取引を借方・貸方に仕訳する帳簿)と総勘定元帳(勘定科目ごとに整理する帳簿)が参考になります。保存期間は法律ごとに違い、会社法は帳簿閉鎖の時から10年、法人税法は原則7年です。10年保存すれば両方の要件を満たします。
覚えておく事実
- 計算書類(貸借対照表・損益計算書など)とその附属明細書も、作成した時から10年間保存しなければならない(会社法435条4項)。
- 法人税法上、青色申告法人の帳簿書類の保存期間は原則7年。ただし欠損金の繰越控除を受けるには10年の保存が必要な事業年度もある。
- 会社計算規則は、一般に公正妥当と認められる企業会計の基準その他の企業会計の慣行をしん酌することを求めている。
- 正規の簿記は一般に、網羅性・立証性(検証可能性)・秩序性の3つの要件を満たすものとされる。
試験ではここを押さえる
- 数字を覚える会社法上の会計帳簿の保存期間は帳簿閉鎖の時から「10年」。「7年」は法人税法の原則で、会社法の期間として出たら誤り。
- 義務か・望ましいか会計帳簿の作成と保存は株式会社の義務(しなければならない)。任意や努力義務とする選択肢は誤り。
出典:会社法(計算等の規定)、会社法(計算等の規定)、J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)
企業会計原則の一般原則は7つしなければならない
企業会計原則の一般原則は、真実性・正規の簿記・資本取引と損益取引の区分・明瞭性・継続性・保守主義・単一性の7つです。
くわしい解説を読む
企業会計原則は昭和24年に設定された会計の基本ルールで、会社法の会計帳簿を解釈する際の指針ともされます。一般原則はその冒頭に置かれ、会計全体に通じる考え方を7つにまとめたものです。真実性の原則(財政状態と経営成績について真実な報告をする)が最上位にあり、ほかの原則がそれを支えます。たとえば継続性の原則は、いったん選んだ会計処理の方法を毎期続けて使い、みだりに変えないことを求めます。明瞭性の原則は、利害関係者が判断を誤らないよう、必要な会計事実を財務諸表で明瞭に示すことを求めます。
覚えておく事実
- 正規の簿記の原則:すべての取引について、正規の簿記の原則に従って正確な会計帳簿を作成しなければならない。
- 資本取引・損益取引区分の原則:資本取引と損益取引を明瞭に区別し、特に資本剰余金と利益剰余金を混同してはならない。
- 保守主義(安全性)の原則:企業の財政に不利な影響が及ぶ可能性があれば、それに備えて適当に健全な会計処理をする。
- 単一性の原則:株主総会用・信用用・税務用など目的別に形式の違う財務諸表を作っても、信頼できる同じ会計記録に基づき、真実な表示をゆがめない。
試験ではここを押さえる
- ひっかけに注意継続性の原則が禁じるのは「みだりに」変更すること。「正当な理由があっても変更を認めない」は誤り。
- よく問われる点単一性の原則は「形式は目的に応じて複数あってよいが、もとになる会計記録(実質)は一つ」という考え方。
出典:企業会計原則(企業会計審議会、最終改正昭和57年)本文の転載(Wikibooks)、J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)
損益計算書は発生主義・総額主義・費用収益対応で作るしなければならない
損益計算書は一会計期間の経営成績を示す表です。費用・収益は発生した期間に割り当て、相殺せず総額で、対応させて表示します。
くわしい解説を読む
損益計算書は、ある期間(一会計期間)にどれだけもうけたかという経営成績を示す決算書です。その期間のすべての収益と、それに対応するすべての費用を記載して経常利益を出し、特別損益を加減して当期純利益を表示します。作り方の柱は3つあります。発生主義の原則は、お金の出入りに基づいて計上しつつ、費用・収益が発生した期間に正しく割り当てること。総額主義の原則は、費用と収益を差し引きせず、それぞれの総額で記載すること。費用収益対応の原則は、収益とそれに関連する費用を発生源泉に従って分類し、対応させて表示することです。
覚えておく事実
- 売上高は実現主義の原則に従い、商品等の販売や役務の給付によって実現したものに限って計上する。
- 未実現収益(まだ実現していない収益)は、原則として当期の損益計算に計上してはならない。
- 前払費用と前受収益は当期の損益計算から除き、未払費用と未収収益は当期の損益計算に計上しなければならない。
試験ではここを押さえる
- 似た用語との違い収益は「実現主義」、費用は「発生主義」が原則。2つを入れ替えた選択肢や、収益を「現金主義」とする選択肢は誤り。
- ひっかけに注意費用と収益を相殺して差額だけを載せるのは総額主義に反するので誤り。収益と費用は原則として総額で計上する。
出典:企業会計原則(企業会計審議会、最終改正昭和57年)本文の転載(Wikibooks)
損益計算書の区分と段階利益の計算順しなければならない
損益計算書は営業・経常・純損益の3区分で、売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益の順に計算します。
くわしい解説を読む
損益計算書は利益を段階ごとに表示して、もうけがどこから生まれたかを分かるようにしています。まず売上高から売上原価を引いて売上総利益を出し、販売費及び一般管理費(販管費)を引いて営業利益を出します。ここまでが営業活動から生じる損益です。次に、受取利息・支払利息や有価証券売却損益など、営業活動以外から生じ特別損益に属しない営業外損益を加減して経常利益を出します。さらに固定資産売却損益などの特別損益を加減して税引前当期純利益とし、当期の負担に属する法人税・住民税等を引いて当期純利益とします。
覚えておく事実
- 支払利息・有価証券売却損・有価証券評価損は営業外費用で、経常利益の計算に含める。
- 固定資産売却損や災害による損失は特別損失で、経常利益を出した後に差し引く。
- 販売費及び一般管理費は営業損益計算の区分に記載し、原則として売上原価や期末たな卸高に含めてはならない。
試験ではここを押さえる
- ひっかけに注意「支払利息は販管費」「固定資産売却損は営業外費用」は誤り。支払利息は営業外費用、固定資産売却損は特別損失。
- よく問われる点計算問題では、営業利益は売上総利益−販管費、経常利益は営業利益±営業外損益。特別損益は経常利益に含めない。
出典:企業会計原則(企業会計審議会、最終改正昭和57年)本文の転載(Wikibooks)
貸借対照表の区分と流動性配列法しなければならない
貸借対照表はある時点の財政状態を示す表で、資産・負債・資本に分け、原則として流動性配列法(換金しやすい順)で並べます。
くわしい解説を読む
貸借対照表は、貸借対照表日(決算日など)という一時点で、会社がどんな資産を持ち、どれだけの負債と資本があるかを示す決算書です。資産の合計は、負債と資本の合計に必ず一致します。資産の部は流動資産・固定資産・繰延資産に、負債の部は流動負債・固定負債に分けます。並べ方は原則として流動性配列法で、現金化しやすい資産、早く支払う負債から順に並べます。また資産と負債・資本を相殺して表から消してはならず(総額主義)、保証債務などの偶発債務(将来負担になるかもしれない債務)や担保に入れている資産は注記しなければなりません。
覚えておく事実
- 通常の商取引で生じた受取手形・売掛金や、期限が1年以内に来る債権は流動資産に属する。
- 営業権・特許権・商標権は無形固定資産、子会社株式は投資その他の資産に属する。
- 正規の簿記の原則に従って処理した結果生じた簿外資産・簿外負債は、貸借対照表の記載外におくことができる。
試験ではここを押さえる
- 似た用語との違い一会計期間の経営成績を示すのは損益計算書。貸借対照表は一時点の財政状態を示す。
- ひっかけに注意「営業権(のれん)・特許権は有形固定資産」「子会社株式は流動資産」は誤り。
出典:企業会計原則(企業会計審議会、最終改正昭和57年)本文の転載(Wikibooks)
キャッシュ・フロー計算書は営業・投資・財務の3区分しなければならない
キャッシュ・フロー計算書は、資金の動きを営業活動・投資活動・財務活動の3区分で示します。法人税等の支払は営業活動に入ります。
くわしい解説を読む
キャッシュ・フロー計算書は、一会計期間に資金がどう増減したかを示す決算書です。資金の範囲は現金及び現金同等物で、現金は手許現金と要求払預金(いつでも引き出せる預金)、現金同等物は容易に換金でき価値の変動リスクがわずかな短期投資をいいます。区分は3つで、営業活動は営業損益計算の対象となった取引のほか投資・財務以外の取引、投資活動は固定資産の取得・売却や現金同等物に含まれない短期投資の取得・売却など、財務活動は資金の調達と返済です。
例設備を買えば投資活動、借入金を返せば財務活動
覚えておく事実
- 利息と配当金の記載方法は2つから選ぶが、支払配当金はどちらの方法でも財務活動の区分に記載する。
- 子会社株式の取得・売却で連結の範囲が変わる場合、そのキャッシュ・フローは投資活動の区分に独立の項目として記載する。
- 営業の譲受け・譲渡に係るキャッシュ・フローも、投資活動の区分に独立の項目として記載する。
試験ではここを押さえる
- ひっかけに注意「設備投資は財務活動」「借入金の返済は投資活動」は誤り。固定資産の取得は投資活動、借入金の返済は財務活動。
- よく問われる点法人税等の支払額は営業活動の区分。株主への配当金の支払額は財務活動の区分。
出典:連結キャッシュ・フロー計算書等の作成基準(企業会計審議会、平成10年3月13日)
営業キャッシュ・フローの直接法と間接法しなければならない
営業活動のキャッシュ・フローは、取引ごとの総額を並べる直接法か、利益から調整して求める間接法のどちらかで表示します。
くわしい解説を読む
営業活動によるキャッシュ・フローの示し方は2通りあり、どちらかを選びます。直接法は、主要な取引ごとにお金の出入りを総額で並べる方法です。間接法は、税金等調整前当期純利益から出発し、お金の出入りを伴わない損益(非資金損益項目。減価償却費など)、営業活動に関わる資産・負債(売上債権・棚卸資産・仕入債務など)の増減、投資活動や財務活動の区分に含まれる損益項目を足し引きして求める方法です。これに対し、投資活動と財務活動のキャッシュ・フローは、主要な取引ごとに総額で表示しなければならず、選択の余地はありません。
覚えておく事実
- 間接法では、減価償却費は資金の支出を伴わない費用なので、税金等調整前当期純利益に加算する。
- 間接法では、売上債権の増加は減算し、棚卸資産の減少と仕入債務の増加は加算する。
- 個別の会社のキャッシュ・フロー計算書も、連結キャッシュ・フロー計算書に準じて作成する。
試験ではここを押さえる
- よく問われる点間接法の調整は「減価償却費は加算」「売上債権の増加は減算」「仕入債務の増加は加算」。符号を逆にした選択肢に注意。
- ひっかけに注意「投資活動・財務活動は純額表示が原則」は誤り。主要な取引ごとに総額表示しなければならない。
出典:連結キャッシュ・フロー計算書等の作成基準(企業会計審議会、平成10年3月13日)
会社法の計算書類は4種類、決算公告も必要しなければならない
会社法の計算書類は貸借対照表・損益計算書・株主資本等変動計算書・個別注記表の4つです。定時株主総会後には貸借対照表を公告します。
くわしい解説を読む
株式会社は事業年度ごとに、計算書類と事業報告、それらの附属明細書を作成しなければなりません。計算書類は会社法上の決算書で、会社法435条と会社計算規則59条が4種類を定めており、キャッシュ・フロー計算書は含まれません。作成した会社は、定時株主総会が終わった後、遅滞なく貸借対照表を公告(広く一般に知らせること)しなければなりません。これを決算公告といいます。大会社は損益計算書も公告します。ただし有価証券報告書を提出しなければならない会社には、決算公告の規定が適用されません。
覚えておく事実
- 公告方法が官報か日刊新聞紙の会社は、貸借対照表の要旨を公告すれば足りる。
- 公告方法が官報か日刊新聞紙の会社は、貸借対照表の内容を定時株主総会の終結の日後5年を経過する日まで電磁的方法で誰でも見られる状態に置けば、公告に代えられる。
- 計算書類の作成期間は1年を超えられない(事業年度の末日を変更した後の最初の事業年度は1年6か月まで)。
試験ではここを押さえる
- ひっかけに注意「会社法の計算書類にキャッシュ・フロー計算書が含まれる」は誤り。
- 似た用語との違い損益計算書まで公告する必要があるのは大会社だけ。大会社以外は貸借対照表の公告で足りる。
- よく問われる点有価証券報告書を提出している会社は決算公告が不要。「別に決算公告が必要」は誤り。
出典:会社法(計算等の規定)、会社法(計算等の規定)、会社計算規則
損金は原価・費用・損失の3つで、費用は債務確定が条件しなければならない
法人税の損金は、売上原価等の原価、販売費・一般管理費などの費用、資本等取引以外の損失の3つです。償却費以外の費用は、期末までに債務が確定していることが必要です。
くわしい解説を読む
法人税は会計上の利益そのものではなく、「所得の金額」(益金の額−損金の額)に課税します。損金に入る額は、法人税法22条3項が、別段の定めがあるものを除き3つに区分しています。①売上原価・完成工事原価などの原価、②販売費・一般管理費その他の費用、③資本等取引以外の取引による損失です。②のうち償却費(減価償却費など)以外の費用は、事業年度の終わりまでに債務が確定していないと損金になりません(債務確定基準)。また収益や原価・費用・損失の額は、別段の定めがない限り、一般に公正妥当と認められる会計処理の基準(公正処理基準)に従って計算します。
覚えておく事実
- 益金の額は、資産の販売・譲渡や役務の提供など、資本等取引以外の取引による収益の額である(法人税法22条2項)。
- 資本等取引とは、資本金等の額を増減させる取引と、利益・剰余金の分配や残余財産の分配などをいう(法人税法22条5項)。
試験ではここを押さえる
- よく問われる点費用の基準は「債務の確定」。「債務が確定していなくても損金」「支払が完了したら損金」は誤り。引当金の繰入額は原則として損金不算入。
- ひっかけに注意増資の払込金のような資本等取引は、益金・損金の計算に含めない。「増資の払込金は益金」は誤り。
- 似た用語との違い収益・費用は公正処理基準に従って計算する。相続税等の財産評価に使う財産評価基本通達と取り違えない。
出典:法人税法
役員給与は3つの形に当たらないと損金にならないしなければならない
役員給与は、定期同額給与・事前確定届出給与・業績連動給与のいずれかに当たらないと損金に入りません。当たっても、不相当に高額な部分は損金不算入です。
くわしい解説を読む
法人税法34条は、役員に支給する給与のうち損金に入れられるものを3つの形に限っています。①定期同額給与は、1か月以下の一定期間ごとに支給し、その事業年度の各支給時期の支給額が同じものです。②事前確定届出給与は、所定の時期に確定した額の金銭などを支給する定めに基づくもので、原則として税務署長への届出が必要です。③業績連動給与は利益などの指標を基礎に算定するもので、同族会社では、同族会社以外の法人に完全支配されている会社に限られます。退職給与(業績連動給与に当たらないもの)はこの制限とは別に扱われます。M&A後に役員報酬を期の途中で増減すると、定期同額給与に当たらなくなるおそれがあります。
覚えておく事実
- 事実を隠蔽・仮装して経理することで役員に支給した給与は、損金に算入しない(法人税法34条3項)。
- 損金算入が制限される役員給与には、債務の免除による利益その他の経済的な利益も含まれる(法人税法34条4項)。
- 部長・課長などを兼ねる使用人兼務役員に、使用人としての職務に対して支給する給与は、この3類型の制限の対象外。
試験ではここを押さえる
- ひっかけに注意「定期同額給与なら不相当に高額な部分も全額損金」は誤り。3類型に当たっても、不相当に高額な部分は損金不算入(34条2項)。
- よく問われる点毎月支給していても、月ごとに支給額が変わると定期同額給与に当たらない。要件は各支給時期の支給額が同額であること。
- よく問われる点業績連動給与は、同族会社では同族会社以外の法人との完全支配関係がある会社に限られ、原則として使えない。
出典:法人税法
有価証券・棚卸資産は取得原価が原則、著しい下落は評価損しなければならない
中小会計要領では、有価証券と棚卸資産は原則として取得原価で計上します。時価が著しく下落したときは、回復の見込みがあると判断した場合を除き評価損を計上します。
くわしい解説を読む
中小企業の会計に関する基本要領(中小会計要領)は、中小企業向けの会計のよりどころです。有価証券は原則として取得原価で計上し、総平均法・移動平均法等で期末の金額を計算します。ただし、短期の価格変動で利益を得る目的で反復して売買する売買目的有価証券だけは時価で計上します。棚卸資産(商品・製品・原材料など)も原則は取得原価で、評価基準は原価法(取得原価で評価)か低価法(期末の時価が取得原価より下がったら時価で評価)です。有価証券・棚卸資産のどちらも、時価が取得原価より著しく下落したときは、回復の見込みがあると判断した場合を除き評価損が必要です。財務DD(買い手側の財務調査)では、子会社株式や滞留在庫の評価損の計上漏れが修正事項になりやすい点です。
覚えておく事実
- 非上場株式は時価の把握が難しいが、大幅な債務超過等でほとんど価値がないと判断できるものは、評価損の計上が必要と考えられる。
- 棚卸資産の評価方法は、個別法・先入先出法・総平均法・移動平均法・最終仕入原価法・売価還元法等による。
- 著しく陳腐化した在庫、災害で著しく損傷した在庫、賞味期限切れ等でほとんど価値がない在庫は、評価損の計上が必要と考えられる。
- 棚卸資産の取得原価は購入金額に付随費用を加えて計算し、製造業では材料費・労務費・製造経費を積算する。
試験ではここを押さえる
- 数字を覚える有価証券の「著しく下落」の目安は、時価が取得原価に比べて50%程度以上下落した場合。
- ひっかけに注意「回復の見込みの有無にかかわらず評価損は計上しない」は誤り。回復の見込みがあると判断した場合を除き、評価損を計上する。
- 似た用語との違い時価で計上するのは売買目的有価証券だけ。それ以外の有価証券は原則として取得原価で計上する。
出典:中小企業の会計に関する検討会報告書(中小企業の会計に関する基本要領を含む)平成24年3月、中小企業の会計に関する検討会報告書(中小企業の会計に関する基本要領を含む)平成24年3月
複式簿記は資産負債と損益の両面から記録する
損益項目だけを記録するのが単式簿記、資産・負債と損益の両面から記録するのが複式簿記です。現在は複式簿記が一般的に採用されています。
くわしい解説を読む
日々の取引を帳簿に記録する(仕訳を切る)方法には2つあります。単式簿記は、売上や経費といった損益項目だけを記録する方法です。複式簿記は、1つの取引を資産・負債の動きと損益の動きの両方の視点から記録する方法です。たとえば商品を売って代金を受け取ったときは、売上(損益)が増えたことと現金(資産)が増えたことを同時に記録します。両面から記録するため、一定期間の経営成績を示す損益計算書と、決算時の財政状態を示す貸借対照表を同時に作成できます。決算書は、期中取引の仕訳→決算修正の仕訳→貸借対照表・損益計算書の作成、の順で作ります。
覚えておく事実
- 貸借対照表からは決算時の財政状態(資産構成)、損益計算書からは会計期間の経営成績(収益費用構造)が読み取れる。
- 青色申告法人は、すべての取引を借方・貸方に仕訳する仕訳帳と、勘定科目別に整理する総勘定元帳を備える(法人税法施行規則54条)。
試験ではここを押さえる
- 似た用語との違い「損益項目のみ」を記録するのが単式簿記、「資産負債と損益の両方」から記録するのが複式簿記。定義を入れ替えた選択肢は誤り。
- ひっかけに注意「複式簿記でも貸借対照表は別に作る必要がある」は誤り。複式簿記なら損益計算書と貸借対照表を同時に作成できる。
出典:J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)、J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)
決算修正の仕訳で期中の記録を期間損益に合わせる
期中取引の仕訳を集計しただけでは、一会計期間の財政状態と損益を正しく表せません。期末に修正を加える仕訳を決算修正の仕訳といいます。
くわしい解説を読む
決算書は、①期中取引の仕訳、②決算修正の仕訳、③貸借対照表・損益計算書の作成、の順で作ります。期中の記録には、締日のずれなどで期末までの取引が入りきっていないことがあります。たとえば決算日が12月31日で売上の締日が20日の場合、12月21日から31日までの売上は決算修正の仕訳で計上しなければなりません。原価や経費も同じです。また、期末に使っていない商品や消耗品は、棚卸資産として資産に計上します。決算修正が終わったら、期中から決算までの仕訳を勘定科目ごとに集計し、それが決算書になります。
覚えておく事実
- 決算書は利害関係者への報告だけでなく、経営者が自社の状況を把握・分析し事業計画を立てる資料としても重要で、適時・正確に作成する必要がある。
- 会計ソフトで決算書を自動作成できても、正確な決算書のためには日々の記録を行うことが大切とされる。
試験ではここを押さえる
- よく問われる点決算修正は期間損益を正しくするための修正で、現金の入出金を記録するものではない。
- よく問われる点順序は「期中取引の仕訳→決算修正の仕訳→決算書の作成」。決算書作成の後や期中に行うとする選択肢は誤り。
- ひっかけに注意期末に未使用の消耗品は「消耗品費」(費用)ではなく、棚卸資産として資産に計上する。
出典:J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)
取引記録の三大原則は網羅性・立証性・秩序性
取引の記録には、網羅性・立証性・秩序性の三大原則が求められます。正規の簿記は一般に、この3つの要件を満たすものとされます。
くわしい解説を読む
日々の取引を継続して正確に記録することが、決算書作成の第一歩です。そのための記録の三大原則として、網羅性・立証性・秩序性が求められます。網羅性は、取引がすべて記録され、実在しない取引は記録しないことです。立証性は、取引が検証可能な書類に基づいて記録されていることです。秩序性は、取引が秩序をもって記録されていることです。企業会計原則は、すべての取引について正規の簿記の原則に従って正確な会計帳簿を作ることを求めています。正規の簿記とは一般に、網羅性・立証性(検証可能性)・秩序性の3要件を満たすものといわれます。
覚えておく事実
- 法人税法が求める帳簿(仕訳帳・総勘定元帳など)は正規の簿記の3要件を満たしており、作成すれば会社法上の会計帳簿を作成したことになると考えられる。
試験ではここを押さえる
- ひっかけに注意「迅速性」「継続性」「保守性」などは三大原則ではない。三大原則は網羅性・立証性・秩序性の3つ。
- よく問われる点網羅性は「すべて記録する」ことに加え、「実在しない取引は記録しない」ことも含む。
出典:J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)、J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)
出題範囲:各種税金の基本部分、考え方に関する基礎知識/源泉徴収制度に関する基礎知識/役員退職金に関する税務知識/不動産評価に関する税務知識
図解|税務基礎
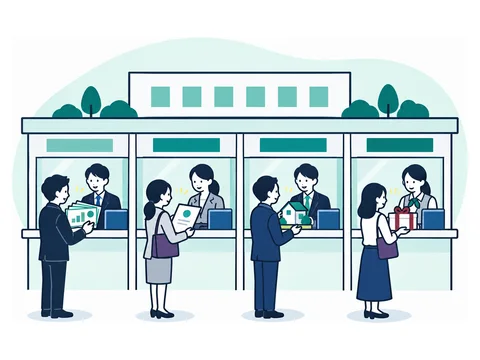
M&Aの税は、何にかかるかで4つに分かれる
所得、取引・契約、不動産の移転、贈与・相続のそれぞれに別の税がかかる。
所得にかかる税
- 非上場株式の譲渡益は分離課税で20.315%
- 法人税の基本税率は23.2%(中小法人は軽減税率あり)
- 退職所得は控除後の2分の1を分離課税(例外あり)
- 配当の源泉徴収は20%(復興特別所得税込み20.42%)
取引・契約の税
- 消費税:株式など有価証券の譲渡は非課税
- 消費税:事業譲渡の減価償却資産等は課税売上
- 印紙税:事業譲渡契約書は第1号文書(営業の譲渡)
不動産移転の税
- 不動産取得税は標準4%(住宅・土地は令和9年3月末まで3%)
- 所有権移転登記は合併0.4%、売買・分割等は原則2%
- 合併・一定の分割による取得は不動産取得税が非課税
贈与・相続の税
- 贈与税(暦年課税)の基礎控除は110万円
- 相続税の基礎控除は3,000万円+600万円×法定相続人の数
- 相続税の申告は死亡を知った日の翌日から10か月以内
この分野の用語(用語集)遺産に係る基礎控除印紙税受取配当等の益金不算入加算税・延滞税基準期間(消費税)寄附金(法人税)源泉徴収事業譲渡益取得費(譲渡所得)取得費加算の特例純資産価額方式小規模宅地等の特例消費税の課税対象申告分離課税(株式等の譲渡所得)生前贈与加算総合課税相続時精算課税退職所得ほか25語
贈与税の申告は翌年2月1日から3月15日までしなければならない
贈与税の申告と納税は、財産をもらった人(受贈者)が、もらった年の翌年2月1日から3月15日までに行います。
くわしい解説を読む
贈与税は、個人から財産の贈与を受けた人にかかる税金です。申告するのは、財産をあげた人ではなく、もらった人です。期限は、贈与を受けた年の翌年2月1日から3月15日までで、この期間に申告書を税務署に提出し、納税も済ませます。申告書の提出先は、原則として贈与を受けた人の住所を所轄する税務署です。相続時精算課税(贈与時に贈与税を納め、贈与者の相続時に精算する制度)の適用を受ける贈与についても、同じ期間に申告します。相続税の申告期限(相続開始を知った日の翌日から10か月以内)とは仕組みが違うので、区別して覚えます。
覚えておく事実
- 期限までに申告しなかった場合や、実際にもらった額より少なく申告した場合は、本来の税金のほかに加算税がかかる。
- 納税が期限に遅れた場合は、遅れた税額に対して延滞税がかかる。
- 贈与税も金銭で一度に納めるのが原則だが、納付税額が10万円を超えるなど一定の要件を満たせば、5年以内の年賦で納める延納ができる。
試験ではここを押さえる
- 似た用語との違い贈与税は「翌年2月1日〜3月15日」、相続税は「相続開始を知った日の翌日から10か月以内」。入れ替えた選択肢は誤り。
- ひっかけに注意「財産を贈与した人が申告・納税する」は誤り。申告・納税するのは財産をもらった人(受贈者)。
出典:相続税法、国税庁タックスアンサー No.4429 贈与税の申告と納税
相続税の申告と納税は10か月以内しなければならない
相続税の申告と納税は、被相続人が死亡したことを知った日の翌日から10か月以内に、被相続人の住所地を所轄する税務署に対して行います。
くわしい解説を読む
相続税は、亡くなった人(被相続人)から相続や遺贈で財産を取得した人にかかる税金です。取得した財産の合計額が遺産に係る基礎控除額を超える場合に申告が必要で、範囲内なら申告も納税も要りません。期限は、被相続人が死亡したことを知った日(通常は死亡の日)の翌日から10か月以内です(例:1月6日に死亡した場合は、その年の11月6日)。期限が土日・祝日なら、その翌日が期限になります。申告書の提出先は、被相続人の死亡時の住所地を所轄する税務署で、相続人の住所地の税務署ではありません。納税も申告期限までに行います。
覚えておく事実
- 申告期限までに申告しなかった場合や少なく申告した場合は、本来の税金のほかに加算税や延滞税がかかることがある。
- 相続税は金銭で一度に納めるのが原則だが、延納(何年かに分けて金銭で納める)と物納(取得した財産そのもので納める)の制度がある。
- 延納・物納を希望する場合は、申告書の提出期限までに申請書などを税務署に出し、許可を受ける必要がある。
試験ではここを押さえる
- ひっかけに注意「申告書は相続人の住所地の税務署に出す」は誤り。提出先は被相続人の死亡時の住所地を所轄する税務署。
- ひっかけに注意「申告は10か月以内、納税は税務署から通知を受けてからでよい」は誤り。納税も申告期限までに行う。
- 似た用語との違い「翌年2月1日から3月15日まで」は贈与税の申告期間。相続税の期限として出たら誤り。
出典:国税庁タックスアンサー No.4205 相続税の申告と納税、相続税法
非上場株式の配当は20.42%を源泉徴収するしなければならない
会社が株主に配当を支払うときは、所得税を源泉徴収し、翌月10日までに納付します。非上場株式の配当の税率は20.42%です。
くわしい解説を読む
源泉徴収は、お金を支払う側が、支払の際に相手の税金を差し引いて国に納める仕組みです。所得税法181条により、配当等を支払う者は、支払の際に所得税を徴収し、徴収した月の翌月10日までに国に納付しなければなりません。税率は所得税20%で、復興特別所得税(所得税額の2.1%)を加えると20.42%です。上場株式の配当(大口株主等以外)は15.315%と住民税5%ですが、非上場株式の配当と、大口株主等(発行済株式等の3%以上を持つ個人など)が受ける上場株式の配当は20.42%で、住民税の源泉徴収はありません。
覚えておく事実
- 支払が確定した日から1年たっても支払われない配当等は、1年を経過した日に支払があったものとみなして源泉徴収する。
- 非上場株式の配当は原則として総合課税(他の所得と合算して税額を計算する方法)で、確定申告の対象になる。
- 少額配当(1回の配当が「10万円×配当計算期間の月数÷12」以下)であれば、確定申告をしないことを選べる。
試験ではここを押さえる
- ひっかけに注意「非上場株式の配当は15.315%を源泉徴収し、住民税5%も特別徴収する」は誤り。それは上場株式(大口株主等以外)の扱い。
- 数字を覚える源泉徴収した所得税は、徴収した月の「翌月10日」までに納付する。税率は20%(復興特別所得税込みで20.42%)。
- ひっかけに注意「非上場株式の配当は源泉徴収で課税関係が終わり、配当額にかかわらず確定申告は不要」は誤り。申告不要を選べるのは少額配当に限る。
出典:所得税法、所得税法、国税庁タックスアンサー No.1330 配当金を受け取ったとき(配当所得)
非上場株式の譲渡益の税率は合計20.315%
個人が非上場株式を売って得た利益には、所得税15%・住民税5%に復興特別所得税0.315%を加えた、合計20.315%の税金がかかります。
くわしい解説を読む
オーナー経営者が自社の株式を第三者に売る株式譲渡では、売却益に税金がかかります。非上場株式は税法上「一般株式等」(上場株式等以外の株式等)に当たり、その譲渡益は給与など他の所得と分けて税額を計算する申告分離課税です。税率は所得税15%と住民税5%(道府県民税2%・市町村民税3%)です。さらに所得税額の2.1%の復興特別所得税が加わり、15%×2.1%=0.315%なので、合計20.315%になります。譲渡益は、譲渡価額から取得費と委託手数料などの譲渡費用を引いて計算します。
例仮の数値で、2億1,000万円で売り、取得費500万円・仲介手数料500万円なら、2億円×20.315%
覚えておく事実
- 指定都市に住所がある人は、住民税5%の内訳が道府県民税1%・市町村民税4%になる。
- 一般株式等の譲渡益は他の所得と区分して課税され、累進税率の総合課税にはならない。
- 復興特別所得税は、所得税と併せて申告・納付する。
試験ではここを押さえる
- 数字を覚える内訳は所得税15%+復興特別所得税0.315%+住民税5%。復興特別所得税の税率は所得税額の「2.1%」で、0.315%はその結果。
- ひっかけに注意住民税を入れず15.315%で計算した選択肢、取得費や仲介手数料を引かずに譲渡価額全額に課税した選択肢は誤り。
- よく問われる点令和8年度改正による復興特別所得税の税率引下げと防衛特別所得税の導入は令和9年以後の所得が対象で、基準日後の扱い。
出典:租税特別措置法、東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法、東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法
非上場株式の譲渡損失は給与などと通算できない
非上場株式の譲渡損失は、他の非上場株式の譲渡益とは差し引きできますが、給与所得など他の所得や上場株式の譲渡益とは原則として通算できないとされています。
くわしい解説を読む
損益通算とは、ある所得の赤字を別の所得の黒字から差し引くことです。株式の譲渡所得は他の所得と分けて計算する申告分離課税なので、通算できる範囲が限られています。非上場株式などの一般株式等の譲渡で赤字が出たら、同じ年の他の一般株式等の譲渡益から差し引けます。しかし差し引ききれない赤字を、給与所得など他の所得から差し引くことはできません。逆に、不動産所得など他の所得の赤字を株式の譲渡益から差し引くこともできません。また上場株式等と一般株式等は別々の申告分離課税なので、両者の間の通算も原則としてできません。
覚えておく事実
- 上場株式等の譲渡損失は、一定の要件のもと翌年以後3年間繰越控除できるが、一般株式等の譲渡所得等から控除することはできない。
- 上場株式等の譲渡損失は、確定申告により、申告分離課税を選んだ上場株式等の配当所得等と損益通算できる。
- 例外として、エンジェル税制の対象となる特定中小会社の株式の譲渡損失は、一定の要件で上場株式等の譲渡益からの控除や繰越控除ができる。
試験ではここを押さえる
- ひっかけに注意「非上場株式の譲渡損失のうち控除しきれない部分は、同じ年の給与所得と損益通算できる」は誤り。
- 似た用語との違い3年間の繰越控除は上場株式等の譲渡損失の制度。非上場株式(一般株式等)の譲渡損失には、エンジェル税制の特例を除き使えない。
出典:国税庁タックスアンサー No.1465 株式等の譲渡損失(赤字)の取扱い、国税庁タックスアンサー No.1463 株式等を譲渡したときの課税(申告分離課税)
法人が受ける配当は持株割合に応じて益金不算入
法人が受け取る配当は、株式の区分に応じて、全額・負債利子を引いた額・50%・20%が益金不算入(法人税の所得に入れない)になります。
くわしい解説を読む
法人税の所得は、益金(課税の対象となる収益)から損金を差し引いて計算します。益金不算入とは、会計上は収益でも、所得計算の益金に含めないことです。法人税法23条は、法人が他の内国法人から受ける配当等について、株式の区分ごとに不算入の割合を定めています。完全子法人株式等(配当の計算期間を通じて完全支配関係がある会社の株式)は全額、関連法人株式等(3分の1超を保有)は配当から負債利子相当額を引いた額、その他の株式等(5%超3分の1以下)は50%、非支配目的株式等(5%以下)は20%です。
覚えておく事実
- 自己株式の取得などで生じるみなし配当(配当とみなされる金額)も、受取配当等として益金不算入の対象になる。
- 配当の基準日以前1か月以内に取得し、基準日後2か月以内に譲渡した株式の配当には、益金不算入は適用されない。
- 益金不算入を受けるには、確定申告書などに、不算入とする配当の額とその計算の明細を記載した書類を添付する必要がある。
- 保有割合を判定するときは、その法人と完全支配関係がある他の法人が持つ株式も合わせて数える。
試験ではここを押さえる
- 数字を覚える非支配目的株式等(5%以下)は20%、その他の株式等(5%超3分の1以下)は50%が不算入。入れ替えた選択肢に注意。
- ひっかけに注意「関連法人株式等の配当は負債利子にかかわらず全額不算入」は誤り。負債利子相当額を引いた額が不算入。
- ひっかけに注意「自己株式の取得に伴うみなし配当は益金不算入の対象外」は誤り。
出典:法人税法
大法人の100%子会社は中小企業向け特例が使えない
資本金1億円以下の会社でも、資本金5億円以上の大法人に100%保有されると、軽減税率や欠損金の全額控除などの中小企業向け特例が使えなくなります。
くわしい解説を読む
法人税には、資本金1億円以下の法人向けの特例(中小企業向け特例措置)がいくつもあります。ただし、資本金5億円以上の法人や相互会社など(大法人)による完全支配関係(発行済株式等の全部を直接又は間接に保有する関係)がある法人は、自分の資本金が1億円以下でも特例を受けられません。大法人の直接の100%子会社に限らず、大法人による完全支配関係がある法人すべてが対象です。M&Aで中小企業が大企業の100%子会社になると、買収後の税負担が変わります。
例仮の数値で、資本金5,000万円の会社が、資本金10億円の会社に全株式を買われた場合
覚えておく事実
- 大法人の100%子会社は、所得のうち年800万円以下の部分に対する軽減税率(法人税法では19%。基本税率は23.2%)が使えない。
- 大法人の100%子会社は、繰越欠損金の控除が所得の50%(平成30年4月1日以後に開始する事業年度)までに制限される。
- 大法人の100%子会社は交際費等の定額控除限度額が使えず、交際費等のうち損金にできるのは飲食費の50%相当額までになる。
- 大法人の100%子会社は、貸倒引当金の繰入れや欠損金の繰戻し還付(解散などの場合を除く)も使えず、留保金課税の対象になりうる。
試験ではここを押さえる
- ひっかけに注意「資本金1億円以下なら、どの株主に保有されていても軽減税率が使える」は誤り。
- 数字を覚える大法人は資本金5億円以上の法人など。中小法人の判定は資本金1億円以下。2つの金額を混同しない。
- よく問われる点大法人の100%子会社になると、繰越欠損金の控除は所得の50%が限度になる。「全額を控除できる」は誤り。
出典:国税庁タックスアンサー No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用について、法人税法
株式や土地の譲渡は消費税の非課税取引
消費税の課税対象となる取引でも、土地の譲渡・貸付けや株式などの有価証券の譲渡は非課税で、消費税はかかりません。M&Aの株式譲渡もこれに当たります。
くわしい解説を読む
消費税は、国内で事業者が事業として対価を得て行う資産の譲渡や貸付け、役務の提供にかかります。法人の活動はすべて事業として行う取引になります。ただし、消費に負担を求める税の性格になじまないものや社会政策的な配慮から、課税しない非課税取引が定められています(消費税法6条・別表第二)。代表例は、土地(借地権など土地の上に存する権利を含む)の譲渡と貸付け、株式・社債など有価証券等の譲渡、預貯金や貸付金の利子・保険料などです。M&Aの株式譲渡は有価証券の譲渡なので非課税です。
覚えておく事実
- 1か月未満の土地の貸付けや、駐車場など施設の利用に伴って土地を使わせる場合は、非課税にならない。
- 株式・出資・預託の形態によるゴルフ会員権などの譲渡は、非課税取引に当たらない。
- 寄附金・補助金の受領や無償の取引は、対価を得て行う取引ではないため、原則として課税の対象にならない。
試験ではここを押さえる
- ひっかけに注意「株式の譲渡は資産の譲渡なので消費税がかかる」「土地の譲渡は課税取引」は誤り。どちらも非課税。
- よく問われる点法人の活動はすべて事業として行う取引になる。「法人の取引にも事業でないものがあり課税対象外になる」は誤り。
出典:国税庁タックスアンサー No.6201 非課税となる取引、国税庁タックスアンサー No.6105 課税の対象、消費税法
消費税の標準税率10%・軽減税率8%の内訳
消費税率は標準10%・軽減8%の複数税率です。標準は消費税7.8%と地方消費税2.2%、軽減は消費税6.24%と地方消費税1.76%の合計です。
くわしい解説を読む
消費者が負担する消費税は、国の消費税と地方消費税の合計額です。消費税法29条が消費税の税率を標準7.8%・軽減6.24%と定め、地方税法が地方消費税の税率を消費税額の78分の22と定めています。7.8%×22/78=2.2%、6.24%×22/78=1.76%なので、合計がそれぞれ10%と8%になります。軽減税率の対象は、酒類と外食を除く飲食料品の譲渡と、定期購読契約が結ばれた週2回以上発行される新聞の譲渡です。
例仮の数値で、税抜1,000万円の標準税率の取引なら、消費税78万円と地方消費税22万円で合計100万円です。
覚えておく事実
- 令和元年10月1日以後の取引でも、経過措置が適用されるものには旧税率8%(消費税6.3%・地方消費税1.7%)が適用される。
試験ではここを押さえる
- 数字を覚える標準10%=消費税7.8%+地方消費税2.2%、軽減8%=6.24%+1.76%。地方消費税は消費税額の78分の22。
- ひっかけに注意軽減税率の飲食料品から酒類と外食は除かれる。新聞は定期購読契約の週2回以上発行のものに限る。
- よく問われる点令和9年4月1日からの飲食料品の税率引下げは基準日(令和8年3月末)後の措置。基準日時点の軽減税率は8%。
出典:国税庁タックスアンサー No.6303 消費税および地方消費税の税率、消費税法、地方税法
相続時精算課税は60歳以上から18歳以上への贈与で選べる
相続時精算課税は、原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。贈与時に一律20%で課税し、相続時に精算します。
くわしい解説を読む
贈与税には、暦年課税と相続時精算課税があります。相続時精算課税を選ぶと、その贈与者(特定贈与者)からの贈与は、年110万円の基礎控除を引いた後、累計2,500万円の特別控除を超える部分に一律20%で贈与税がかかります。特定贈与者が亡くなったときは、贈与財産の贈与時の価額(令和6年以後の贈与は基礎控除後の額)を相続財産に加算して相続税を計算し、すでに納めた贈与税を差し引きます。控除しきれない贈与税は還付を受けられます。一度選ぶと、その贈与者からの贈与は暦年課税に戻せません。
例仮の数値で、初めての年に3,000万円の贈与を受けたら、3,000万−110万−2,500万=390万円に20%で78万円です。
覚えておく事実
- 選択する場合は、最初の贈与を受けた年の翌年2月1日〜3月15日に「相続時精算課税選択届出書」を提出する。
- 非上場株式等の贈与税の納税猶予(事業承継税制の特例)を受ける場合は、60歳以上の贈与者から推定相続人以外の18歳以上の者への贈与でも適用できる。
- 特別控除は、贈与税の期限内申告書を提出した場合に限り控除できる。
- 相続時精算課税は贈与者ごとに選択でき、贈与財産の種類・金額・贈与回数に制限はない。
試験ではここを押さえる
- 数字を覚える贈与者60歳以上・受贈者18歳以上(いずれもその年1月1日時点)。基礎控除年110万円、特別控除累計2,500万円、税率一律20%。
- ひっかけに注意「選択後も翌年以降は暦年課税に戻せる」は誤り。その贈与者からの贈与は、以後すべて相続時精算課税になる。
- ひっかけに注意「特別控除2,500万円は毎年使える」は誤り。特定贈与者ごとの累計で、既に控除した額があれば残額が限度。
出典:相続税法、相続税法、相続税法
著しく低い価額で財産を譲り受けると差額は贈与とみなす
相続税法7条により、著しく低い価額の対価で財産を譲り受けた場合は、対価と時価との差額を、譲渡した人から贈与で取得したものとみなします。
くわしい解説を読む
親族内承継などで、親から後継者へ自社株式を額面など低い価格で売ることがあります。形は売買でも、時価より著しく低い価額であれば、差額分は実質的に財産を渡したことになります。そこで相続税法7条は、著しく低い価額の対価で財産の譲渡を受けた人が、その対価と譲渡の時の時価との差額に相当する金額を、譲渡した人から贈与(遺言による譲渡なら遺贈)により取得したものとみなすと定めています。時価は、相続税法上の評価によります。非上場株式なら財産評価基本通達による評価が基準になります。
例仮の数値で、時価1億円の株式を2,000万円で買えば、差額8,000万円が贈与とみなされます。
覚えておく事実
- 譲り受けた人が資力を失い債務の弁済が困難な場合に、扶養義務者から弁済に充てるため譲渡を受けたときは、弁済が困難な部分の金額はみなし贈与としない。
試験ではここを押さえる
- よく問われる点課税されるのは譲り受けた側(贈与税)。差額は「譲渡した者から」贈与で取得したとみなされる。
出典:相続税法、国税庁タックスアンサー No.4638 取引相場のない株式の評価
相続前7年以内の暦年贈与は相続財産に加算する
相続等で財産を取得した人が、相続開始前7年以内に被相続人から暦年課税で贈与を受けていた場合は、その財産を相続税の課税価格に加算します。
くわしい解説を読む
暦年課税の贈与でも、相続開始前の一定期間(加算対象期間)の分は相続税の計算に含めます。相続税法19条は加算期間を相続開始前7年以内とし、加算した贈与財産にかかった贈与税は相続税額から控除します。令和5年度改正で3年から7年に延長され、令和6年1月1日以後の贈与から適用されます。このため加算対象期間は、相続開始が令和8年12月31日までなら3年以内、令和9年1月1日〜令和12年12月31日なら令和6年1月1日以後の贈与、令和13年1月1日以後なら7年以内と段階的に延びます。延長された部分(相続開始前3年より前)の贈与は、合計額から100万円を控除して加算します。
覚えておく事実
- 加算対象期間内の暦年贈与は、贈与税がかかったかどうかに関係なく加算する。基礎控除110万円以下の贈与や死亡した年の贈与も対象。
- 贈与税の配偶者控除額や、住宅取得等資金・教育資金・結婚子育て資金の非課税の適用を受けた金額は加算しない。
- 相続時精算課税の贈与は別ルールで、令和6年以後の贈与は年110万円の基礎控除を引いた残額を相続財産に加算する。
試験ではここを押さえる
- 数字を覚える基準日(令和8年3月末)時点で相続が開始した場合の加算期間は3年以内。7年以内になるのは令和13年1月1日以後の相続開始から。
- ひっかけに注意「基礎控除110万円以下の贈与は加算しない」は誤り。加算対象期間内の暦年贈与は、贈与税の有無に関係なく加算する。
- 数字を覚える100万円の控除は延長部分(相続開始前3年より前)の贈与の合計額に適用する。3年以内の贈与には適用しない。
出典:相続税法、国税庁タックスアンサー No.4161 贈与財産の加算と税額控除(暦年課税)、国税庁タックスアンサー No.4103 相続時精算課税の選択
非上場株式の相続税評価は取得者と会社規模で決まる
取引相場のない株式は、取得者が同族株主等なら原則的評価方式、それ以外の株主なら配当還元方式で評価します。原則的評価方式は会社規模で方式が変わります。
くわしい解説を読む
取引相場のない株式(上場株式や気配相場等のある株式以外の株式)を相続や贈与で取得したときは、財産評価基本通達で評価します。会社の経営支配力を持つ同族株主等が取得した株式は原則的評価方式です。会社を総資産価額・従業員数・取引金額で大会社・中会社・小会社に分け、大会社は原則として類似業種比準方式(類似業種の株価を基に、1株当たりの配当金額・利益金額・純資産価額(簿価)の3つで比べる方法)、小会社は原則として純資産価額方式、中会社は両者の併用で評価します。同族株主以外の株主が取得した株式は、会社規模にかかわらず配当還元方式(1年間の配当金額を10%の利率で還元する方法)で評価します。
覚えておく事実
- 大会社は納税義務者の選択により純資産価額方式でも評価できる。従業員数70人以上の会社は大会社に当たる。
- 同族株主とは、株主の1人とその同族関係者の議決権合計が30%以上(筆頭グループが50%超の会社では50%超)である場合のその株主等をいう。
- 中会社は類似業種比準価額×L+純資産価額×(1−L)で評価し、Lは規模に応じて0.90・0.75・0.60。
- 比準要素数1の会社、株式等保有特定会社、土地保有特定会社、開業後3年未満の会社等の株式は、原則として純資産価額方式で評価する。
試験ではここを押さえる
- 似た用語との違い同族株主等の取得=原則的評価方式、同族株主以外の株主等の取得=配当還元方式(還元利率10%)。逆にした選択肢は誤り。
- ひっかけに注意「大会社は原則純資産価額方式で、類似業種比準方式は選べない」は誤り。大会社は原則類似業種比準方式で、純資産価額方式も選べる。
- よく問われる点相続税評価の株価は税務上の時価の判定に使うもので、そのままM&Aの譲渡価格になるわけではない。
出典:国税庁タックスアンサー No.4638 取引相場のない株式の評価、財産評価基本通達(第1章総則・取引相場のない株式の評価 抜粋)、財産評価基本通達(第1章総則・取引相場のない株式の評価 抜粋)
純資産価額方式は評価差額の法人税額等相当額を控除する
純資産価額方式は、資産を相続税評価額に洗い替え、負債と評価差額に対する法人税額等相当額を差し引いて、1株当たりの価額を求める方法です。
くわしい解説を読む
純資産価額方式は、小会社の原則的な評価方法で、中会社の併用方式や大会社の選択肢にも使われます。まず各資産を財産評価基本通達で評価し直した総資産から、負債を差し引きます。次に、相続税評価額による純資産と帳簿価額による純資産の差(評価差額)に、法人税等の税率の合計に相当する割合を掛けた「法人税額等相当額」を控除します。これを課税時期の発行済株式数で割ったものが1株当たりの純資産価額です。中小M&Aで多く使われる時価純資産法に考え方が似ています。
例仮の数値で、評価差額1億円・割合37%なら、控除額は3,700万円です。
覚えておく事実
- 中会社・小会社の評価では、株式取得者とその同族関係者の議決権合計が議決権総数の50%以下の場合、純資産価額の80%で評価する。
- 貸倒引当金・退職給与引当金などの引当金や準備金は、負債に含めない。未払の法人税等や死亡退職金で支給が確定したものは負債に含める。
- 法人税額等相当額の割合は基準日時点で37%。令和8年4月1日以後の相続・遺贈・贈与で取得した財産の評価からは38%(基準日後の改正)。
試験ではここを押さえる
- 数字を覚える議決権合計50%以下の同族株主グループは純資産価額の「80%」で評価する。
- よく問われる点課税時期前3年以内に取得・新築した土地等・家屋等は、相続税評価額ではなく通常の取引価額で評価する。
- よく問われる点1株当たりの計算に使う発行済株式数は、直前期末ではなく課税時期のもの。
出典:財産評価基本通達(第1章総則・取引相場のない株式の評価 抜粋)、国税庁タックスアンサー No.4638 取引相場のない株式の評価、中小M&Aガイドライン(第3版)本文 p.119
2. スキームを選ぶ:手法による会計と税金の違い
株式譲渡・事業譲渡・合併など、M&Aの手法(スキーム)によって、会計処理と税金のかかり方が変わります。誰に、どの税金が、どれだけかかるかを、手法ごとに比べます。
スキームの初期的な検討(財務上の留意事項)
練習問題 18問(初級 6・中級 8・上級 4) | この分野を演習する
出題範囲:各種スキームに伴う会計処理に関する基礎知識/M&Aに伴う資金調達に関する基礎知識
図解|スキームの初期的な検討(財務上の留意事項)
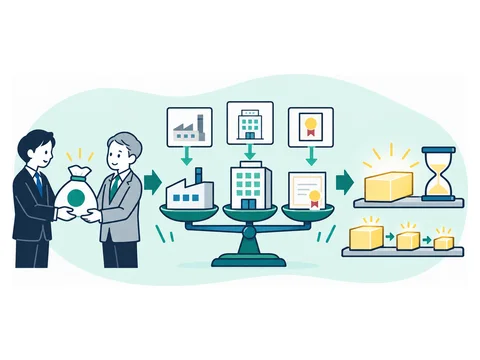
取得の会計は、時価で配分し残りをのれんにする
支配を獲得する企業結合は「取得」として、パーチェス法で処理する。
- 取得企業を決める支配を獲得する側。現金等を引き渡す企業が通常は取得企業
- 取得原価を算定支払対価の企業結合日の時価。アドバイザー報酬等は費用処理
- 時価で配分(PPA)識別可能な資産・負債の時価を基礎に、1年以内に配分する
- のれんを計上取得原価が配分した純額を上回る額。下回れば負ののれん
- のれんを償却20年以内の効果の及ぶ期間で規則的に償却し、販管費に表示
出典:企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)、企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)、企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)(当社にて加工して作成)この分野の用語(用語集)LBO(レバレッジド・バイアウト)企業結合共通支配下の取引減損(減損処理)取得関連費用取得原価の配分(PPA)のれんパーチェス法非支配株主持分負ののれん持株会社連結財務諸表時価評価資産調整勘定帳簿価額(簿価)
連結計算書類の作成義務がある会社は限られるしなければならない
会社法で連結計算書類の作成が義務になるのは、事業年度末に大会社で、かつ有価証券報告書を提出しなければならない株式会社だけです。
くわしい解説を読む
連結計算書類は、会社とその子会社から成る企業集団の財産と損益の状況を示す、会社法上の決算書です。会社法444条は、まず会計監査人(計算書類を監査する機関)を置く会社について、連結計算書類を「作成することができる」と任意の作成を認めています。そのうえで、事業年度の末日に大会社であって、金融商品取引法により有価証券報告書を提出しなければならない会社には作成を義務づけています。このため、有価証券報告書を提出しない多くの中小企業には作成義務がありません。子会社があるかどうかだけで義務が決まるわけではありません。
覚えておく事実
- 連結計算書類は、連結貸借対照表・連結損益計算書・連結株主資本等変動計算書・連結注記表で構成される。
- 連結計算書類は、監査役(監査等委員会設置会社では監査等委員会、指名委員会等設置会社では監査委員会)と会計監査人の監査を受けなければならない。
- 取締役会設置会社では、監査を受けた連結計算書類について取締役会の承認を受けなければならない。
試験ではここを押さえる
- ひっかけに注意「子会社を持つ株式会社は規模にかかわらず連結計算書類を作成しなければならない」は誤り。
- 義務か・望ましいか会計監査人設置会社は連結計算書類を「作成することができる」(任意)。義務は大会社かつ有価証券報告書提出会社だけ。
出典:会社法(計算等の規定)、会社計算規則
企業結合・事業・支配・取得の意味
企業結合とは、ある企業や事業と別の企業や事業が1つの報告単位にまとまることです。M&Aの会計処理はこの定義が出発点です。
くわしい解説を読む
企業結合に関する会計基準(企業会計基準第21号)は、M&Aの会計処理と開示を定めた基準です。ここでいう企業結合は、ある企業又はその企業を構成する事業と、他の企業又は事業とが1つの報告単位に統合されることをいい、合併、株式取得による子会社化、事業の譲受け、会社分割などが含まれます。基準は用語を次のように定めています。「事業」は企業活動のために組織化され、有機的一体として機能する経営資源。「支配」は企業や事業の活動から便益を受けるために、その財務及び経営方針を左右する能力。「取得」はその支配を獲得することです。
覚えておく事実
- 複数の取引が1つの企業結合を構成している場合は、それらを一体として取り扱う。
- 他の企業や事業を取得する企業を「取得企業」、取得される企業を「被取得企業」という。
- 「共同支配」とは、複数の独立した企業が契約等に基づき、ある企業を共同で支配することをいう。
試験ではここを押さえる
- ひっかけに注意「合併は企業結合に含まれるが、株式取得による子会社化は含まれない」は誤り。株式取得による子会社化も含む。
- ひっかけに注意「取得」は支配の獲得をいう。「議決権の過半数を持つことだけをいい、支配の有無は問わない」は誤り。
- よく問われる点「事業」は有機的一体として機能する経営資源。「個々の資産の単なる寄せ集め」とする選択肢は誤り。
出典:企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)
取得原価は時価で測り、取得関連費用は費用処理する
M&Aの取得原価は支払対価の企業結合日の時価で算定します。FA報酬やDD費用などの取得関連費用は含めず、発生した年度の費用にします。
くわしい解説を読む
取得原価は、買い手が取得した会社や事業の値段として帳簿に載せる金額です。原則として、支払った対価(現金や株式など)の企業結合日における時価で算定します。対価が現金以外の資産の引渡しや株式の交付などの場合は、支払対価の時価と、取得した会社・事業の時価のうち、より信頼性の高いほうを使います。M&Aでは、FA(ファイナンシャル・アドバイザー)や仲介者への手数料、DD(デュー・ディリジェンス。買収前の調査)の費用などもかかりますが、こうした取得関連費用は取得原価に含めず、発生した事業年度の費用として処理します。
覚えておく事実
- 段階取得(何回かに分けて株式を取得し支配を得ること)では、個別財務諸表上は取引ごとの原価の合計額を取得原価とする。
- 段階取得では、連結財務諸表上は支配獲得日の時価で取得原価を算定し直し、従来の原価との差額を段階取得に係る損益とする。
- 将来の業績に応じて対価を追加で払う条件付取得対価は、交付が確実になり時価を合理的に決められた時点で取得原価に加え、のれんを追加で認識する。
試験ではここを押さえる
- ひっかけに注意「FA報酬・DD費用は取得原価に含めてのれんの一部とする」は誤り。取得関連費用は発生した事業年度の費用。
- ひっかけに注意「条件付取得対価は、支払が確実でなくても企業結合日に見込額をのれんに含める」は誤り。
- よく問われる点取得原価は原則として支払対価の企業結合日の「時価」で算定する。「帳簿価額」とする選択肢は誤り。
出典:企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)、企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)
取得原価の配分(PPA)と無形資産の識別
取得原価は、受け入れた資産・負債のうち識別できるものの企業結合日の時価を基礎に配分します。これをPPA(取得原価の配分)といいます。
くわしい解説を読む
M&Aで支払った取得原価を、受け入れた個々の資産と負債に割り振る手続きがPPA(Purchase Price Allocation、取得原価の配分)です。配分の基礎は、被取得企業から受け入れた資産と引き受けた負債のうち企業結合日に識別できるもの(識別可能資産及び負債)の、企業結合日時点の時価です。売り手の帳簿価額ではありません。法律上の権利など、切り離して譲渡できる無形資産は、識別可能なものとして扱います。配分した純額と取得原価との差額が、のれん(取得原価が上回る場合)又は負ののれん(下回る場合)になります。
覚えておく事実
- 取得原価の配分は企業結合日以後1年以内に行う。配分が終わらないうちに決算を迎えたら、入手できる合理的な情報で暫定的な会計処理をする。
- 暫定的な会計処理の確定が企業結合年度の翌年度になった場合は、企業結合年度に確定したかのように会計処理する。
- 取得後に発生が予測される特定の費用・損失で、その可能性が取得の対価の算定に反映されているものは、負債として認識する。
試験ではここを押さえる
- ひっかけに注意「帳簿価額による純資産を基礎に配分する」「配分は5年以内に終えればよい」は誤り。時価が基礎で、配分は1年以内。
- よく問われる点無形資産を識別して時価純資産に加えるほど、のれんは小さくなる。識別した無形資産をのれんに加算するのは誤り。
出典:企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)
のれんは20年以内に規則的に償却する
取得原価が配分した純額を上回る超過額がのれんです。日本の会計基準では資産に計上し、20年以内の効果の及ぶ期間で規則的に償却します。
くわしい解説を読む
のれんは、M&Aで支払った取得原価のうち、識別可能資産・負債に配分した純額を上回る超過額です。企業結合会計基準では、のれんを資産に計上し、20年以内のその効果の及ぶ期間にわたって、定額法その他の合理的な方法で規則的に償却します。期間は一律20年ではなく、効果の及ぶ期間を見積もって決めます。金額に重要性が乏しい場合は、生じた事業年度の費用にできます。表示は、のれんは無形固定資産の区分、当期の償却額は販売費及び一般管理費の区分です。
例仮の数値で、のれん1億2,000万円を8年で定額法により償却すれば、年1,500万円
覚えておく事実
- のれんの償却額は販売費及び一般管理費に表示されるので、営業外費用とは違い営業利益の段階で差し引かれる。
- 税務上ののれんに当たる資産調整勘定は、会計上の償却期間と関係なく、60か月(5年)で均等に損金に算入する。
試験ではここを押さえる
- ひっかけに注意「のれんは規則的に償却せず、減損テストだけで処理する」は日本基準では誤り。20年以内で規則的に償却する。
- ひっかけに注意「償却額は営業外費用に表示」「のれんは有形固定資産」は誤り。償却額は販管費、のれんは無形固定資産。
- 似た用語との違い会計上ののれんは効果の及ぶ期間(20年以内)で償却。税務上の資産調整勘定は60か月で均等に減額し損金算入。
出典:企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)、企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)、企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)
負ののれんは発生年度の特別利益にする
取得原価が配分した純額を下回る不足額が負ののれんです。配分を見直してもなお残る額は、生じた年度の利益とし、原則として特別利益に表示します。
くわしい解説を読む
負ののれんは、受け入れた資産・負債の時価の純額よりも安い対価で取得できたときに生じる差額で、のれんの逆の状態です。企業結合会計基準は、すぐに利益にせず、まず見直しをする手順を定めています。最初に、すべての識別可能資産・負債(取得後の特定の費用・損失に備えて認識する負債を含む)が把握されているか、それらへの取得原価の配分が適切かを見直します。それでもなお取得原価が配分した純額を下回る額が負ののれんで、生じた事業年度の利益として処理します。下回る額に重要性が乏しい場合は、見直しをせずに当期の利益とすることもできます。
覚えておく事実
- のれんは資産に計上して償却するが、負ののれんは負債に計上せず、生じた事業年度に利益として処理する。
- 負ののれんの損益計算書上の表示は、原則として特別利益の区分。
試験ではここを押さえる
- ひっかけに注意「負債に計上して20年以内で償却する」「資本剰余金に直接計上する」は誤り。発生年度の利益として処理する。
- 似た用語との違い負ののれんの表示は原則「特別利益」。「営業外収益に表示するのが原則」とする選択肢は誤り。
出典:企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)、企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)、企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)
株式取得と事業譲受けでは、のれんが出る場所が違う
株式取得では、買い手の個別決算書に子会社株式が載るだけで、のれんは連結決算書で生じます。事業譲受けでは個別決算書にのれんを計上できます。
くわしい解説を読む
同じM&Aでも、株式を買うか事業を買うかで、買い手の会計処理が変わります。株式取得では、買い手の個別財務諸表(その会社単体の決算書)には子会社株式が取得原価で計上されるだけです。のれんは、連結財務諸表を作るときに、親会社の投資(子会社株式)と、それに対応する子会社の資本を相殺消去し、その差額として生じます。一方、事業の譲受けでは、買い手が資産と負債を直接受け入れます。そのため個別財務諸表で資産・負債を時価で受け入れ、対価との差額をのれんとして計上できます。根拠は会社計算規則11条です。
覚えておく事実
- 会社計算規則11条:吸収型再編・新設型再編・事業の譲受けをする場合、適正な額ののれんを資産又は負債として計上できる。
- 連結での投資と資本の相殺消去では、親会社の子会社に対する投資の金額は支配獲得日の時価による。
- 子会社の資本のうち親会社に帰属しない部分は、非支配株主持分(親会社以外の株主の持分)とする。
試験ではここを押さえる
- ひっかけに注意「株式取得でも、買い手の個別財務諸表に子会社の資産・負債を時価で計上し、のれんを計上する」は誤り。
- よく問われる点事業譲受けののれん=対価−(識別可能資産の時価−負債の時価)。アドバイザーへの報酬や買収前調査(DD)の費用は対価に加えない。
出典:会社計算規則、企業会計基準第22号「連結財務諸表に関する会計基準」(ASBJ)、企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)
連結の範囲は原則すべての子会社
親会社は原則としてすべての子会社を連結の範囲に含めます。支配が一時的な子会社などは含めず、重要性の乏しい子会社は除くことができます。
くわしい解説を読む
連結財務諸表は、親会社と子会社を一つの企業集団として、その財政状態・経営成績・キャッシュ・フローを示す決算書です。どの子会社を含めるかを連結の範囲といい、原則はすべての子会社です。例外は2種類あり、強さが違います。①支配が一時的と認められる子会社と、連結すると利害関係者の判断を著しく誤らせるおそれのある子会社は、連結の範囲に「含めない」。②資産・売上高などからみて、除いても企業集団の状況についての合理的な判断を妨げない程度に重要性の乏しい子会社は、連結の範囲から「除くことができる」。会社計算規則63条も同じ内容を定めています。
覚えておく事実
- 連結財務諸表は、親会社と子会社が一般に公正妥当と認められる企業会計の基準に準拠して作った個別財務諸表を基礎に作成しなければならない。
- 連結財務諸表の作成で採用した基準と手続は毎期継続して適用し、みだりに変更してはならない。
- 連結会社とは、親会社と、連結される子会社をいう。
試験ではここを押さえる
- 義務か・望ましいか支配が一時的な子会社は「含めない」(必ず除く)、重要性の乏しい子会社は「除くことができる」(任意)。入れ替えに注意。
- ひっかけに注意「重要性の乏しい子会社も必ず連結に含める」「支配が一時的な子会社も含める」は誤り。
- よく問われる点連結の範囲は持株比率で機械的に決まるのではなく、支配しているか(支配力基準)で判定する。
出典:会社計算規則、企業会計基準第22号「連結財務諸表に関する会計基準」(ASBJ)
スキームの初期的な検討(税務上の留意事項)
練習問題 18問(初級 5・中級 8・上級 5) | この分野を演習する
出題範囲:取引形態の税務影響に関する税務知識
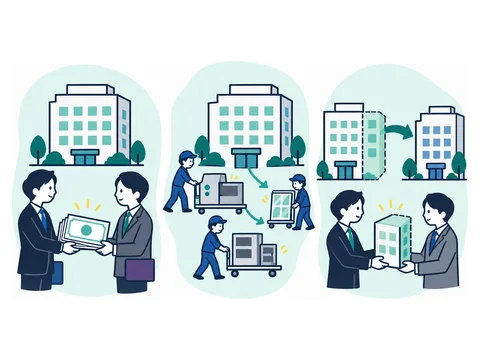
図解|スキームの初期的な検討(税務上の留意事項)
株式譲渡・事業譲渡・会社分割は課税される者が違う
株式譲渡は株主に、事業譲渡と会社分割は資産を移す会社自身に譲渡の課税が生じる。
株式譲渡事業譲渡会社分割
課税される者売主である株主(個人オーナー)事業を譲渡する会社分割をする会社
課税の考え方譲渡益に分離課税20.315%で課税関係が終了譲渡益に法人税等。株主へ配当等で還流すると総合課税時価譲渡が原則。適格分割型分割は帳簿価額で引継ぎ
不動産の流通税会社の資産は移らず、登記手続等も不要不動産取得税が課税。移転登記は原則2%一定の分割は不動産取得税が非課税。移転登記は2%
契約書の印紙税一般に非課税文書(代金受領の記載で第17号)第1号文書(営業の譲渡)で契約金額に応じた税額吸収分割契約書・新設分割計画書は第5号(4万円)
この分野の用語(用語集)完全支配関係共同事業要件グループ通算制度グループ法人税制自己株式の取得資産調整勘定支配関係組織再編税制適格現物分配適格組織再編成みなし配当印紙税受取配当等の益金不算入寄附金(法人税)繰越欠損金欠損等法人事業譲渡益消費税の課税対象ほか6語
株式譲渡と事業譲渡では課税される人が違う
株式譲渡で課税されるのは株式を売った株主で、対象会社には課税されません。事業譲渡で課税されるのは、事業を売った会社です。
くわしい解説を読む
中小企業のM&Aでは、オーナーが株式を売る株式譲渡と、会社が事業を売る事業譲渡が代表的な手法です。株式譲渡の売主は株主なので、個人オーナーの譲渡益に所得税・住民税の申告分離課税(合計20.315%)がかかります。対象会社は株主が替わるだけなので、譲渡による課税は生じません。一方、事業譲渡の売主は会社です。譲渡益は会社の益金となり、法人税の対象になります。対価は会社に入るため、オーナー個人の手元に渡すには配当などをする必要があり、そこでも課税が生じえます。
覚えておく事実
- 株式譲渡では、対象会社の資産・負債の帳簿価額や欠損金などの税務上の属性は、そのまま会社に残る。
- 事業譲渡の対価を配当でオーナーに渡す場合、非上場株式の配当は総合課税となり、20.315%の分離課税では終わらない。
- 株式の譲渡は消費税の非課税取引だが、事業譲渡では課税資産の部分に消費税がかかる。
試験ではここを押さえる
- ひっかけに注意「事業譲渡でも対価はオーナー個人に支払われ、オーナーに譲渡所得課税が生じる」は誤り。売主は会社。
- ひっかけに注意「株式譲渡で、対象会社の資産の含み益が実現したとして対象会社に法人税が課される」は誤り。
出典:法人税法、租税特別措置法、国税庁タックスアンサー No.1463 株式等を譲渡したときの課税(申告分離課税)
事業譲渡の消費税は資産ごとに課税か非課税かを判定
事業譲渡では、事業を構成する資産ごとに消費税の課税・非課税を判定します。土地・有価証券・売掛金などは非課税、建物や設備などは課税です。
くわしい解説を読む
消費税の「資産の譲渡等」は、事業として対価を得て行う資産の譲渡・貸付けと役務の提供をいいます。ここでいう資産には、棚卸資産や固定資産のような有形資産のほか、権利その他の無形資産も含まれます。事業譲渡は、事業を構成する複数の資産をまとめて譲渡する取引ですが、消費税は一括で判断せず、資産ごとに課税か非課税かを判定します。土地、有価証券、売掛金などの金銭債権は非課税で、建物・機械装置・棚卸資産・営業権(のれん)などは課税資産です。そのため譲渡対価を資産ごとに合理的に区分し、課税資産の部分に消費税がかかります。
覚えておく事実
- 消費税の課税対象となる資産には、棚卸資産や固定資産のような有形資産のほか、権利その他の無形資産も含まれる。
- 金銭債権の譲渡は、有価証券等の譲渡として非課税取引に当たる。
- 株式譲渡は有価証券の譲渡なので非課税で、事業譲渡のような資産ごとの判定は生じない。
試験ではここを押さえる
- よく問われる点計算問題では、課税資産(建物・機械・棚卸資産・営業権)の合計だけに税率を掛ける。土地と売掛金は除く。
- ひっかけに注意「事業を一括して譲渡するので全体が非課税」「売掛金や土地も建物と同様に課税資産」は誤り。
出典:国税庁タックスアンサー No.6105 課税の対象、国税庁タックスアンサー No.6201 非課税となる取引、消費税法
税務上ののれん(資産調整勘定)は5年で均等に損金算入
非適格合併や一定の事業譲受けで、対価が受け入れた資産・負債の時価純資産を超える部分は資産調整勘定とし、60か月(5年)で均等に損金に算入します。
くわしい解説を読む
資産調整勘定は、法人税法上の「のれん」に当たるものです。非適格合併等(適格合併に当たらない合併、適格分割に当たらない分割、事業の譲受けなどのうち政令で定めるもの)で資産・負債の移転を受け、交付した対価の額が、移転を受けた資産・負債の時価純資産価額を超えるとき、その超える部分のうち政令で定める部分が資産調整勘定になります。計上した額は、当初計上額を60で割り、その事業年度の月数を掛けた額を毎期減額し、損金に算入します。会社が償却額を自由に決めることはできません。
例仮の数値で、資産調整勘定1億2,000万円、12か月の事業年度なら年2,400万円
覚えておく事実
- 対価が時価純資産価額に満たない場合、その不足額は差額負債調整勘定とし、同じく60か月で均等に減額して益金に算入する。
- 資産調整勘定の減額は、非適格合併等の日を含む事業年度ではその日から事業年度終了の日までの月数で計算する。1か月未満の端数は1か月とする。
- 引き継いだ従業者の退職給与の負担を引き受けた場合などは、その額を負債調整勘定とする。
試験ではここを押さえる
- 似た用語との違い会計上ののれんは効果の及ぶ期間(20年以内)で償却、税務上の資産調整勘定は60か月で均等に損金算入。入れ替えに注意。
- 数字を覚える損金算入額=当初計上額÷60×その事業年度の月数。「20年」「10年」で割った選択肢や、対価全額で計算した選択肢は誤り。
出典:法人税法、企業会計基準第21号「企業結合に関する会計基準」(ASBJ、最終改正平成31年1月16日)
適格合併は株式以外の資産を交付しないことが基本
合併が税制上の適格合併になるには、被合併法人の株主に合併法人の株式以外の資産(金銭など)を交付しないことが基本の要件です。
くわしい解説を読む
法人税法は、一定の要件を満たす合併を適格合併と定めています。基本の要件は、被合併法人(合併で消滅する会社)の株主に、合併法人(存続する会社)又はその100%親会社のどちらか一方の株式以外の資産を交付しないことです。そのうえで、次のいずれかに当たる必要があります。①当事者間に完全支配関係(100%)がある合併。②支配関係(50%超)があり、被合併法人の従業者のおおむね80%以上が合併後の業務に従事し、主要な事業が引き続き行われる見込みがある合併。③共同で事業を行うための合併。適格分割も同じ枠組みで定められています。
覚えておく事実
- 株主への剰余金の配当として交付する金銭や、合併に反対する株主の買取請求に基づく対価は、交付してはならない資産から除かれる。
- 合併の直前に合併法人が被合併法人の株式の3分の2以上を持つ場合、他の株主に交付する金銭なども除かれる。
- 適格分割型分割では、分割承継法人の株式が、分割法人の各株主の持株割合に応じて交付される必要がある。
- 個人株主の側でも、合併法人等の株式以外の資産が交付されない合併では、株式の譲渡益への課税が繰り延べられる。
試験ではここを押さえる
- ひっかけに注意「反対株主に買取請求代金を払うと金銭等の交付となり非適格」は誤り。買取請求の対価は除かれる。
- 似た用語との違い支配関係(50%超)の合併は従業者おおむね80%以上の引継ぎと主要事業の継続見込みが必要。完全支配関係の類型の要件とは別。
- よく問われる点被合併法人の株主に金銭等を交付すると、原則として非適格合併になる。
出典:法人税法、国税庁タックスアンサー No.1536 株式等に係る譲渡所得等の収入金額とみなされる場合-法人の合併等、自己株式の取得等の場合-
適格合併でも欠損金の引継ぎには制限がある
適格合併では被合併法人の欠損金を合併法人が引き継げるのが原則です。ただし支配関係が5年以上続いていないと、共同事業の要件を満たさない限り制限されます。
くわしい解説を読む
欠損金(税務上の赤字)は、その後10年以内に開始する事業年度の所得から差し引けます。適格合併では、被合併法人の未処理の欠損金を、合併法人の欠損金とみなして引き継ぐことができます。ただ、これを無制限に認めると、欠損金を使う目的で会社を買って合併することができてしまいます。そこで、支配関係がある法人間の適格合併では、合併法人の合併事業年度開始の日の5年前の日(又は設立の日)から支配関係が続いていない場合、共同で事業を行うための合併に当たらない限り、支配関係が生じる前の事業年度の欠損金などは引き継げません。
覚えておく事実
- 合併法人自身が持っている欠損金にも、支配関係が生じる前の分などについて使用制限がかかる場合がある。
- 非適格合併では、被合併法人の欠損金は合併法人に引き継げない。
- 欠損金の繰越控除は、欠損金が生じた事業年度に確定申告書を出し、その後も連続して提出し、帳簿書類を保存している場合に限り認められる。
試験ではここを押さえる
- ひっかけに注意「適格合併なら、支配関係の継続期間にかかわらず欠損金を常に全額引き継げる」は誤り。
- 数字を覚える基準は「5年」。合併事業年度開始の日の5年前の日(又は設立の日)から支配関係が続いているかで判定する。
- ひっかけに注意「非適格合併でも被合併法人の欠損金は全額引き継がれる」は誤り。
出典:法人税法
発行会社への株式譲渡ではみなし配当が生じる
個人が非上場株式を発行会社に売ると、受け取った金額のうち資本金等の額を超える部分は配当とみなされ、残りが株式の譲渡収入になります。
くわしい解説を読む
株式を第三者ではなく、その株式を発行した会社自身に売ることを、会社側からみて自己株式の取得といいます。この場合、個人株主が受け取る金銭のうち、その株式に対応する資本金等の額を超える部分は「みなし配当」として配当所得になります。非上場株式の配当所得は、他の所得と合算して税額を計算する総合課税の対象です。資本金等の額に対応する残りの部分は株式の譲渡収入となり、取得費などを引いた額に申告分離課税がかかります。第三者に売れば全額が譲渡所得になるので、売り先によって課税関係が変わります。
例仮の数値で、1株50万円で売り、1株当たりの資本金等の額が5万円なら、45万円がみなし配当
覚えておく事実
- みなし配当は配当等として扱われるため、支払う発行会社は源泉徴収(20.42%)をしなければならない。
- 相続税を納める個人が、相続した非上場株式を相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに発行会社へ売る場合、みなし配当課税をしない特例がある。
- 相続した非上場株式のみなし配当課税をしない特例を使うには、譲渡する日までに所定の届出書を発行会社に提出する必要がある。
試験ではここを押さえる
- よく問われる点計算は「交付額−資本金等の額の対応部分=みなし配当」「資本金等の額の対応部分−取得費=譲渡所得」。全額をみなし配当とするのは誤り。
- 似た用語との違い第三者への譲渡は全額が譲渡所得(分離課税)。発行会社への譲渡は、みなし配当部分が配当所得(総合課税)になる。
出典:国税庁タックスアンサー No.1536 株式等に係る譲渡所得等の収入金額とみなされる場合-法人の合併等、自己株式の取得等の場合-、所得税法、国税庁タックスアンサー No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例
完全支配関係は100%、支配関係は50%超の保有
法人税法の完全支配関係は、一の者が発行済株式等の全部を直接又は間接に持つ関係です。支配関係は、50%を超えて持つ関係です。
くわしい解説を読む
法人税では、グループ内の取引や組織再編の扱いを決めるため、会社同士の関係を株式の保有割合で区別します。完全支配関係は、一の者が法人の発行済株式等(その法人が持つ自己株式を除く)の全部を直接又は間接に保有する関係、又はその一の者との間にそうした関係がある法人同士の関係をいいます。支配関係は、同じく50%を超えて保有する関係です。「一の者」には法人だけでなく個人(同族関係者を含む)も含まれるため、同じオーナー個人が100%を持つ会社同士(兄弟会社)も完全支配関係にあります。グループ法人税制は完全支配関係を、組織再編税制の適格要件は完全支配関係と支配関係を基準にしています。
覚えておく事実
- 保有割合は、発行済株式等からその法人が持つ自己株式を除いて計算する。
- 直接の保有だけでなく間接の保有も含めて判定する。
- 資本金5億円以上の大法人による完全支配関係がある法人は、資本金1億円以下でも中小企業向け特例措置が使えない。
試験ではここを押さえる
- ひっかけに注意「完全支配関係の『一の者』は法人に限られ、個人が100%持つ兄弟会社の間には生じない」は誤り。
- 数字を覚える完全支配関係は「全部(100%)」、支配関係は「50%超」。
出典:法人税法、国税庁タックスアンサー No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用について
100%グループ内の資産譲渡の損益は繰り延べる
完全支配関係がある内国法人の間で、土地や有価証券などの譲渡損益調整資産を譲渡すると、その譲渡損益は譲渡した時点では計上せず繰り延べます。
くわしい解説を読む
グループ法人税制は、100%グループ内の取引を一体として扱う仕組みです。内国法人が、完全支配関係がある他の内国法人に譲渡損益調整資産を譲渡した場合、その譲渡利益額・譲渡損失額に相当する金額は、譲渡した事業年度の所得計算で調整され、その時点では課税所得に影響しません(繰延べ)。譲渡損益調整資産は、固定資産、土地(土地の上に存する権利を含む)、有価証券、金銭債権、繰延資産のうち、政令で定めるものを除いたものです。繰り延べた損益は、譲り受けた法人がその資産を譲渡・償却・評価換えしたり、貸倒れ・除却が生じたりしたときなどに、譲渡した法人の益金・損金に戻し入れます。
覚えておく事実
- 譲渡した法人と譲り受けた法人の間の完全支配関係がなくなると、繰り延べていた譲渡損益を、なくなった日の前日を含む事業年度で計上する。
- 繰延べは法人が選ぶものではなく、要件に当たれば必ず適用される。
- 譲渡した法人や譲り受けた法人が、完全支配関係のある法人に適格合併されて解散し関係がなくなった場合は、繰延べ損益を計上しない。
試験ではここを押さえる
- ひっかけに注意「繰延べは法人が選択した場合に限り適用」「完全支配関係がなくなっても繰延べ損益は計上されない」は誤り。
- よく問われる点M&Aで対象会社が親会社グループから外れると、過去にグループ内で繰り延べた譲渡損益が実現する点に注意する。
出典:法人税法
3. 会社の価値を算定する
譲渡額の交渉の前提になる、企業価値の算定(バリュエーション)の考え方です。M&A実務の「バリュエーション」の分野とあわせて読むと、工程の中での位置付けが分かります。
バリュエーション(財務)
練習問題 22問(初級 6・中級 9・上級 7) | この分野を演習する
出題範囲:バリュエーションに関する財務知識
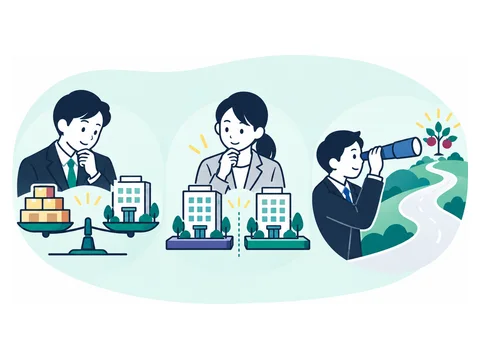
図解|バリュエーション(財務)
企業価値の算定は、着目点で3つの方法に分かれる
複数の手法を比べることもあるが、中小M&Aでは時価純資産法で算定されるケースが多い。
コストアプローチマーケットアプローチインカムアプローチ
何に着目するか貸借対照表の純資産上場している同業他社や類似取引事例将来期待されるキャッシュフローや利益
代表的な手法(修正)簿価純資産法、時価純資産法市場株価法、マルチプル法DCF法、収益還元法
強みBSだけを用いるため比較的シンプルに算定できる各手法の中で最も客観的な算定が可能将来の収益の見込みを反映できる
弱み将来の収益性・営業権が株式価値に反映されない類似企業・取引が少ないと純粋な企業価値が出ない可能性割引率・成長率など前提条件次第で結果が大きく異なる
この分野の用語(用語集)インカムアプローチEBITDAEV/EBITDA倍率法株主価値企業価値(EV)継続価値(ターミナルバリュー)現在価値コストアプローチ時価純資産法時価評価DCF法非事業用資産非流動性ディスカウントPER倍率法フリー・キャッシュ・フロー(FCF)簿価純資産法マルチプル法(類似会社比較法)マーケットアプローチほか15語
中小M&Aでは時価純資産法による評価が多いべき・求められる
バリュエーションの手法は3つのアプローチに分かれますが、中小M&Aでは時価純資産法で算定されるケースが多いとされています。
くわしい解説を読む
バリュエーション(企業価値評価・事業価値評価)の手法は、大きく3つに分かれます。会社の資産と負債から評価するコストアプローチ(時価純資産法・簿価純資産法など)、似た会社と比べて評価するマーケットアプローチ(類似会社比較法=マルチプル法など)、将来の収益から評価するインカムアプローチ(DCF法など)です。中小M&Aでは、資産・負債を時価で評価し直して純資産を求める時価純資産法で算定されるケースが多いとされます。相続税の計算に使う財産評価基本通達の純資産価額方式はこれに似ているため、税理士の業務知識でも対応できると考えられています。
覚えておく事実
- 税理士は、顧問先から譲渡対価の価額の妥当性について相談を受けた場合、適切な助言等をすることが期待される。
- 評価の方法は様々で判断が難しい場合もあり、その場合はM&Aを専門とする公認会計士等の専門家や公的機関と連携することが必要とされる。
- 時価純資産法では、全ての資産と負債の時価を検討し、帳簿に載っていない債務などがあれば追加して純資産額を計算する。
- 帳簿上の純資産では債務超過でも、時価純資産では資産超過となる場合もある。
試験ではここを押さえる
- よく問われる点中小M&Aで多いのは時価純資産法。「DCF法のみで算定するのが通常」は誤り。
- 似た用語との違いコスト=時価純資産法、マーケット=マルチプル法(類似会社比較法)、インカム=DCF法。組合せの入れ替えに注意。
- 義務か・望ましいか判断が難しいときは専門の公認会計士等や公的機関と連携することが「必要」。税理士の助言は「期待される」。
出典:中小M&Aガイドライン(第3版)本文 p.119、中小M&Aガイドライン(第3版)本文 p.120、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.48
簡易評価では売上総利益率の推移と6項目を見るべき・求められる
相談の初期には決算書でおおよその企業価値を評価します。売上総利益率の推移は付加価値を示すため重要で、成約可能性は6項目などを総合して判断します。
くわしい解説を読む
事前相談の簡易的なヒアリングでは、当事者の決算書を確認して、おおよその企業価値を評価します。特に売上総利益率(売上高に占める売上総利益の割合。粗利率)の推移は、企業としての付加価値を示す指標なので重要とされます。成約可能性は、譲り渡し側の(1)事業規模、(2)営業利益、(3)EBITDA(簡易的に営業利益+減価償却費)、(4)債務・資産状況、(5)有利子負債、(6)ネットデット(有利子負債から現預金を差し引いた純有利子負債)の6項目などを総合的に見て判断します。企業価値からみて他の選択肢が望ましい場合は、企業価値を高めた上でのM&Aの再検討や廃業などの選択肢を示すことが求められます。
覚えておく事実
- 財務分析に必要な観点として、利益や費用の内訳(減価償却費を含む)、売上、簿価純資産、現預金額、有利子負債、業績安定性等が挙げられる。
- 秘密保持が求められる情報を入手する際は、当事者と秘密保持契約を締結することが求められる。
試験ではここを押さえる
- ひっかけに注意付加価値を示す指標として挙げられているのは「売上総利益率の推移」。営業利益率と入れ替えた選択肢は誤り。
- よく問われる点6項目は事業規模・営業利益・EBITDA・債務資産状況・有利子負債・ネットデット。従業員数や自己資本比率は含まれない。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.22、参考資料2 中小M&Aの譲渡額の算定方法 p.4
評価の計算と、支援者が説明できるべきことべき・求められる
評価手法によって結果に差が出ることに留意し、専門家に評価を頼む場合でも、支援者が内容を理解して依頼者に説明できる状態が求められます。
くわしい解説を読む
バリュエーション(企業価値の評価)は、手法ごとの特性によって算定結果に差が出ます。知識・スキルマップは、選んだ手法ごとに、前提となる要素・条件を1つのシートに整理し、別のシートで必要な計算を行う形で、Excelでバリュエーションモデル(評価の計算表)を作る知識を挙げています。さらに、評価を公認会計士などの士業等専門家に依頼する場合でも、支援者がその内容を理解し、算定結果を依頼者に説明したり、相手側と調整する箇所について依頼者と話し合えたりする状態であることを求めています。
覚えておく事実
- DCF法(将来のキャッシュフローから評価する方法)では、予測期間(一般に3〜5年程度)のフリー・キャッシュフローと継続価値をWACC(加重平均資本コスト)で割り引いて事業価値を求める。
- DCF法では、事業価値に現預金などの非事業用資産を足して企業価値を求め、そこから有利子負債を引いて株主価値を出す。
- PER(株価収益率)倍率法は業界平均のPERを当期純利益に、PBR(株価純資産倍率)倍率法は業界平均のPBRを簿価純資産に当てはめて株主価値を求める。
試験ではここを押さえる
- ひっかけに注意「専門家に依頼したら、算定内容の理解や依頼者への説明は専門家に任せればよい」は誤り。
- よく問われる点算定された金額が「どのような前提」に基づくかを説明できることが、支援者のスキルとされる。
- よく問われる点DCF法:事業価値+非事業用資産=企業価値。企業価値-有利子負債=株主価値。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.47、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.48
事業計画は作成時期・作成者・作成状況から検証するべき・求められる
事業計画は、いつ・誰により・どのような状況の下で作成されたかの3つの観点から検証します。作成する経営者の立場によって強気にも保守的にもなりやすい点に注意します。
くわしい解説を読む
インカムアプローチ(将来の利益やキャッシュフローから価値を求める方法)のバリュエーションは事業計画の数値に基づくため、計画が妥当かどうかを確かめる必要があります。「いつ」の観点では、最新の事業環境と最新の数値が反映されているかを見ます。「誰により」の観点では、通常は経営者が作成・承認するので、経営者の事業への思いや将来への姿勢もあわせて確認します。「どのような状況」の観点では、基礎となる数値がどのように報告され、現場でどう集計されているかを確認します。あわせて、数値が過大・過少になる背景を理解し、仮説を持って資料を読み解くことが求められます。
覚えておく事実
- 譲り渡し側経営者が得る譲渡対価が大きい場合や、M&A成立後の経営への関与度が低い場合は、強気の事業計画となる傾向がある。
- 経営者による買収(MBO)では、成立後に自らが株主兼経営者となるため、過度に保守的な事業計画となる傾向がある。
試験ではここを押さえる
- ひっかけに注意譲渡対価が大きい・成立後の関与が低い場合は「強気」、MBOは「過度に保守的」。逆にした選択肢は誤り。
- よく問われる点3つの観点は「いつ・誰により・どのような状況の下で」作成されたか。「どの会計基準で」は含まれない。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.94
事業計画の収益が過大だと譲渡額が高くなりすぎるべき・求められる
DCF法などは事業計画の数値を基にするため、慎重な精査が必要です。計画上の収益が過大だと、譲渡額が本来の価値より高くなる可能性があります。
くわしい解説を読む
DCF法は、将来のキャッシュフローを現在価値に割り引いて価値を求める方法で、その将来の数値は事業計画から取ります。そのため、事業計画が売上高・費用などの具体的な数値に落とし込まれているかを確認し、作成の背景も踏まえて、前提や現状と比べた実現可能性を検証します。計画の収益が過大なまま算定すると、譲渡額が本来の価値より高値になるおそれがあります。事業計画が複数ある場合は、取締役会の承認の有無や譲り渡し側の社内での浸透度合いなどを踏まえて、検証すべき計画を選びます。事業計画がない場合は、各種分析や譲り渡し側へのインタビューなどに基づいて作成し、検証します。
覚えておく事実
- 事業計画の前提や譲り渡し側がM&Aに取り組む背景は、資料やマネジメントインタビュー等を通じて把握し、仮説を持って妥当性を検証する。
試験ではここを押さえる
- よく問われる点事業計画が複数あるときは「取締役会承認の有無・社内での浸透度合い」で選ぶ。単純平均や、最新のものを無条件に使うのは誤り。
- ひっかけに注意「事業計画がなければ検証できない」は誤り。各種分析やインタビューに基づいて作成し、検証する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.94
DDの検出事項を事業計画のPL・BS予測に反映するべき・求められる
DD(デュー・ディリジェンス:買収前の調査)の検出事項は、定量化でき影響が大きいものを事業計画に反映し、定量化できないものは表明保証や最終契約で調整するのが一般的です。
くわしい解説を読む
DDで分かったことを価格に反映するには、事業計画を修正します。損益計算書(PL)では、売上高を市場規模×市場シェア、拠点別の積み上げ、販売単価×販売数量、過去の成長率などで予測します。売上原価は売上高×売上原価率か原価の積み上げ、販売費及び一般管理費は変動費+固定費で予測し、変動費は売上高か従業員数に連動させます。システムや本社設備の投資予定があれば、その償却費も計算します。貸借対照表(BS)では、運転資本(売上債権・棚卸資産・仕入債務)を項目ごとに回転日数か回転率で求め、売上高や売上原価の増減に連動させて予測します。
覚えておく事実
- マイナスの検出事項だけでなく、プラスの検出事項も反映を検討し、より適切かつ公正な事業計画とする必要がある。
- 譲渡額などの調整は難航しやすいため、検出事項の内容と評価を譲り渡し側にも丁寧に説明し、理解を得る必要がある。
試験ではここを押さえる
- 数字を覚える運転資本の回転日数・回転率は「過去3年程度の平均値」を使う。直近1か月の実績とする選択肢は誤り。
- 似た用語との違い定量化でき影響が大きい→事業計画(価格)へ反映。定量化できない→表明保証や最終契約等で調整。
- ひっかけに注意「保守的にするためプラスの検出事項は反映しない」は誤り。プラスの検出事項も反映を検討する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.101
DDの指摘は評価手法ごとに反映先が違うべき・求められる
DD(デュー・ディリジェンス:買収前の調査)の指摘を買収価格に反映するとき、資産の含み損益や簿外債務は時価純資産法に、正常収益力の修正はDCF法とマルチプル法に反映します。
くわしい解説を読む
DDで見つかったリスクへの対応には、受け入れる、買収価格を調整する、スキームを変える、クロージングの前提条件にする、表明保証・補償で手当てする、買収を断念するなどがあります。買収価格を調整する場合、評価手法によって反映先が違います。時価純資産法(資産・負債を時価で評価し直した純資産で評価)には、資産の含み損益や簿外債務を反映します。DCF法には、収益・費用を修正して正常収益力(一時的な影響を除いた事業の基礎的な収益力)を出し直したとき、将来キャッシュフローに影響するので反映します。類似会社比較法(マルチプル法)にも、正常収益力の見直しがEBIT倍率・EBITDA倍率などの収益性倍率による評価に影響するので反映します。
覚えておく事実
- EV/EBITDA倍率法では、株式価値=EBITDA×EV/EBITDA倍率−純有利子負債(有利子負債−現預金)で求める。
- 中小企業は上場会社より株式の流動性が低いため、30%程度の非流動性ディスカウントをするケースもある。
- 簿外債務が懸念される場合は、株式譲渡から事業譲渡にスキームを変更し、必要な資産・負債のみを引き継ぐ方法もある。
- DD後に判明したリスクへの対応・調整を支援者が行うと非弁行為にあたる可能性があるため、基本的には弁護士に相談する。
試験ではここを押さえる
- 似た用語との違い含み損益・簿外債務→時価純資産法。正常収益力の修正→DCF法とマルチプル法。「簿外債務はDCF法の割引率で反映」は誤り。
- ひっかけに注意「倍率は市場で決まるので、正常収益力を見直してもマルチプル法の評価は変わらない」は誤り。収益性倍率による評価に影響する。
- 数字を覚える非流動性ディスカウントは「30%程度」で、行う「ケースもある」もの。必ず行う・50%とする選択肢は誤り。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.139、参考資料2 中小M&Aの譲渡額の算定方法 p.4
企業価値評価はコスト・マーケット・インカムの3つ
バリュエーションは、純資産に着目するコスト、類似の上場会社や取引から推定するマーケット、将来の収益から求めるインカムの3つのアプローチに分かれます。
くわしい解説を読む
バリュエーション(企業価値評価・事業価値評価)は、会社や事業の価値を数字で評価する作業です。中小M&Aガイドラインは、公認会計士が日本公認会計士協会の「企業価値評価ガイドライン」を踏まえ、事案に応じて適切に行うことを望むとしています。コストアプローチ(ネットアセットアプローチ)は主に貸借対照表の純資産に着目し、代表的な手法は(修正)簿価純資産法と時価純資産法です。マーケットアプローチは上場同業他社や類似取引事例から推定し、市場株価法とマルチプル法が代表です。インカムアプローチは将来期待されるキャッシュフローや利益から算定し、DCF法と収益還元法が代表です。複数の手法の結果をそれぞれ比較検討するケースもあります。
覚えておく事実
- 企業価値評価ガイドラインの一般的特徴では、客観性はコストとマーケットが◎(優れている)、インカムが△(問題となるケースもある)とされる。
- 将来の収益獲得能力の反映と、会社固有の性質の反映は、インカムアプローチが◎とされる。
- 市場での取引環境の反映は、マーケットアプローチが◎とされる。
- 中小M&Aでは、時価純資産法で算定されるケースが多いとされる。
試験ではここを押さえる
- 似た用語との違い時価純資産法・簿価純資産法=コスト、市場株価法・マルチプル法=マーケット、DCF法・収益還元法=インカム。組合せの入れ替えに注意。
- よく問われる点コストは「純資産」、マーケットは「上場同業他社・類似取引」、インカムは「将来のキャッシュフロー・利益」に着目する。
出典:中小M&Aガイドライン(第3版)本文 p.113、中小M&Aガイドライン(第3版)本文 p.114、中小M&Aガイドライン(第3版)本文 p.119
4. 調べて、契約に反映する:DDと最終契約
譲り受け側は、財務・税務のDD(買収前の調査)で決算書の実態や税務上のリスクを確かめ、その結果を譲渡額の調整や表明保証などの最終契約の条項に反映します。
出題範囲:調査事項に関する財務知識
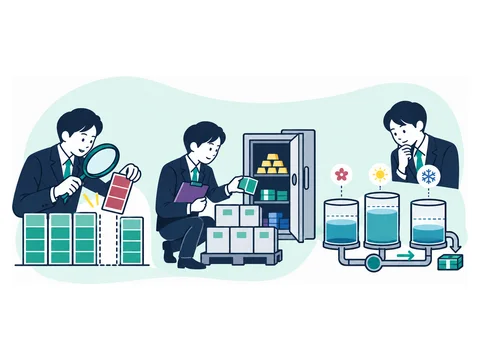
図解|財務DD
財務DDは収益力・財政状態・資金の3面で調べる
譲り受け側が収益力や財務リスクを把握するため、財務・会計状況を調べる。
収益力(PL)
- 正常化調整で突発的・一時的な取引の影響を除く
- プロフォーマ調整でM&A後の収益・費用の変化を反映
- 会計方針を把握し、損益の歪みがないか確かめる
財政状態(BS)
- 調整後純資産(含み損益・簿外項目を反映)
- ネットデット=有利子負債−現金等の非事業資産
- 簿外資産や架空計上など資産性のない資産の有無
- BSに計上されていない偶発債務・資産除去債務
資金の流れ(CF)
- 季節変動やトレンドから正常な運転資本水準を導く
- 必要な設備投資が実施され、事業計画に織り込まれているか
この分野の用語(用語集)運転資本偶発債務債務超過企業実態貸借対照表スタンドアローン・コスト税効果会計退職給付債務調整後純資産デットライクアイテムネットデット含み損益簿外債務簿外資産売上債権カーブアウト減損(減損処理)財務DD仕入債務ほか10語
正常収益力は2つの調整で求めるしなければならない
正常収益力とは事業の実力としての収益力で、一時的な損益を除く「正常化調整」と、M&A後に見込まれる収益・費用の変化を反映する「プロフォーマ調整」を行って求めます。
くわしい解説を読む
財務DDの収益力分析で、過去の損益計算書(PL)の利益をそのまま使うと、たまたま起きた取引の影響で実力を見誤ります。そこで、まず正常化調整として、突発的・一時的な取引の影響を除きます。あわせて、営業外損益や特別損益の中でも毎期発生している事業関連の損益は取り込みます。次にプロフォーマ調整として、M&A後に想定される収益・費用の増減を反映し、比べやすくします。例は、廃止した事業の影響の除外、カーブアウト(事業の一部の切り出し)での本社費用の除外、スタンドアローン・コスト(切り出した事業が独立して運営するために新たにかかる費用)の追加、計画上の為替レートの過去実績への当てはめです。
覚えておく事実
- EBITDA(利払い・税金・減価償却前の利益)など過去の収益力に加え、一時的・偶発的・臨時の損益や廃止事業の損益を把握した上で、正常収益力を検討する。
- 正常化調整とプロフォーマ調整を行った後の収益力は、事業計画に反映する。
- M&A後に追加・削減される収益・費用を算出し、バリュエーション(企業価値の評価)での調整に使うことが求められる。
試験ではここを押さえる
- 似た用語との違い一時的な取引の影響を除くのは正常化調整。スタンドアローン・コストの追加や本社費用の除外はプロフォーマ調整。
- ひっかけに注意「営業外・特別損益はすべて除外する」は誤り。毎期発生している事業関連の損益は取り込む。
- よく問われる点スタンドアローン・コストは費用の追加なので、調整後の利益からは差し引く。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.106
BSの検証では運転資本と調整後純資産を出すしなければならない
財務DDの貸借対照表(BS)の検証では、運転資本や純資産などを算出します。特にネットデットと調整後純資産の分析は、価格や契約内容を検討する材料として重要です。
くわしい解説を読む
貸借対照表は、ある時点の資産・負債・純資産をまとめた表です。運転資本は短期的な資金繰りを評価する指標で、売上債権(売掛金・受取手形)+棚卸資産(在庫)-仕入債務(買掛金・支払手形)で求めます。純資産は総資産-総負債で、財務の健全性を確認する指標です。調整後純資産は、帳簿上の純資産に含み益(時価が帳簿価額を上回る分)を加え、含み損や簿外債務(貸借対照表に載っていない債務)を差し引くなどして求めます。含み損益は税効果(税金への影響)を考慮して検証します。ネットデット(有利子負債から現金等を差し引いた額)と調整後純資産の分析結果は、バリュエーションだけでなく、M&Aの手法、最終契約書、買収後の資金調達、会計上の影響の検討材料にもなります。
覚えておく事実
- スキルマップの算式は「調整後純資産=純資産+含み益-含み損-簿外債務・簿外資産」と示されている。
- 運転資本の算式に、現金・預金や借入金は含まれない。
- 資産の分析では、簿外資産の有無と、架空計上など資産としての実体がないものの有無が重要な着眼点とされる。
- 棚卸資産など実態をつかみにくい資産は、粉飾などの不適切な会計処理が行われている可能性に留意する。
試験ではここを押さえる
- ひっかけに注意運転資本に現金・預金を加えたり借入金を差し引いたりする計算は誤り。売上債権+棚卸資産-仕入債務で求める。
- よく問われる点調整後純資産は含み益を加え、含み損と簿外債務を差し引く。含み損益は税効果を考慮する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.108
ネットデットで実質的な負債をつかむしなければならない
ネットデットは有利子負債から現金等の非事業資産を差し引いた額で、実質的な負債の状況を示します。リース債務などのデットライクアイテム、保険積立金などのキャッシュライクアイテムもあわせて検証します。
くわしい解説を読む
有利子負債は、銀行からの借入金のように利息の支払を伴う負債です。これから、事業に使っていない現金などの資産(非事業資産)を差し引いたものがネットデットで、差し引いた結果マイナスになる、つまり非事業資産のほうが多い場合はネットキャッシュと呼びます。さらに、帳簿上は借入金ではなくても実質的には負債として扱う項目(デットライクアイテム)と、実質的には現金に近い項目(キャッシュライクアイテム)も洗い出して検証します。こうして企業の実質的な負債の状況をつかみ、その結果はバリュエーションや最終契約書などの検討材料になります。
覚えておく事実
- ネットデット=有利子負債-現金等の非事業資産。非事業資産が有利子負債を上回る場合はネットキャッシュとなる。
- デットライクアイテムの例は、リース債務、退職給付債務、資産除去債務、偶発債務等である。
- キャッシュライクアイテムの例は、有価証券、保険積立金、事業外資産等である。
試験ではここを押さえる
- ひっかけに注意保険積立金はキャッシュライク、退職給付債務・資産除去債務・リース債務はデットライク。逆にした選択肢は誤り。
- ひっかけに注意「ネットデットは有利子負債に非事業資産を加えて求める」は誤り。差し引いて求める。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.108
IMを受け取ったら財務と事業計画の妥当性を確かめるべき・求められる
譲り受け側はIM(企業概要書)を受け取ったら、粉飾・簿外債務の有無などの財務情報や、事業計画に無理や過度な保守性がないかを確認します。
くわしい解説を読む
IM(企業概要書)は、譲り渡し側の事業や財務の情報をまとめた資料です。受け取った譲り受け側は、次の点を確認します。事業構造・組織図では、事業を引き継ぐ上で妨げになる要因がないか。財務情報では、粉飾や簿外債務(貸借対照表に載っていない債務)がないか、資金の流れに不審な点がないか、健全な財務状況か。事業計画では、無理がないか、反対に過度に保守的になっていないか。そのうえで、M&Aの目的を踏まえて事業概要・業績・財務状況を分析し、シナジー効果(統合による相乗効果)の有無を検証します。不明点や疑義は譲り渡し側へ問い合わせるほか、DD(デュー・ディリジェンス:買収前の詳細調査)で調べる事項として整理します。
覚えておく事実
- 売上が特定の取引先に集中している場合は、COC条項(支配権の変動で契約解除などができる条項)の有無等を、トップ面談時や基本合意締結時に確認する。
- ビジネスモデルや商流の検討等を通じて、譲り渡し側企業の根源的な強みを分析することが求められる。
- 仲介者は利益相反防止の観点から、確定的なバリュエーションやDDの調査内容の検討など、評価・判断に影響する支援はできない。
試験ではここを押さえる
- ひっかけに注意事業計画は「無理がないか」だけでなく「過度に保守的でないか」も確認する。「横ばいで保守的だから検討不要」は誤り。
- よく問われる点IMの不明点は、問い合わせを控えてクロージング後に確認するのではなく、問い合わせたりDDの調査事項として整理したりする。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.61
事業の切り出しでは共通費や設備の分離を見直すべき・求められる
事業の一部を切り出すカーブアウトでは、元の会社の前提で作られた数字を、切り出し後の運営を想定して見直します。この論点をスタンドアローン・イシューといいます。
くわしい解説を読む
カーブアウトは、会社の事業の一部を切り出してM&Aの対象とすることです。切り出す事業の財務諸表(カーブアウト財務諸表)は、譲り渡し側の社内の前提で共通費の配賦計算などが行われているため、独立した会社として必要なコストを表しているとは限りません。そこで、人員の分け方、業務フローの分離、契約の移管範囲、共通費の配賦、資産・設備の分離、システム・インフラの分離を検討します。特定の事業に負担させるべき共通費が精緻に見積もられている例は稀です。提出された財務諸表と、切り出した事業が継続して動くために実際に必要なキャッシュフローがずれることがある点に注意します。
覚えておく事実
- 製造所や物流センター等の全社共通資産は、切り出す事業の運用方法を決めないと、カーブアウトBS(切り出す事業の貸借対照表)に含める資産負債の範囲と金額を決められない。
- 短期間での分離が難しい不動産やシステムは、移行期間業務委託契約(TSA)等の付随契約で一定期間の共有関係を続けて対処する。
- システムの観点では、ITアプリケーションの分離や新規ライセンスの取得費用、ITコストの想定額が分離後の事業規模に見合うかを確認する。
- 業務フローの観点では、取引先の流出、ブランド・商標変更のコスト・期間、許認可の維持、調達先からのボリュームディスカウント喪失を確認する。
試験ではここを押さえる
- ひっかけに注意「カーブアウト財務諸表は共通費が精緻に見積もられているので、そのまま事業計画の基礎にしてよい」は誤り。精緻な例は稀。
- よく問われる点分離が難しいものがあっても直ちに断念はしない。TSA等で移行期を手当てし、移行期の措置と最終的な姿を分けて整理する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.110、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.111
財務DDは基本合意後に範囲を合意して行う
財務DDは、譲り渡し側の事業実態を調べてリスク要因を把握するための調査です。一般に基本合意の締結後に、依頼者と公認会計士が範囲と手法を合意して行います。
くわしい解説を読む
財務DD(財務デュー・ディリジェンス)は、過去の実績の把握、現在の財務状態の調査による財務リスクの特定、将来の事業計画の基礎となる情報の入手を目的とします。調査範囲や手法は、主に依頼者である譲り受け側が、どのスキームを前提に、どの程度のリスクを許容でき、どれだけの時間とコストを掛けられるかで変わります。たとえば株式譲渡を前提にする場合は、簿外債務・偶発債務も含めた全般的な調査が必要になることが多いです。そのため依頼者と公認会計士が事前に範囲と手法を合意して決めます(合意された手続)。結果は譲渡対価やスキームの修正、M&A自体の中止の判断に使われ、PMI(クロージング後の統合作業)でも活用されます。
覚えておく事実
- 財務DDで多大な簿外債務・偶発債務が見つかると、株式譲渡から事業譲渡へのスキーム変更を余儀なくされることもある。
- 合意された手続の留意点は、日本公認会計士協会の専門業務実務指針4400(合意された手続業務に関する実務指針)を参照する。
- 公認会計士が財務DDを行う際は、慎重かつ効率的な調査を心掛けることが望まれる。
試験ではここを押さえる
- よく問われる点時期は一般に基本的な譲渡条件の合意後(主に基本合意締結後)。「基本合意前の初期段階が多い」は誤り。
- 似た用語との違いセラーズDDは譲り渡し側が事前に行う財務DDで、中小M&Aでは少ない。譲り受け側が行うもの・標準的な手続とするのは誤り。
- ひっかけに注意範囲・手法は公認会計士が独自に決めるのではなく、依頼者と事前に合意して決める(合意された手続)。
出典:中小M&Aガイドライン(第3版)本文 p.114
財務DDは価格に影響する5項目を中心に調べる
財務DD(財務デュー・ディリジェンス)は、譲り受け側が譲り渡し側の収益力や財務リスクを把握するための調査です。時価純資産・正常収益力など、価格に影響する項目を中心に調べます。
くわしい解説を読む
財務DDでは、対象企業の潜在的な財務リスクを特定するため、まずバリュエーションに影響する項目を調べます。時価(実態)純資産、正常収益力(一時的な影響を除いた事業の基礎的な収益力)、運転資本分析、設備投資分析、ネットデット分析の5つです。ネットデット(有利子負債から現金等の非事業資産を引いた額)の分析では、リース債務や偶発債務などのデットライクアイテム、有価証券や保険積立金などのキャッシュライクアイテムも考慮します。さらに、買収後に表面化するおそれのある税務リスク、事業を切り出す場合のスタンドアローン・イシュー、PMI(買収後の統合作業)に影響する事象も把握します。調査は書面だけで済ませず、現場へ赴いて現物を確認することが肝要です。
覚えておく事実
- 中小M&Aでは少ないが、譲り渡し側が事前に財務上の問題点や必要資料を整理するため財務DDを行うことがあり、これをセラーズDDという。
- 棚卸資産や債券など実態が把握しづらい資産は、粉飾等の不適切な会計処理が行われている可能性に留意する。
- 財務DDの調査報告書は、貸借対照表(BS)や損益計算書(PL)を大分類として、勘定科目・実施事項・調査結果・発見されたリスクを整理する。
試験ではここを押さえる
- よく問われる点価格に影響する調査項目は、時価(実態)純資産・正常収益力・運転資本分析・設備投資分析・ネットデット分析の5つ。
- ひっかけに注意「財務DDは書面の確認で完結し、現物確認は不要」は誤り。現場へ赴き現物を確認することが肝要。
- よく問われる点調査報告書は勘定科目別に整理するだけでなく、リスクが判明したらテーマ別にも整理する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.102、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.108、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.113
譲り受け側が上場企業ならJ-SOX対応を把握する
譲り受け側が上場企業の場合は、J-SOX(内部統制報告制度)に基づく対応を把握し、実施体制の整備と準備期間(リードタイム)を考慮する必要があります。
くわしい解説を読む
財務DD(買収前の財務調査)では内部統制(業務の誤りや不正を防ぐ社内の仕組み)も調べます。業務プロセス(決算財務・IT・購買・販売の担当者や管理・承認フロー等)、資産管理(現金・預金・有価証券・棚卸資産・固定資産の保管場所や職務分掌等)、社内規程(就業規則・給与規定・退職金規定等)が対象で、PMI(買収後の統合作業)で改善すべき点を明確にします。譲り受け側が上場企業なら、J-SOXに基づく対応も把握する必要があります。J-SOXを適用する場合は、経営者による内部統制の整備・評価、監査人による内部統制の監査、内部統制報告書の提出が必要です。経営者による整備・評価では、業務記述書・フローチャート・リスク・コントロール・マトリックスの3つの書類を使います。
覚えておく事実
- 業務記述書は、業務内容や手順等のプロセス、業務遂行者等を記載した書類で、業務の概要や管理方針、職務分掌を把握するために作る。
- フローチャートは業務プロセスを図式化した書類で、取引と会計処理の流れを整理し、内部統制上のリスクの識別に役立てる。
- リスク・コントロール・マトリックスは、業務上のリスクと、そのリスクを内部統制でどう低減するかを明文化した対応表。
- 監査人は、経営者が作成した内部統制報告書を独立の立場から監査し、虚偽の内容がないかを確かめる。
試験ではここを押さえる
- 似た用語との違い文章で業務の手順や担当者を書くのが業務記述書、図にしたのがフローチャート、リスクと統制の対応表がリスク・コントロール・マトリックス。
- ひっかけに注意J-SOX対応の把握が必要なのは「譲り受け側」が上場企業の場合。内部統制の調査自体は、非上場同士でも財務DDの調査項目。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.103、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.104
出題範囲:調査事項に関する税務知識
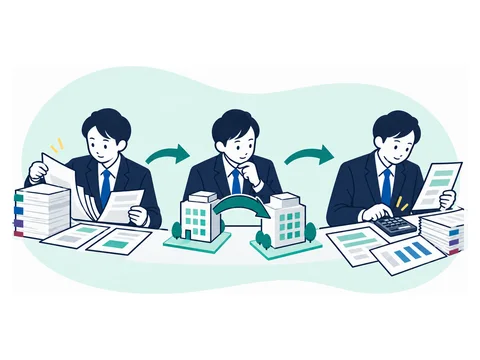
図解|税務DD
税務DDは過去の申告・スキーム・諸税の3方向で調べる
過去の申告誤りによる追徴課税など、潜在的な税務リスクを把握する。
過年度の申告
- 経営陣・顧問税理士等へのインタビュー
- 過去の税務申告書・決算書のレビュー
- 過去の税務調査の結果・指導事項の分析
- 必要な届出等が適切に提出されているか
スキームの影響
- 譲り受け側・譲り渡し側の課税関係を検討する
- 過去の組織再編・資本取引の税務処理を把握する
- 税務上の欠損金の使用可能性を把握する
- 役員退職金の不相当に高額な部分は損金不算入
その他の諸税
- 消費税・源泉所得税・償却資産税・関税等を個別に検証
- 源泉徴収漏れは支払者である対象会社が納付義務を負う
この分野の用語(用語集)欠損等法人税務調査追徴課税加算税・延滞税源泉徴収税務申告等の適正(表明保証)税務DD同族会社役員給与役員退職給与
赤字会社を買収しても欠損金が使えなくなる場合がある
欠損金を持つ会社が他の者に50%超の株式を持たれ、その後5年以内に旧事業の廃止など一定の事由に当たると、それまでの欠損金の繰越控除が使えなくなります。
くわしい解説を読む
繰越欠損金は、過去の事業年度の税務上の赤字(欠損金)を、その後の所得から差し引ける仕組みです。欠損金を持つ会社(欠損等法人)が、他の者に発行済株式等の50%超を保有される特定支配関係になり、その日(特定支配日)から5年以内に一定の事由に当たると、その事由に当たった事業年度以後は、それより前の事業年度に生じた欠損金を繰越控除できなくなります。代表的な事由は、それまでの事業(旧事業)をすべてやめ、旧事業の規模のおおむね5倍を超える資金の借入れ等を行うことです。赤字会社を買収して欠損金を使う計画では、この制限を確認します。
覚えておく事実
- 欠損金を繰り越せる期間は10年(平成30年4月1日前に開始した事業年度に生じた分は9年)。
- 繰越控除を受けるには、欠損金が生じた事業年度に青色申告書を提出し、その後も連続して確定申告書を提出している必要がある。
- 中小法人等以外の法人は、欠損金の控除限度が所得の50%になる(平成30年4月1日以後に開始する事業年度)。
- 税務DD(税務デュー・ディリジェンス。買収前の税務の調査)では、税務上の欠損金の使用可能性や各種税制の適用状況を把握する。
試験ではここを押さえる
- 数字を覚える特定支配関係は「50%超」の保有で、期間は特定支配日から「5年以内」。「100%を取得した場合に限る」は誤り。
- ひっかけに注意「株式を買えば、取得後にどのような事業変更をしても欠損金は無条件に使える」は誤り。
- ひっかけに注意「欠損金が生じた年度が白色申告でも、その後連続して申告していれば繰越控除できる」は誤り。
出典:国税庁タックスアンサー No.5762 青色申告書を提出した事業年度の欠損金の繰越控除、法人税法、中小M&Aガイドライン(第3版)本文 p.119
税務DDで過去の税務リスクを確かめるべき・求められる
税務DDは、過去の申告誤りによる追徴課税など、企業価値に影響する潜在的な税務リスクを把握する調査です。株式譲渡では、そのリスクが対象会社に残ります。
くわしい解説を読む
税務DD(税務デュー・ディリジェンス)は、対象会社の税務上の問題を事前に調べる手続きで、依頼者と協議して調査の範囲・対象年度・手法を決めます。一般的な手続は、経営陣や顧問税理士へのインタビュー、過去の税務申告書のレビュー、過去の税務調査・税務訴訟の把握、過去の組織再編や資本取引の税務処理の把握、欠損金の使用可能性や各種税制の適用状況の把握などです。消費税や源泉所得税などの諸税も個別に検証します。株式譲渡では会社がそのまま引き継がれるため、クロージング(譲渡の実行)後に申告漏れが見つかると、譲り受け側が納税を負担するおそれがあります。
覚えておく事実
- 配当等を支払う会社は、支払の際に所得税を源泉徴収して翌月10日までに納付する義務を負う。徴収漏れは支払者である対象会社の問題になる。
- 役員給与(退職給与などを除く)のうち、定期同額給与・事前確定届出給与・業績連動給与のいずれにも当たらないものは、損金に算入されない。
- 役員給与・役員退職金のうち不相当に高額な部分も損金に算入されない。退職金の目安は「最終月額報酬×役員勤続年数×功績倍率」とされる。
試験ではここを押さえる
- ひっかけに注意「株主が変われば、対象会社の過去の源泉徴収漏れの納付義務は消える」は誤り。対象会社の税務リスクとして残る。
- よく問われる点過去の組織再編や資本取引の税務処理も税務DDの確認対象。「すでに完了した取引なので対象外」は誤り。
- 義務か・望ましいか顧問税理士は、顧問先が対象となるDDに資料提供やインタビューで積極的に協力することが「望ましい」とされる。
出典:中小M&Aガイドライン(第3版)本文 p.119、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.112、法人税法
税務DDは過去の申告からスキームへの影響まで調べるべき・求められる
税務DD(税務デュー・ディリジェンス)では、過去の申告や税務調査から潜在的な税務リスクをつかみ、検討中のスキームが税務に与える影響や、法人税以外の諸税のリスクも把握します。
くわしい解説を読む
クロージング後に過去の申告漏れや記載ミスが見つかると、譲り受け側が納税を負担するおそれがあり、追徴課税が多額なら経営不振に陥る可能性もあります。そこで税務DDでは、経営陣や顧問税理士へのインタビュー、過去の税務申告書のレビュー、過去の税務調査・税務訴訟の把握、過去の組織再編・資本取引の税務処理の把握、税務上の欠損金(過去の税務上の赤字のうち翌期以降の所得から差し引ける分)の使用可能性や各種税制の適用状況の把握などを行います。過去に表面化した税務リスクから現在のリスクを理解し、過年度の申告に潜むリスク、検討中のスキームが税務に与える影響、その他の諸税のリスクをつかみます。
覚えておく事実
- M&Aスキームの選択に影響する税務上の影響を把握するため、過去の税務調査の結果・指導事項・議論となった点等を分析する。
- 必要な届出等が適切に提出されているかを確認し、検討中のスキームでの譲り受け側・譲り渡し側の課税関係を検討する。
- 消費税、源泉所得税、償却資産税、関税等の諸税についても個別に検証する。
試験ではここを押さえる
- ひっかけに注意「税務DDは法人税だけが対象で、消費税・源泉所得税・償却資産税は対象外」は誤り。諸税も個別に検証する。
- よく問われる点過去の税務調査や組織再編は、決着・完了していても調べる。指導事項や議論となった点の分析も対象。
- よく問われる点クロージング後に申告漏れが見つかると、譲り受け側が納税を負担するおそれがある。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.112、法人税法
税務DDは必要に応じ行い、範囲は依頼者と協議する望ましい
税務DDは、過去の申告誤りによる追徴課税など潜在的な税務リスクを把握するために必要に応じて行い、範囲・対象年度・手法は依頼者と協議して決めます。
くわしい解説を読む
税務DD(税務デュー・ディリジェンス)は、対象会社の企業価値に影響する潜在的な税務リスク(たとえば過去の申告内容の誤りによる追徴課税)を把握する観点から、必要に応じて行う調査です。実行するときは依頼者と協議の上、調査対象範囲・対象年度・手法を決めます。一般的な手続は、対象会社の経営陣や顧問税理士へのインタビュー、過去の税務申告書のレビュー、過去の税務調査・税務訴訟の把握、過去の組織再編や資本取引の税務処理の把握、税務上の欠損金の使用可能性や各種税制の適用状況の把握などです。顧問税理士は、顧問先が対象となるDDについて、必要な資料の提供や過去の会計・税務処理へのインタビューなどに積極的に協力することが望ましいとされます。
覚えておく事実
- 顧問税理士の協力が望ましいとされる対象は、税務DDに限らず、顧問先が対象となる法務・財務・税務等のDDである。
- 中小M&Aでは時価純資産法で算定されるケースが多く、財産評価基本通達の純資産価額方式はこれに類似しているとされる。
試験ではここを押さえる
- 義務か・望ましいか顧問税理士が顧問先のDDに積極的に協力することは「望ましい」。「守秘のため協力を控えるのが望ましい」は誤り。
- ひっかけに注意「税務DDは全てのM&Aで法令上義務」「対象年度は法定」は誤り。必要に応じて行い、範囲・年度・手法は依頼者と協議して決める。
出典:中小M&Aガイドライン(第3版)本文 p.119
出題範囲:譲渡額に関する財務知識
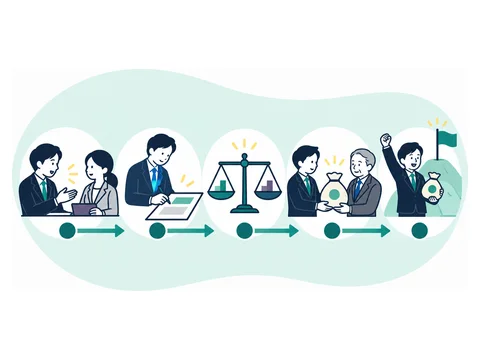
図解|最終契約(財務)
譲渡額は最終契約で決まり、後から動く条項もある
支払はクロージング時が基本。後から譲渡額を動かす条項は争いに発展するリスクがある。
株価調整条項の対象期間アーンアウトは3年以内が多い
- DD・交渉両当事者の希望やDDの結果を踏まえて譲渡額を交渉する
- 最終契約譲渡額を確定する。価格調整条項もこの交渉時に設定する
- クロージング支払・手続はここで実行が基本。株価調整条項はここで調整
- クロージング後分割払い・アーンアウト・支払金の返還は争いのリスクがある
この分野の用語(用語集)アーンアウト条項株価調整条項支払金の返還に関する条項譲渡対価(譲渡価額)譲渡対価の分割払い
DDで見つかったリスクへの7つの対応しなければならない
DDで見つかったリスクへの対応には、受け入れる、価格を調整する、スキームを変える、クロージング前に解消させる、費用を負担させる、保険を使う、買収をやめる、の7つの方向性があります。
くわしい解説を読む
どの方法を選ぶかは、見つかったリスクの内容、それが起きる可能性、事業への影響度などから総合的に判断します。(1)リスクをそのまま受け入れる。(2)買収価格を調整する(例:含み損や簿外債務を、資産・負債を時価で評価する時価純資産法の評価に反映)。(3)買収スキームを変える(例:簿外債務が心配なら株式譲渡から事業譲渡に変え、必要な資産・負債だけ引き継ぐ。リスクのある資産を対象から外す)。(4)クロージングの前提条件にして、クロージングまでに譲り渡し側に解消させる。(5)リスクが現実になったときの費用を譲り渡し側に負担させる(表明保証と補償、エスクローの活用など)。(6)表明保証保険(表明保証違反による損害を補う保険)を使う。(7)買収を断念する。
覚えておく事実
- DD後に判明したリスクへの対応・調整を支援者が行うと非弁行為に当たる可能性があるため、基本的には弁護士に相談して対応する。
- 最終契約の前に対応が必要なリスクが出てくると、ディールブレイク(交渉の決裂)につながる可能性が高く、慎重な調整が求められる。
- エスクローとは、取引の安全のため、代金等を金融機関などの第三者に預けることをいう。
試験ではここを押さえる
- 似た用語との違いクロージングの前提条件にするのは(4)「譲り渡し側に解消させる」。表明保証・補償やエスクローは(5)「費用を負担させる」。
- よく問われる点簿外債務が心配なときのスキーム変更の例は、株式譲渡から事業譲渡に変え、必要な資産・負債だけを引き継ぐこと。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.139
譲渡額の後払い・分割払いは不履行リスクに注意しなければならない
分割払いや役員退職金・顧問料での代替など、譲渡額をクロージング時に全額払わない条項は、支払不履行などのトラブルの原因になりえます。
くわしい解説を読む
譲渡額の一部を分割払いにしたり、譲り渡し側オーナーへの役員退職金や顧問料に置き換えたりする案が出ることがあります。少なくとも当事者間の調整が十分でない段階では、こうした条項を安易に提案すべきではありません。盛り込む場合は、支払不履行のリスクを軽くするため、エスクロー取引(買収代金の一部を金融機関等の第三者に預けて支払を一部保留する仕組み)を検討し、依頼者に提案すべきとされます。役員退職金で代替する場合は、退職所得の税額や損金算入の限度額の知識も必要です。
例仮の数値で、最終月額報酬100万円・役員勤続年数20年・功績倍率3.0なら、限度額の目安は6,000万円です。
覚えておく事実
- 役員退職金が不相当に高額な場合、超過部分は損金に算入されない。実務上の限度額の目安は、最終月額報酬×役員勤続年数×功績倍率。
- 役員退職慰労金のクロージング後払いは、経営者が引継ぎのため一定期間残る場合のインセンティブに使われるが、不履行となるリスクがある。
- エスクローは取引の信頼性・安全性確保のために採用されるが、預託先の第三者に手数料が発生する。
試験ではここを押さえる
- 数字を覚える限度額は最終月額報酬×役員勤続年数×功績倍率。平均月額報酬や、従業員期間を含む勤続年数を使う選択肢は誤り。
- ひっかけに注意役員退職金や顧問料での代替も「全額を払わない条項」に含まれる。「顧問料なら不履行リスクはない」は誤り。
- 義務か・望ましいか調整不十分な段階で安易に提案「すべきでない」。盛り込む場合はエスクロー取引の検討・提案を「行うべき」。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.143、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.140、中小M&Aガイドライン(第3版)本文 p.54
最終契約後の価格調整条項は慎重に、設けるなら明確にしなければならない
アーンアウト条項・株価調整条項・支払金の返還に関する条項は、算出方法が曖昧だと争いになるおそれがあります。設けるかを慎重に検討し、設けるなら明確かつ詳細にします。
くわしい解説を読む
譲渡額は最終契約で確定させるのが基本ですが、最終契約の後に譲渡額を調整・修正する条項が設けられることがあります。アーンアウト条項はクロージング後に目標を達成したら譲り受け側が追加対価を払う条項、株価調整条項は最終契約からクロージングまでの企業価値の変動をクロージング時に調整する条項です。支払金の返還に関する条項は、過去の投資に基づく損失や過年度決算の修正が起きたときに、既に払った対価を譲り渡し側から譲り受け側へ払い戻す条項です。いずれも調整額の算出方法が曖昧だと争いに発展し、支払不履行のリスクもあります。中小M&Aは最終契約からクロージングまでが短いことが多いため、設けるべきか慎重に検討すべきです。
覚えておく事実
- 当事者間の調整が十分でない段階では、これらの条項を安易に提案すべきでない。
- 仮に設ける場合は、調整・修正が発生する条件や方法等の妥当性を確認の上、明確かつ詳細な内容とすることが求められる。
- 仲介者には、リピーターになりうる譲り受け側の利益を優先する動機がある(構造的な利益相反)ことに留意して譲渡額を調整する。
試験ではここを押さえる
- 似た用語との違い支払の向き:アーンアウトは譲り受け側→譲り渡し側の追加対価、支払金の返還は譲り渡し側→譲り受け側の払戻し。
- ひっかけに注意「目標未達なら譲り渡し側が受け取った対価を返すのがアーンアウト」は誤り。アーンアウトは目標達成時の追加対価。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.144、中小M&Aガイドライン(第3版)本文 p.54、中小M&Aガイドライン(第3版)本文 p.55
後払いなどのリスクは認識した段階で対応するしなければならない
クロージング後の支払、最終契約後の支払の調整、資産・貸付金の最終契約後整理、最終契約からクロージングまでの期間は、「認識した段階で対応するリスク」です。
くわしい解説を読む
M&A支援機関登録制度の遵守事項21⑷は、最終契約後やクロージング後に争いになりうるリスクへの対応を仲介者・FA(ファイナンシャル・アドバイザー)に求めています。対象は、クロージング後の支払・手続(分割払いなど)、最終契約後の支払の調整・修正(アーンアウトなど)、譲り渡し側の資産・貸付金の最終契約後整理、最終契約からクロージングまでの期間です。両当事者の調整が十分でない段階では、これらのリスクを生む条項やスキームを安易に提案せず、慎重に検討します。仮に提案する場合は組織的な判断により行い、提案の際にはリスクの詳細と、顕在化したときに生じうる結果を可能な限り具体的に説明します。
覚えておく事実
- 組織的な判断とは、明確化された基準の下での一担当者限りではない組織的なプロセスによる判断で、記録され事後に検証可能なものをいう。
- 仲介者・FAは、このリスクを認識した段階で、リスクの詳細と顕在化時の結果を当事者に可能な限り具体的に説明することが望ましい。
- 経営者保証の扱い、DD(デュー・ディリジェンス)の非実施、表明保証は、「認識の有無に関わらず対応するリスク」とされる(遵守事項21⑴〜⑶)。
- 会社と経営者個人の財産の整理は可能な限り最終契約前に行うことが望ましく、残る分は移転方法・譲渡額を最終契約に具体的に明記することが重要。
試験ではここを押さえる
- 似た用語との違いクロージング後の支払等は「認識した段階で対応するリスク」。経営者保証・DD非実施・表明保証の「認識の有無に関わらず対応するリスク」と区別する。
- ひっかけに注意上司の口頭了承だけでは組織的な判断に当たらない。組織的な判断は、組織的に記録され事後に検証できるもの。
- 義務か・望ましいか提案は禁止ではない。安易に提案せず、提案するなら組織的な判断で行い、リスクを具体的に説明する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.186、中小M&Aガイドライン(第3版)本文 p.55
アーンアウトは目標達成時に買い手が追加対価を払うべき・求められる
アーンアウト条項は、クロージング後の一定期間(3年以内が多い)に目標を達成したら、譲り受け側が譲り渡し側に追加の対価を払う条項です。
くわしい解説を読む
アーンアウト条項では、クロージング後の特定の時点について、売上や利益などの財務目標や、売上個数・入居率などの非財務目標を設定します。譲り渡し側は目標達成で追加対価を得られる可能性があり、譲り受け側はクロージング時に払う譲渡額を抑え、その後の業績を見て追加対価を払えるため、業績悪化のリスクを避ける手段になりえます。特に、将来の利益の見通しは立ちにくいものの大きく成長する可能性のあるベンチャー企業のM&Aでよく使われます。一方で、目標や追加対価の設定が曖昧だと争いになりやすく、クロージング後の事業や譲り受け側の状況によっては不履行のリスクもあります。
例仮の数値で、譲渡額3億円に加え、2年後の営業利益目標を達成したら5,000万円を追加で払う形です。
覚えておく事実
- アーンアウト条項は、DD(デュー・ディリジェンス)や当事者間の調整を十分に行った上で、確定していない具体的なリスクに対応して設定されるべきものとされる。
- 調整が不十分な段階で、当事者間のバリュエーションの差を埋める目的等で設けるべきかは、慎重に検討すべきとされる。
試験ではここを押さえる
- 数字を覚える対象期間は「3年以内が多い」。10年程度の長期が一般的とする選択肢は誤り。
- 似た用語との違いアーンアウト=クロージング後の目標達成で追加対価。株価調整条項=最終契約〜クロージングの価値変動の調整。エスクロー=代金の第三者預託。
- ひっかけに注意目標は財務目標に限られない。売上個数・入居率などの非財務目標もある。
出典:中小M&Aガイドライン(第3版)本文 p.54、中小M&Aガイドライン(第3版)本文 p.55
株価調整条項は最終契約からクロージングまでの変動を調整べき・求められる
株価調整条項は、最終契約からクロージングまでに譲り渡し側の企業価値が変動したとき、クロージング時にその変動を踏まえて譲渡額を調整する条項です。
くわしい解説を読む
最終契約を結んでからクロージング(株式の譲渡と代金の支払)までの間にも、事業価値やネットデット(現預金・有利子負債等)は変わりえます。DD(買収前の調査)が終わった時点では、クロージング日の数字を正確に見込めないこともあります。株価調整条項は、この間の企業価値の変動をクロージング時に譲渡額へ反映させるための条項です。ただし、調整額の算出方法が曖昧だと、当事者間の争いに発展するリスクがあります。また中小M&Aでは、最終契約からクロージングまでの期間が短いことが多いため、そもそもこの条項を設けるべきかを慎重に検討すべきとされます。設ける場合は、調整が発生する条件や方法の妥当性を確認し、明確かつ詳細な内容にします。
覚えておく事実
- 支払金の返還に関する条項は、過去の投資に基づく損失や過年度決算の修正が発生した場合等に、既払の対価を譲り渡し側から譲り受け側へ払い戻す条項。
- 最終契約後に譲渡額を調整・修正する条項には、算出方法が曖昧な場合の争いのリスクに加え、支払不履行のリスクもある。
試験ではここを押さえる
- 似た用語との違い株価調整条項の対象期間は「最終契約→クロージング」。クロージング後の業績に応じて増減させるのはアーンアウト条項。
- ひっかけに注意「中小M&Aは最終契約からクロージングまでが長いので原則設けるべき」は誤り。期間が短いことが多いため慎重に検討する。
出典:中小M&Aガイドライン(第3版)本文 p.55、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.144、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.113
最終契約日とクロージング日の差額は4つの方法で調整するべき・求められる
最終契約日とクロージング日の間に事業価値の差額が出たときの調整方法には、全額調整、一定額超過分のみ、上方又は下方のみ、上限設定などがあります。
くわしい解説を読む
DD(買収前の調査)の結果は、主にバリュエーションモデルを通じて最終契約の譲渡額に反映します。しかしDDが終わった時点では、将来のクロージング日の事業価値やネットデット(現預金・有利子負債等)を正確に見込めないことがあります。そこで、見込めるかどうか、見込めない場合に最終契約とクロージング日の差分をどう調整するかを、譲り渡し側・譲り受け側と協議します。調整方法には、差額の全額を調整する方法、一定の金額を超えた部分のみを調整額とする方法、上方又は下方の一方だけを調整する方法、調整額に上限をつける方法などがあります。
例仮の数値で、差額4,500万円・閾値1,000万円・上限3,000万円なら、超過分3,500万円が上限により3,000万円に抑えられます。
覚えておく事実
- 検出事項を基に最終契約日とクロージング日の間で譲渡額を調整する場合、最終契約に多くの規定が必要となり、調整に時間を要する。
試験ではここを押さえる
- よく問われる点差分の調整方法は、クロージング日の事業価値・ネットデットを見込めるかを踏まえ、譲り渡し側・譲り受け側と協議して決める。
- ひっかけに注意「調整方法は全額調整に限られ、上方又は下方の一方だけの調整は置けない」は誤り。片方向の調整も方法の一つ。
- ひっかけに注意検出事項を基に価格調整をすると、最終契約の規定が多くなり時間がかかる。「規定は簡素で足りる」は誤り。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.113
価格調整条項は最終契約の交渉時に定め、直前の現金で判断べき・求められる
価格調整条項を設定するのは最終契約内容の交渉時です。適用するかどうかは、最終的にクロージング数日前のキャッシュを基に決めます。
くわしい解説を読む
DD(買収前の調査)の結果、定量化できるリスクについては、顕在化する可能性と顕在化したときの影響の大きさを検討し、それが譲渡額に織り込まれているかを踏まえて、譲り受け側・譲り渡し側の認識をすり合わせるよう支援します。譲り受け側が評価額を下げるとき、その根拠(リスクの内容や評価方法など)を譲り渡し側に明確に説明できないと、当事者間の調整が難航しやすくなります。
覚えておく事実
- 価格調整でよく用いられる論点は、偶発債務(訴訟や簿外労働債務等)や、事業外資産を時価に修正したことによる差額等である。
- 仲介者は、リピーターになりうる譲り受け側の利益を優先する動機がある構造的な利益相反のリスクに留意して、譲渡額を調整する。
試験ではここを押さえる
- 似た用語との違い設定のタイミングは「最終契約内容の交渉時」、適用の判断は「クロージング数日前のキャッシュ」。基本合意時や年度決算の純資産とするのは誤り。
- よく問われる点減額するなら根拠(リスクの内容・評価方法)を明確に説明する。根拠を示さずに減額案を出すと調整が難航する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.143、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.144
出題範囲:表明保証に関する税務知識
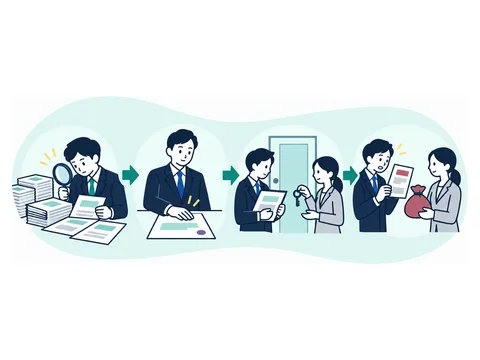
図解|最終契約(税務)
税務リスクは調べて保証させ、違反なら補償で埋める
申告漏れが後で見つかると譲り受け側が納税を負担する恐れがあり、契約で備える。
- 税務DD過年度の申告に潜在する税務リスクを把握する
- 除外事項の明記事実と異なる点は表明保証の対象から除く事項として明記
- 税務の表明保証例:過去7年間、法人税等を適法・適正に申告・納付したと保証
- 前提条件の確認クロージング日に表明保証が真実・正確であることが前提条件
- 補償違反による損害を、上限・請求期限などを定めた範囲で補償
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.112、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.140、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.18(当社にて加工して作成)この分野の用語(用語集)公租公課税務申告等の適正(表明保証)税務調査追徴課税
表明保証は税務申告の適正や偶発債務の不存在などを約束するしなければならない
表明保証では、株式関係、税務申告の適正、開示情報に虚偽がないこと、未開示の偶発債務・訴訟がないことなどを約束します。補償の期間・上限・範囲は個別に調整します。
くわしい解説を読む
表明保証条項は、契約の一方当事者が、一定の時点(一般に最終契約締結時とクロージング時)で契約に関する事項が真実かつ正確であることを表明し保証する条項で、違反したときの補償や契約解除も定めるのが通常です。DD(デュー・ディリジェンス)で検出されなかったリスクが顕在化したときに備える役割があります。主な事項は、株式関係、税務申告の適正、開示条項、会社法の手続の適法性、譲り渡し側が株式の所有者でほかに株式がないこと、DDで開示した情報に虚偽がないこと、未開示の偶発債務・訴訟・係争がないことなどです。補償は、譲り渡し側が開示した情報や、合理的な努力をしても譲り渡し側が認識していない情報を除外するなど、期間・上限・範囲を個別の調整で決めます。
覚えておく事実
- 補償の期間や責任上限がない場合や適用場面が明確でない規定がある場合、譲り渡し側が過大な表明保証責任を負い、争いになるリスクがある。
- 表明保証保険に加入する場合は、一般にDDレポート等を保険会社に提出し、引受審査を経る必要がある。
- COC条項(支配権の変動で契約解除などができる条項)について取引先と口頭合意しかない場合は、書面による合意を得ておくことがトラブル回避策の例とされる。
試験ではここを押さえる
- ひっかけに注意「補償の期間・上限・範囲は法令で一律に決まる」は誤り。個別の調整で決まる。
- よく問われる点DDで開示していても、開示情報を表明保証から除外する規定がなければ、その情報も補償の対象とされるリスクが残る。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.145、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.140
対象会社について表明保証する主な事項の例
株式譲渡契約のサンプルは、資産、知的財産権、負債、重要な契約、競業避止、労働関係、税務申告、情報開示なども表明保証の対象になりうると示しています。
くわしい解説を読む
表明保証は、譲り渡し側が対象会社の状態について「この内容は真実で正確です」と約束するものです。株式譲渡契約書サンプルは、本文の例のほかに、注記で次のような事項を挙げています。資産では、事業に使う資産について対抗要件(第三者に権利を主張するための要件)を備えた権利を持ち、他人の債務の担保になっていないこと。知的財産権では、必要な権利を持ち、他人の権利を侵害していないこと。負債では、第三者の債務の保証などをしておらず、計算書類に載っていない債務がないこと。このほか、重要な契約が有効であること、事業に重大な影響を与える競業避止義務を負っていないこと、労働関係、税務申告、開示した情報の正確性も挙げられています。
覚えておく事実
- 税務申告等の適正では、過去7年間、法人税などの税金や社会保険料を適法・適正に申告し、適時に納めていることを保証する例が示されている。
- 労働関係では、法令上支払義務のある全ての賃金を従業員に支払っていることを保証する。
- 重要な契約では、今回の契約の締結・履行が、相手方との契約の解除事由や債務不履行にならないことを保証する。
- 事実と異なる点があれば、譲り渡し側は表明保証の対象から除く事項を契約書に明記する必要がある。
試験ではここを押さえる
- 数字を覚える税務申告等の適正の表明保証の対象期間は、サンプルの例では「過去7年間」。
- ひっかけに注意「情報開示の保証は書面で開示した情報に限る」は誤り。書面か口頭かを問わず、重要な点で真実かつ正確であることを保証する。
出典:参考資料7 各種契約書サンプル(2025年12月15日時点版) p.34、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.35、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.36
計算書類の表明保証は準拠する会計基準を個社に合わせて書く
株式譲渡契約で対象会社について表明保証するときは、計算書類等が準拠する会計基準に従って作られ、財政状態・経営成績を重要な点で正確に示していることを保証します。
くわしい解説を読む
中小M&Aガイドラインの参考資料7(株式譲渡契約書サンプル)は、譲り渡し側株主(甲)が対象会社について表明保証する事項として、適法な設立・存続、株式(発行済株式は本株式が全てであること、負担のない所有、新株予約権など株式を取得できる権利の不存在)、子会社・関連会社の不存在、倒産手続等の不存在、計算書類等の適正、法令遵守、反社会的勢力との関係の不存在を例示しています。計算書類等の準拠基準は、一般に公正妥当と認められる企業会計の基準、中小企業の会計に関する指針、中小企業の会計に関する基本要領、法人税法上の会計処理(会社の財産・損益の状況を明らかにする観点から受け入れられないものを除く)から、個社の事情に応じて記載します。
覚えておく事実
- 中小企業では計算書類に誤りが含まれることが多く、事実と異なる点があれば、表明保証の対象から除外する事項を契約書に明記する必要がある。
- 内容をよく理解せずに事実に反することを表明保証すると、後に損害賠償等のトラブルになる可能性がある。
- 「知り得る限り」は、現に認識していなくても認識できたであろう場合を含むため、「知る限り」より保証の範囲が広い。
- 反社会的勢力の不存在は、対象会社と役員は限定なしで、従業員は「甲の知る限り」と限定を付けて保証する形で例示されている。
試験ではここを押さえる
- ひっかけに注意「中小企業の計算書類は誤りが少ないので除外事項は通常不要」は誤り。誤りが含まれることは多く、除外事項を明記する必要がある。
- 似た用語との違い準拠する会計基準は企業会計の基準に限られない。中小会計指針・中小会計要領・法人税法上の処理(一部除く)も選択肢。
- よく問われる点法令遵守の表明保証では、過去●年間に事業停止等の行政処分を受けていないことも保証する。
出典:参考資料7 各種契約書サンプル(2025年12月15日時点版) p.32、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.33、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.34
各分野の要点は、論点データベースから試験で問われやすいものを選んで表示しています。執筆:whyme編集部。税務・法務の個別の判断は専門家にご確認ください。