例題(4科目・3つの難易度)
登録なしで解ける例題です。4科目それぞれ、初級・中級・上級を1問ずつ用意しました。選択肢を選ぶと、正誤と選択肢ごとの理由、解説が表示されます。
難易度の目安
- 初級用語・基本ルール
- 中級本番の標準
- 上級事例・計算・組合せ
例題1初級正しいものM&A実務の基礎
中小M&Aガイドライン(第3版)における「中小M&A」の意味に関する記述として、最も適切なものはどれか。
解答と解説を見る
正解は 3
- 誤り経営者の親族による事業承継(親族内承継)は中小M&Aに含まれない。
- 誤り役員・従業員による承継(従業員承継)は中小M&Aに含まれない。
- 正しい中小M&Aは、後継者不在の中小企業の事業を社外の第三者である後継者が引き継ぐ場合をいうと定義されている。
- 誤りガイドラインは、譲り渡し側が上場株式を発行する株式会社に該当しない場合を前提としている。
ガイドラインでいう中小M&Aは、後継者不在の中小企業(譲り渡し側)の事業を、社外の第三者である後継者(譲り受け側)がM&Aの手法で引き継ぐ場合をいう。親族内承継や従業員承継は含まれない。また、上場株式・店頭登録株式を発行する会社でない場合を前提とし、株式会社を念頭に記載されている。要点:中小M&Aは「社外の第三者」への引継ぎであり、親族内承継・従業員承継は含まれない。
この問題の用語
中小M&A
後継者不在の中小企業の事業を、M&Aの手法により社外の第三者である後継者が引き継ぐこと。用語集で見る
M&A
「Mergers and Acquisitions」の略。合併・会社分割に加え、株式譲渡・事業譲渡などによる事業の引継ぎを広く指す言葉。用語集で見る
親族内承継
経営者の親族に事業を引き継ぐ事業承継のパターンのこと。用語集で見る
従業員承継
親族以外の自社の役員・従業員に事業を引き継ぐ事業承継のパターンのこと。用語集で見る
中小M&Aガイドライン
中小M&Aの当事者となる中小企業と支援機関の手引き・行動指針を示すため、中小企業庁が策定したガイドライン。用語集で見る
出典:中小M&Aガイドライン(第3版)本文 p.16
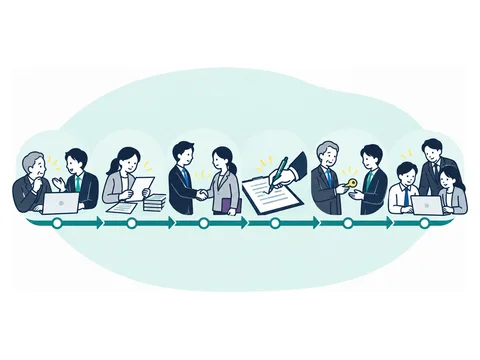 図解で確認:M&A実務の基礎M&Aは8つの工程を、相手探しから引継ぎまで順に進む
例題2中級誤っているものM&A実務の基礎
知識・スキルマップにおける各プロセスの目的・業務内容に関する記述として、適切でないものはどれか。
解答と解説を見る
正解は 4
- 誤りマッチングの業務内容として、リスト作成、候補先へのアプローチ、トップ面談の実施が挙げられている。
- 誤り意向表明書の作成・送付は基本合意プロセスの業務に位置付けられている。
- 誤りPMIは譲り受け側による円滑な引継ぎ等に向け、クロージング後の一定期間内に経営統合作業を行うものとされる。
- 正しいDDの目的には、実行可否・譲渡額等の検討に加え、M&A成立後のPMIに向けた課題整理も含まれる。
DDは主に譲り受け側がFAや士業等専門家を活用して譲り渡し側の実態を調査するもので、目的にはM&Aの実行可否・譲渡額・最終契約内容の検討に加え、PMIに向けた課題整理も含まれる。トップ面談はマッチング、意向表明書は基本合意の業務に位置付けられる。要点:DDの目的にはPMIに向けた課題整理も含まれる。
この問題の用語
士業等専門家
公認会計士、税理士、中小企業診断士、弁護士等の資格を持つ専門家のこと。用語集で見る
PMI
M&Aのクロージング後の一定期間内に行う経営統合作業(Post-Merger Integration)。用語集で見る
トップ面談
譲り渡し側と譲り受け側の経営者同士が直接会って行う面談のこと。用語集で見る
マッチング
譲り渡し側と譲り受け側が、M&Aの当事者となり得る者として接触すること。用語集で見る
意向表明書
譲り受け側が、譲り受けの希望条件等を表明するために提出する書面のこと。用語集で見る
基本合意書
譲り渡し側が特定の譲り受け側に絞って交渉すると決めたときに、その時点の了解事項を確認する書面。用語集で見る
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.18
図解で確認:M&A実務の基礎M&Aは8つの工程を、相手探しから引継ぎまで順に進む例題3上級事例判断M&A実務の基礎
あなたは支援機関の担当者である。A社の社長甲は、取引先である同業のB社と話し合い、ほぼ基本合意に近い条件で折り合いがついている。甲は「ここからクロージングまでの手続だけを専門家に頼みたい。また、本当にB社に譲るべきかどうかも、専門家であるあなたに決めてほしい」と相談してきた。あなたの対応として、最も適切なものはどれか。
解答と解説を見る
正解は 3
- 誤り当事者同士でほぼ基本合意できた段階でクロージングまでの手続のみを依頼するケースは増えつつあり、対象外ではない。
- 誤り中小M&Aの意思決定は、最終的には経営者自ら明確に行うことが必要とされる。
- 正しい当事者間でほぼ基本合意できた段階で手続のみを依頼する例は増えつつある。一方、意思決定は経営者自らが行う必要がある。
- 誤り仲介契約・FA契約の締結前には、重要な事項を記載した書面を交付して説明しなければならない。
マッチング以前は自ら相手を探し、マッチング後に仲介者・FAを活用する、あるいは当事者同士でほぼ基本合意できた段階でクロージングまでの手続のみを依頼するケースは増えつつある。ただし中小M&Aを行うかどうかの意思決定は、最終的には経営者自ら明確に行う必要がある。契約を結ぶ場合は、締結前に重要事項を書面で説明する。要点:支援の範囲は柔軟でも、意思決定の主体は経営者自身である。
この問題の用語
マッチング
譲り渡し側と譲り受け側が、M&Aの当事者となり得る者として接触すること。用語集で見る
FA
譲り渡し側又は譲り受け側の一方とだけ契約(FA契約)を結び、マッチング支援等を行う支援機関。用語集で見る
基本合意書
譲り渡し側が特定の譲り受け側に絞って交渉すると決めたときに、その時点の了解事項を確認する書面。用語集で見る
クロージング
M&Aにおける最終契約の決済。最終契約締結後に、株式・財産の譲渡や譲渡代金の支払を行う工程。用語集で見る
中小M&A
後継者不在の中小企業の事業を、M&Aの手法により社外の第三者である後継者が引き継ぐこと。用語集で見る
支援機関
中小M&Aを支援する機関の総称。M&A専門業者、金融機関、商工団体、士業等専門家などを含む。用語集で見る
出典:中小M&Aガイドライン(第3版)本文 p.36、中小M&Aガイドライン(第3版)本文 p.37、中小M&Aガイドライン(第3版)本文 p.85
図解で確認:M&A実務の基礎M&Aは8つの工程を、相手探しから引継ぎまで順に進む例題4初級正しいもの財務基礎
取引を記録する簿記の方法に関する記述として、最も適切なものはどれか。
解答と解説を見る
正解は 4
- 誤り損益項目のみを記録するのは単式簿記である。複式簿記は資産負債と損益の両面から記録する。
- 誤り両方の視点から記録するのは複式簿記であり、定義が入れ替わっている。
- 誤り法人税法施行規則は、青色申告法人に一切の取引を複式簿記の原則に従って記録することを求めている。
- 正しい複式簿記は資産負債項目と損益項目の両面から記録するため、損益計算書と貸借対照表を同時に作成できる。
取引の記録方法には、損益項目だけを記録する単式簿記と、資産・負債と損益の両面から記録する複式簿記がある。現在は複式簿記が一般的で、損益計算書と貸借対照表を同時に作成できる。青色申告法人は、一切の取引を複式簿記の原則に従い整然と明瞭に記録し、その記録に基づいて決算を行う。要点:複式簿記は両面から記録し、PLとBSを同時に作れる方法である。
この問題の用語
複式簿記
取引を、資産・負債の面と損益の面の両方から記録する簿記の方法。用語集で見る
損益計算書(PL)
一会計期間の収益と費用を対応させて記載し、企業の経営成績を示す書類。用語集で見る
貸借対照表(BS)
決算日時点のすべての資産・負債・純資産を記載し、企業の財政状態を示す書類。用語集で見る
出典:J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)、法人税法施行規則
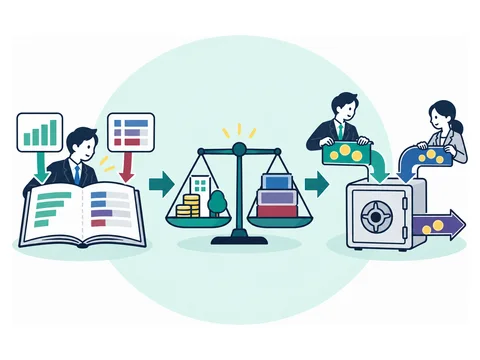 図解で確認:財務基礎PL・BS・CFは、示す中身と時点が違う
例題5中級誤っているもの財務基礎
会計帳簿とその記録に関する記述として、適切でないものはどれか。
解答と解説を見る
正解は 1
- 正しい不適切。会社法の保存期間は帳簿閉鎖の時から10年間である。7年は法人税法上の原則的な保存期間である。
- 誤り適切。網羅性・立証性・秩序性が記録の三大原則とされる。
- 誤り適切。法人税法施行規則が仕訳帳と総勘定元帳の備付けを定めている。
- 誤り適切。会社計算規則3条の定めであり、企業会計原則などが解釈の指針となる。
記録の三大原則は網羅性・立証性・秩序性である。株式会社は適時に正確な会計帳簿を作成し、帳簿閉鎖の時から10年間、会計帳簿と事業に関する重要な資料を保存しなければならない。法人税法上の帳簿保存期間は原則7年であり、両者の混同が典型的な誤りである。要点:会計帳簿の保存は会社法10年、法人税法は原則7年。
出典:J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)、会社法(計算等の規定)、J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)、会社計算規則
図解で確認:財務基礎PL・BS・CFは、示す中身と時点が違う例題6上級計算財務基礎
B社の貸借対照表(要約)は次のとおりである。B社の安全性指標に関する記述として、最も適切なものはどれか。
・流動資産:300百万円
・固定資産:500百万円
・流動負債:250百万円
・固定負債:300百万円
・純資産(自己資本):250百万円
解答と解説を見る
正解は 1
- 正しい自己資本比率=自己資本÷総資本=250÷800×100≒31.3%である。
- 誤り流動比率は流動資産÷流動負債=300÷250=120%である。分子と分母が逆になっている。
- 誤り固定比率=固定資産÷自己資本=500÷250=200%である。
- 誤り流動比率は高いほど短期的な安全性が高い。低いほど安全とされるのは固定比率である。
総資本は負債と純資産の合計800百万円。流動比率=300÷250×100=120%、自己資本比率=250÷800×100≒31.3%、固定比率=500÷250×100=200%となる。流動比率と自己資本比率は高いほど、固定比率は低いほど安全性が高い。要点:固定比率だけは「低いほど安全」と向きが逆になる。
この問題の用語
純資産
資産の合計から負債の合計を差し引いた額。貸借対照表の純資産の部に表示される。用語集で見る
流動比率
流動資産÷流動負債×100で求める、短期の支払能力(安全性)を見る指標。用語集で見る
自己資本比率
自己資本÷総資本×100で求める、長期の安全性を見る指標。高いほど安全性が高い。用語集で見る
固定比率
固定資産÷自己資本×100で求める、長期の安全性を見る指標。低いほど安全性が高い。用語集で見る
貸借対照表(BS)
決算日時点のすべての資産・負債・純資産を記載し、企業の財政状態を示す書類。用語集で見る
固定資産(有形固定資産・無形固定資産)
長期間にわたり事業に使うために持つ資産。有形固定資産・無形固定資産・投資その他の資産に分かれる。用語集で見る
出典:J-Net21(中小企業基盤整備機構)会計・資金繰りの解説(複数ページ)
図解で確認:財務基礎PL・BS・CFは、示す中身と時点が違う例題7初級正しいもの法務基礎
会社法上の「公開会社」に関する記述として、最も適切なものはどれか。
解答と解説を見る
正解は 1
- 正しい全部又は一部の株式に譲渡制限の定めを設けていなければ公開会社に当たる(会社法2条5号)。
- 誤り全部の株式に譲渡制限がある会社は「公開会社でない株式会社」(非公開会社)である。
- 誤り公開会社は上場とは無関係の概念であり、譲渡制限の定款の定めの有無で決まる(会社法2条5号)。
- 誤り公開会社の定義は資本金や有価証券報告書の提出とは関係がなく、譲渡制限の定めの有無による。
公開会社とは、発行する全部又は一部の株式の内容として譲渡制限の定款の定めを設けていない株式会社をいう(会社法2条5号)。全部の株式に譲渡制限がある会社だけが非公開会社であり、多くの中小企業はこれに当たる。上場の有無とは関係がない。要点:一部の株式でも譲渡制限がなければ公開会社であり、「公開会社=上場会社」ではない。
この問題の用語
譲渡制限株式
譲渡による取得に会社の承認を要する旨の定款の定めがある株式のこと(会社法2条17号)。用語集で見る
定款
会社の目的・商号・組織・運営などについて定めた、会社の根本となる規則。用語集で見る
公開会社
発行する株式の全部又は一部に、譲渡制限の定款の定めを設けていない株式会社のこと。用語集で見る
出典:会社法
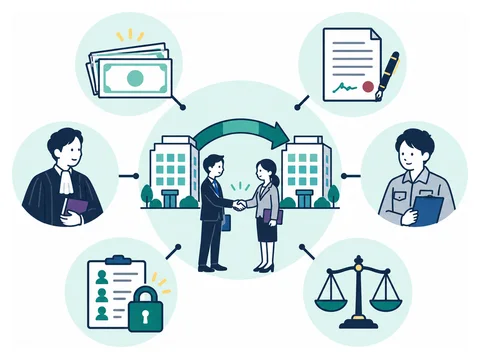 図解で確認:法務基礎M&Aでは、場面ごとに関わる法律が違う
例題8中級誤っているもの法務基礎
譲渡制限株式の譲渡承認の手続に関する記述として、適切でないものはどれか。なお、定款に別段の定めはないものとする。
解答と解説を見る
正解は 3
- 誤り承認の決定は株主総会(取締役会設置会社では取締役会)の決議による(会社法139条1項)。
- 誤り請求の日から2週間以内に通知をしなければ承認したものとみなす(会社法145条1号)。
- 正しい取締役会非設置会社では、定款に別段の定めがない限り株主総会の決議で決定する(会社法139条1項)。
- 誤り会社は対象株式を買い取らなければならず、指定買取人を指定することもできる(会社法140条1項・4項)。
譲渡制限株式を譲渡しようとする株主等は、会社に承認するか否かの決定を請求できる(会社法136条・137条)。決定機関は、定款に別段の定めがなければ株主総会、取締役会設置会社では取締役会である(139条1項)。2週間以内に通知しないと承認したものとみなされ(145条1号)、不承認の場合は会社又は指定買取人が買い取る(140条)。要点:承認機関は取締役会の有無で決まり、取り違えに注意する。
この問題の用語
譲渡制限株式
譲渡による取得に会社の承認を要する旨の定款の定めがある株式のこと(会社法2条17号)。用語集で見る
定款
会社の目的・商号・組織・運営などについて定めた、会社の根本となる規則。用語集で見る
株主総会
株主で構成され、会社の基本的な事項や重要な事項を決議する株式会社の機関。用語集で見る
取締役会設置会社
取締役会を置く株式会社、又は会社法の規定により取締役会を置かなければならない株式会社。用語集で見る
譲渡承認
譲渡制限株式の譲渡について、会社が承認するかどうかを決定すること。用語集で見る
出典:会社法、会社法、会社法
図解で確認:法務基礎M&Aでは、場面ごとに関わる法律が違う例題9上級事例判断法務基礎
甲は、非上場のA社(取締役会設置会社)の総株主の議決権の85%を保有している。残り15%は複数の少数株主が保有しており、甲は株式譲渡によるM&Aの前に、金銭を対価として少数株主の株式を取得し、議決権を100%にしたいと考えている。支援者であるあなたが、手続の選択は弁護士の助言を得ることを前提に、甲に一般的な制度を説明する内容として、最も適切なものはどれか。
解答と解説を見る
正解は 4
- 誤り特別支配株主は総株主の議決権の10分の9以上を有する者であり、85%の甲は当たらない(会社法179条1項)。
- 誤り株式併合の決議は特別決議である(会社法309条2項4号)。甲が可決できるとしても、普通決議とする点が誤り。
- 誤り端数が生じる場合、反対株主は端数となる株式を公正な価格で買い取るよう請求できる(会社法182条の4第1項)。
- 正しい株式併合は総会決議で併合割合等を定め(会社法180条2項)、特別決議を要し(309条2項4号)、取締役は理由を説明する(180条4項)。
総株主の議決権の10分の9以上を有する特別支配株主は、対象会社の承認を受けて株主総会決議なしに株式等売渡請求ができる(会社法179条・179条の3)。9割に満たない場合は株式併合を用い、株主総会の特別決議(180条2項、309条2項4号)と取締役による理由の説明(180条4項)が必要で、反対株主には端数の買取請求権がある(182条の4)。要点:9割以上なら売渡請求、9割未満なら株式併合(特別決議)。
この問題の用語
議決権
株主が株主総会で議案に賛成・反対の意思を示し、決議に加わる権利。用語集で見る
特別支配株主の株式等売渡請求
総株主の議決権の10分の9以上を持つ株主が、他の株主全員に株式の全部を売り渡すよう請求できる制度。用語集で見る
株式併合
いくつかの株式を合わせて、それより少ない数の株式にすること。用語集で見る
特別決議
出席株主の議決権の3分の2以上の賛成を要する、株主総会の重い決議のこと。用語集で見る
取締役会設置会社
取締役会を置く株式会社、又は会社法の規定により取締役会を置かなければならない株式会社。用語集で見る
少数株主
経営者など会社を支配する株主以外で、会社の株式の一部だけを持つ株主。用語集で見る
出典:会社法、会社法
図解で確認:法務基礎M&Aでは、場面ごとに関わる法律が違う例題10初級正しいもの使命
スキルマップが示す中小M&A専門人材の使命に関する記述として、最も適切なものはどれか。
解答と解説を見る
正解は 1
- 正しい使命の内容そのもの。依頼者の利益の実現と、引継ぎを通じた事業の継続・成長、国民経済の発展への寄与が示されている。
- 誤り使命の最終目的は「国民経済の発展に寄与」であり、成約件数の最大化や支援業界の発展は掲げられていない。
- 誤り使命は依頼者の利益の実現と事業の継続・成長への貢献を掲げており、譲渡額の最大化を最優先とするものではない。
- 誤り使命は「収益性又は社会的意義等を有する事業」の引継ぎを掲げており、社会的意義のある事業も対象に含まれる。
使命は、専門的知見と高い倫理観を基に質の高いマッチングとプロセスの円滑な実行を支援し、依頼者の利益の実現と、収益性又は社会的意義等を有する事業・希少な経営資源の引継ぎによる事業の継続・成長への貢献を通じて、国民経済の発展に寄与することである。要点:使命の最終目的は「国民経済の発展に寄与」すること。
この問題の用語
マッチング
譲り渡し側と譲り受け側が、M&Aの当事者となり得る者として接触すること。用語集で見る
経営資源の引継ぎ
廃業を希望する者の事業又は主たる事業用資産等を、他者に引き継ぐこと。用語集で見る
使命(中小M&A専門人材)
スキルマップが示す、中小M&A専門人材が果たすべき役割と、その最終的な目的。用語集で見る
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.7
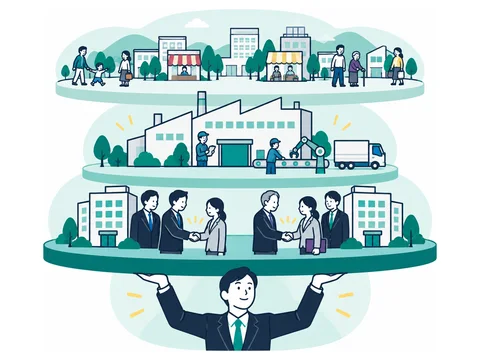 図解で確認:使命専門人材の使命は、依頼者の利益から国民経済の発展へつながる
例題11中級空欄補充使命
スキルマップの使命に関する次の文の空欄A〜Cに入る語句の組合せとして、最も適切なものはどれか。
「M&Aに係る(A)及び高い倫理観を基に、中小企業をはじめとした依頼者及び関係者等に対して、質の高い(B)の提供、M&Aにおける一連のプロセスの着実かつ円滑な実行等に向けた支援を提供する。(中略)もって(C)の発展に寄与することを使命とする。」
解答と解説を見る
正解は 3
- 誤りAは「専門的知見」。使命は専門的知見と高い倫理観を支援の基礎としている。
- 誤りBは「マッチング」、Cは「国民経済」である。
- 正しい原文どおりの組合せである。
- 誤りCは「国民経済」。使命は業界の発展ではなく国民経済の発展への寄与を掲げる。
使命は、専門的知見と高い倫理観を基に、質の高いマッチングの提供とプロセスの着実・円滑な実行を支援し、依頼者の利益の実現と事業の継続・成長への貢献を通じて国民経済の発展に寄与することを掲げる。出所はガイドライン第3版の策定趣旨等を踏まえたものである。要点:基礎は「専門的知見と高い倫理観」、最終目的は「国民経済の発展」。
この問題の用語
使命(中小M&A専門人材)
スキルマップが示す、中小M&A専門人材が果たすべき役割と、その最終的な目的。用語集で見る
マッチング
譲り渡し側と譲り受け側が、M&Aの当事者となり得る者として接触すること。用語集で見る
M&A
「Mergers and Acquisitions」の略。合併・会社分割に加え、株式譲渡・事業譲渡などによる事業の引継ぎを広く指す言葉。用語集で見る
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.7
図解で確認:使命専門人材の使命は、依頼者の利益から国民経済の発展へつながる例題12上級事例判断使命
あなたはM&A専門業者の担当者である。地方で訪問介護事業を営むA社の社長から、後継者がいないため事業を引き継いでくれる先を探したいと相談を受けた。A社の利益水準は低く想定される譲渡額も小さいが、地域の利用者にとって欠かせない事業である。スキルマップの使命及び倫理・行動規範に照らし、あなたの対応として最も適切なものはどれか。
解答と解説を見る
正解は 4
- 誤り(禁忌肢)倫理#5は「仮にも、M&Aの成立のみを目的として支援を実施しない」とする。成立だけを目的とする支援は明らかに不適切。
- 誤り使命は「収益性又は社会的意義等を有する事業」の引継ぎを掲げており、社会的意義のある事業も対象となる。
- 誤り使命は事業の継続・成長への貢献を通じて国民経済に寄与するもので、利用者への影響を軽視して規模だけで選ぶ根拠はない。
- 正しい使命は社会的意義等を有する事業の引継ぎを含み、倫理#5は成立後の事業の成功につながる支援を求めている。
使命は、収益性又は社会的意義等を有する事業と希少な経営資源の引継ぎにより事業の継続・成長に貢献することを掲げる。倫理#5は、成立後の事業の成功が重要であることに鑑み、成立後の成功につながる支援を行い、M&Aの成立のみを目的とした支援をしないことを求める。要点:社会的意義のある事業も引継ぎの対象であり、成立だけを目的にしない。
この問題の用語
使命(中小M&A専門人材)
スキルマップが示す、中小M&A専門人材が果たすべき役割と、その最終的な目的。用語集で見る
経営資源の引継ぎ
廃業を希望する者の事業又は主たる事業用資産等を、他者に引き継ぐこと。用語集で見る
M&A
「Mergers and Acquisitions」の略。合併・会社分割に加え、株式譲渡・事業譲渡などによる事業の引継ぎを広く指す言葉。用語集で見る
M&A専門業者
マッチング支援や中小M&Aの手続進行の総合的な支援を専門に行う民間業者のこと。用語集で見る
譲渡対価(譲渡価額)
M&Aで譲り渡す株式や事業の代金として、譲り受け側が支払う金額。用語集で見る
倫理・行動規範(スキルマップ)
中小M&A専門人材が満たすべき倫理上の要素を、48条の条文の形でまとめたもの。用語集で見る
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.7、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.10
図解で確認:使命専門人材の使命は、依頼者の利益から国民経済の発展へつながる続きを解く
無料登録すると、4科目・3つの難易度の練習問題と、本番形式の模擬試験を利用できます。解いた結果は記録され、苦手な分野が分かります。