M&A実務の要点と出題範囲
本試験 22問程度初級 79問中級 117問上級 64問
M&A実務は本試験で最も出題が多い科目(22問程度)で、中小M&Aガイドラインとスキルマップの「業務の流れ」が中心です。中小M&A市場動向と中小企業政策からも必ず出題される想定です。工程ごとの目的、仲介者とFAの違い、契約条項の留意点、最終契約のリスクを押さえましょう。
1. M&Aの流れと全体像
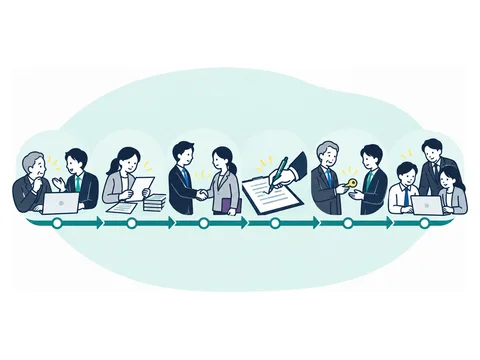
中小M&Aは、相談から引継ぎ後の統合まで、決まった順序の工程で進みます。まず全体の流れをつかみ、各工程が試験の出題範囲のどの分野に当たるかを確認します。図の各工程の下のリンクから、その工程の要点へ移動できます。
出題範囲:M&Aの進め方及び各プロセスの目的・業務内容
図解|M&A実務の基礎
M&Aは8つの工程を、相手探しから引継ぎまで順に進む
スキルマップは中小M&Aを8つの工程に分け、工程ごとに目的と業務内容を定めている。
相手を見つける
- 事前相談:M&Aの目的やニーズを明確にし、進める準備をする
- バリュエーション:客観的事実に基づき評価し、交渉の前提にする
- マッチング:依頼者のニーズや条件に合う相手を見つける
条件を固める
- 基本合意:DDや最終交渉に必要な基本的な条件を合意する
- DD:主に譲り受け側が実態を調べ、実行可否や譲渡額を検討する
- 最終契約:DDの結果などを再交渉し、法的拘束力のある契約を結ぶ
実行して引き継ぐ
- クロージング:前提条件を確認し、株式等の譲渡と対価の支払を行う
- クロージング後(PMI):一定期間内に経営統合作業を行う
この分野の用語(用語集)M&A事業引継ぎ中小M&A中小M&A専門人材マッチング
譲るかどうかは経営者自身が決め、課題は2段階に分かれるしなければならない
中小M&Aを進めるかどうかは、支援機関に相談しながらも、最終的には経営者自身が明確に決める必要があります。
くわしい解説を読む
中小企業庁の「中小M&Aガイドライン」は、手続の最初の工程に「意思決定」を置いています。譲り渡し側(売り手)の経営者は、決める前の段階から必要に応じて支援機関(M&Aを手伝う専門家・機関)に相談し、整理すべきことを整理した上で、自ら決断します。決断してから具体的な手続に進みます。ガイドラインは中小M&Aの課題を、相手(譲り受け側)を見つけるまでの段階と、相手が決まった後の段階の2つに大別し、仲介者・FA(M&Aの相手探しや交渉を手伝う専門業者)を使う場合と、使わずに多くを自分で進める場合の2パターンで説明しています。
例相手は自分で探し、見つからなければ仲介者・FAに頼むなど、2つのパターンが重なることもあります。
覚えておく事実
- 課題A「マッチング以前の段階」は、譲り受け側(買い手)をどうやって見つけるかという課題である。
- 課題B「マッチング後の段階」は、譲り受け側が決まった後に具体的な手続をどう進めるかという課題である。
- 当事者同士でほぼ基本合意ができた段階で、クロージングまでの手続だけを仲介者・FAに頼むケースは増えつつある。
試験ではここを押さえる
- ひっかけに注意「譲渡するかどうかは専門家である支援機関が判断して決める」は誤り。相談はしても、最終判断は経営者自らが明確に行う。
- よく問われる点課題は「マッチング以前(相手探し)」と「マッチング後(具体的な手続)」の2つ。相手探しは自力、その後は仲介者・FAに頼む組合せもあり得る。
出典:中小M&Aガイドライン(第3版)本文 p.36、中小M&Aガイドライン(第3版)本文 p.37
中小M&Aの工程と、工程ごとに支援する専門家
中小M&Aは相談・意思決定からクロージング後まで順に進み、工程ごとに主に支援する専門家がフロー図で示されています。
くわしい解説を読む
中小M&Aガイドラインのフロー図は、後継者がいない経営者が身近な支援機関に相談するところから始まり、(1)意思決定、(2)仲介者・FAの選定、(3)バリュエーション(企業価値の評価)、(4)マッチング(相手との接触)、(5)交渉、(6)基本合意、(7)DD(デュー・ディリジェンス:買い手による詳しい調査)、(8)最終契約、(9)クロージング(株式・代金の受渡し)、(10)クロージング後へと進みます。図では工程ごとに「主な支援機関」が対応づけられ、特にDDは調査の種類ごとに担当する専門家が分かれます。なお、顧問の士業等専門家(税理士・弁護士など)、取引金融機関、事業承継・引継ぎ支援センターなどは、図の担当にかかわらず工程全般の最初の相談に応じられます。
覚えておく事実
- 財務DD(お金の面の調査)は公認会計士、ビジネスDD(事業の調査)は中小企業診断士、法務DD(法律面の調査)は弁護士が主な支援機関とされる。
- 交渉の工程で弁護士が挙がるのは、代理人として交渉を任せる場合である。
- 最終契約・クロージングの工程で弁護士が挙がるのは、契約内容などの法的なチェックが必要な場合である。
- バリュエーションの工程では、特に厳密な評価が必要な場合の担い手として公認会計士が挙げられている。
試験ではここを押さえる
- 似た用語との違い財務DD=公認会計士、ビジネスDD=中小企業診断士、法務DD=弁護士。「財務DDは弁護士」などの入れ替えは誤り。
- ひっかけに注意「顧問の士業等専門家は、図で担当する工程以外の相談には応じられない」は誤り。工程全般の一次的な相談に対応できる。
- 似た用語との違い交渉で弁護士が挙がるのは「代理人として交渉を任せる場合」。「契約内容の法的なチェック」は最終契約・クロージングの場面。
出典:中小M&Aガイドライン(第3版)本文 p.33、中小M&Aガイドライン(第3版)本文 p.32
小規模な案件は手続を簡易にしてよい
ガイドラインは基本的な手続を示すもので、すべての中小M&Aで全手続を厳格に行うことまでは求めていない、という位置づけです。
くわしい解説を読む
中小M&Aは、ガイドラインのフロー図の工程を踏まえて進むことが多いものの、譲り渡し側(売り手)の事業が特に小規模な場合は、より簡易な形で進めるのが現実的なケースも多くあります。そこでガイドラインは、自らを「中小M&Aの基本的な手続を示すもの」と位置づけ、全ての案件で全手続を厳格に実施することを要請するものではないと明記しています。そのうえで、手続を円滑に進めるために大切なのは、譲り渡し側が譲り受け側(買い手)や支援機関との信頼関係を築き、譲り受け側の意向に誠実に対応することだとしています。
覚えておく事実
- 簡易な形で進めることが現実的とされるのは、対象となる譲り渡し側の事業規模が特に小規模な場合である。
- 譲り渡し側が信頼関係を築く相手は、譲り受け側と支援機関の両方である。
試験ではここを押さえる
- ひっかけに注意「小規模な案件でも、ガイドライン記載の全手続を厳格に実施することが要請されている」は誤り。要請していないと明記されている。
- 義務か・望ましいか譲り渡し側が譲り受け側の意向に誠実に対応することは、手続を円滑に進めるために「必要」とされている。
出典:中小M&Aガイドライン(第3版)本文 p.31、中小M&Aガイドライン(第3版)本文 p.32
DDは基本合意の後、最終契約の前に行う
中小M&Aはフロー図の流れに沿って進むことが多く、特に「基本合意→DD→最終契約」の順序が大切です。
くわしい解説を読む
ガイドラインは中小M&Aの一般的な流れをフロー図で示し、図の「中小企業の動き」の流れに沿って進むことが多いとしています。手続は(1)意思決定、(2)仲介者・FAの選定(または自分で進める)、(3)バリュエーション(企業価値の評価)、(4)マッチング、(5)交渉、(6)基本合意、(7)DD、(8)最終契約、(9)クロージング、(10)クロージング後の順に説明されます。基本合意(相手を絞り、その時点の了解事項を確かめる合意)の後に、買い手が売り手の実態を詳しく調べるDD(デュー・ディリジェンス)を行い、そこで見つかった点を再交渉して最終契約を結ぶ、という順番です。
覚えておく事実
- 交渉の工程は、マッチングの後、基本合意の前に置かれている。
- バリュエーション(企業価値の評価)は、マッチングより前の工程である。
- フロー図の「主な支援機関」は多い例であり、個別の事例ではそれ以外の支援機関が支援することもある。
試験ではここを押さえる
- よく問われる点順序は「基本合意→DD→最終契約→クロージング」。DDを基本合意の前や最終契約の後に置く選択肢は誤り。
- ひっかけに注意「マッチングで相手を見つけてからバリュエーションを行う」は誤り。バリュエーション→マッチングの順。
出典:中小M&Aガイドライン(第3版)本文 p.32、中小M&Aガイドライン(第3版)本文 p.33、中小M&Aガイドライン(第3版)本文 p.36
決断・着手の遅れで不利な結果になった事例
中小M&Aの決断が遅れると、譲渡額が大きく下がったり、相手が見つからず破産に至ったりすることがあります。
くわしい解説を読む
ガイドラインの参考資料には、決断の時期が結果を左右した事例が載っています。ギフト用品小売業のA社(売上高2億円)は、90歳の創業者が実権を握り続け、2期連続の経常赤字になってから事業承継・引継ぎ支援センター(国の公的相談窓口)に相談しました。相手は見つかったものの、業績と資金繰りが急に悪化し、代金を早く払ってもらう条件で、当初の提示額より相当低い金額で事業を譲渡しました。設備工事業の事例では、70歳の代表者が後継者のいないまま多忙で承継を考えず、売上が約1億円から約5000万円に落ち、資金繰りが2〜3か月で尽きる段階で相談したため、引き受ける会社(スポンサー)が現れず破産しました。
覚えておく事実
- ギフト用品小売業の事例では、雇用継続や取引先への配慮はできたが、決断の遅れで低額での譲渡となり後悔が残った。
- 設備工事業の事例では、資金繰りが悪化する中で、譲り受け側(スポンサー)を探す時間的な余裕がほとんど残っていなかった。
- 設備工事業の事例では、会社の借入を経営者保証(社長個人による保証)していた代表者も、会社と同時に破産した。
試験ではここを押さえる
- よく問われる点着手が遅れて資金繰りが尽きると、相手を探す時間がなくなる。早く決断し早く着手することが重要という結論を押さえる。
- よく問われる点会社の借入に経営者保証を付けていると、会社が破産すれば経営者個人も同時に破産しうる。
出典:参考資料4 中小M&Aの事例 p.9、参考資料4 中小M&Aの事例 p.15
支援者に必要な知識は6観点、スキルは2観点
中小M&Aの支援者に必要な力は、知識が6つの観点、スキルが2つの観点で整理されています。
くわしい解説を読む
中小企業庁の「知識・スキルマップ」(中小M&A専門人材向けの資料)は、依頼者のM&Aに伴走する支援者に必要な知識とスキルを定義しています。知識は①M&A実務、②ビジネス、③会計、④法務、⑤税務、⑥情報の6観点です。ビジネスの知識は、当事者の事業をよく理解し、事業上の論点やリスクに気づくためのものです。会計・法務・税務の知識は、関連資料を読み取り、選んだスキーム(M&Aの手法)から生じる論点やリスクに気づくためのものとされます。スキルは①対業務(仕事を進める力)と②対関係者(人と協働する力)の2観点で整理されています。
覚えておく事実
- 「M&A実務」の知識は、M&Aプロセスや、業界で行われている他の取引の相場観などに関する知識である。
- 「情報」の知識は、当事者の情報を管理するのに必要な情報管理・ITリテラシーを指す。
- 対業務スキルには、プロジェクトを動かす力・リーダーシップ、幅広い視野と柔軟な発想、諦めない忍耐力が含まれる。
- 対関係者スキルには、情報を引き出すコミュニケーション力、チームの「ハブ」となる力、依頼者に寄り添い励ます力が含まれる。
試験ではここを押さえる
- 数字を覚える知識は6観点、スキルは2観点(対業務・対関係者)。「スキルは対業務・対関係者・対社会の3観点」は誤り。
- 似た用語との違い他の取引の相場観は「M&A実務」の知識。「情報」の知識は情報管理・ITリテラシーを指す。
- ひっかけに注意専門家を含むチームの「ハブ」となる力は対関係者スキル。「対業務スキルに含まれる」は誤り。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.17、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.1
スキルマップはM&Aを8つのプロセスに分ける
知識・スキルマップはM&Aを、事前相談からクロージング後(PMI)までの8つのプロセスに分けて整理しています。
くわしい解説を読む
知識・スキルマップは中小M&Aガイドライン(第3版)をもとに、M&Aを8つのプロセスに分け、それぞれの目的と業務内容を定めています。順番は、事前相談→バリュエーション(企業価値の評価)→マッチング(相手探し・接触)→基本合意→DD(買い手による詳しい調査)→最終契約→クロージング(株式・代金の受渡し)→クロージング後(PMI:M&A後の経営統合作業)です。DDはさらに、DD全般、ビジネス(事業)DD、法務DD、財務・税務DD、その他DDに分けられています。各業務のポイントには、M&A支援機関登録制度で登録した支援機関が守るべき事項も反映されています。
覚えておく事実
- 基本合意の目的は、DDや最終条件の交渉を円滑に進めるための、基本的な条件の合意形成である。
- 最終契約の目的は、クロージングに向けて条件を明確にし、双方の合意に法的拘束力を持たせることである。
- DDの目的には、M&Aの実行可否や譲渡額の検討に加え、M&A成立後のPMIに向けた課題の整理も含まれる。
- バリュエーションの目的は、客観的事実に基づく評価を行い、交渉の前提とすることである。
試験ではここを押さえる
- ひっかけに注意「マッチング→バリュエーション」「DD→基本合意」「最終契約→DD」の入れ替えは誤り。
- ひっかけに注意「DDの目的は実行可否や譲渡額の検討に限られ、PMIに向けた課題整理は含まれない」は誤り。
- 似た用語との違いバリュエーションの目的は「交渉の前提」とすること(譲渡額の決定ではない)。最終契約は合意に「法的拘束力」を持たせる。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.15、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.18、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.19
事前相談はM&Aの目的を明確にする準備段階
事前相談は、M&Aの目的やニーズを明確にし、その後の手続を円滑に進める準備をするためのプロセスです。
くわしい解説を読む
知識・スキルマップの8つのプロセスの最初が事前相談です。業務内容は、譲り渡し側(売り手)または譲り受け側(買い手)の方針や意向に基づき、案件の初期検討と事前準備を行うことです。具体的には、潜在ニーズの掘り起こしなどの顧客へのアプローチ、簡易的なヒアリングによる相談受付、相手方のスクリーニング(取引してよい相手かの確認)、依頼者と支援機関の間の秘密保持契約の締結、ヒアリング、M&Aやスキーム(取引の手法)の提案、そして契約書の作成・締結へと進みます。
覚えておく事実
- 事前相談の提案の項目には、初期バリュエーション結果の共有や、初期ロングリスト(候補先の一覧)と候補先の探し方の提案も含まれる。
- 依頼者・支援機関間の秘密保持契約の締結は、スクリーニングの後、ヒアリングの前に位置づけられている。
試験ではここを押さえる
- 似た用語との違い事前相談の目的は「M&Aの目的やニーズを明確にし、円滑に進める準備」。「交渉の前提とする」はバリュエーションの目的。
- よく問われる点各プロセスの目的と業務内容の組合せの入れ替えに注意。事前相談の業務内容は「案件の初期検討及び事前準備」。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.18、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.20
2. 工程ごとの要点
流れの順に、工程ごとの目的と、支援者(仲介者・FA)が守るべきルールを整理しました。仲介者とFAの違いや手数料の流れは「仲介・FA契約」で、最終契約のリスクの説明は「最終契約」で確認します。
出題範囲:顧客へのアプローチ/相談受付/ヒアリングの実施/提案
図解|事前相談
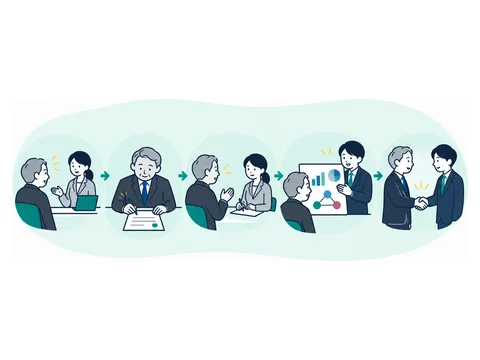
事前相談は、受付からヒアリングを経て提案に進む
契約の前に依頼者のニーズと実態をつかみ、M&Aの進め方を提案する工程。
- 顧客へのアプローチ潜在ニーズの掘り起こしや提携先との連携で相談につなげる
- 相談受付簡易的なヒアリングを行い、譲り渡し側・譲り受け側をスクリーニングする
- 秘密保持契約ヒアリングの前に、依頼者と支援機関の間で秘密保持契約を結ぶ
- ヒアリング企業・経営者・M&Aの希望の3区分で確認事項を聞き取る
- 提案M&Aやスキームを提案し、初期バリュエーションや候補先の案を示す
- 契約の締結アドバイザリー(仲介・FA)契約の契約書を作り、締結する
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.20、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.22、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.24(当社にて加工して作成)この分野の用語(用語集)MBO会社分割合併株式移転株式交換株式交付株式譲渡気付きの機会業務提携・資本提携顧問税理士事業譲渡従業員承継親族内承継スクリーニング第三者承継第三者割当の引受第二会社方式ヒアリングシートほか27語
譲り受け側は数倍程度の規模の会社が多いしなければならない
中小M&Aの譲り受け側は大企業とは限らず、譲り渡し側の数倍程度の規模の会社であることが相当の割合を占めます。
くわしい解説を読む
中小M&Aでは「買い手は大きな会社だろう」と思われがちですが、ガイドラインによると、譲り受け側(買い手)は、譲り渡し側(売り手)の数倍程度の事業規模(売上・従業員数など)で、必ずしも大規模ではない企業であるケースが相当の割合あります。そうした会社にとって、他社の事業を引き継ぐことは一大決心であることが多いものです。そのため譲り渡し側は、相手が相応の覚悟を持って臨んでいることを意識して、真摯に対応することが必要だとされています。
覚えておく事実
- 譲り受け側が評価する要素は収支や規模に限らず、技術力、取引先との関係、優秀な従業員、ブランド、許認可なども含まれる。
- 譲り渡し側が小規模、赤字や債務超過でも、譲り受け側が価値を認めて譲り受けを申し出ることは大いにあり得る。
試験ではここを押さえる
- ひっかけに注意「譲り受け側は大規模な企業が大半で、数倍程度の規模の企業はまれ」は誤り。数倍程度の規模の企業が相当割合ある。
- 義務か・望ましいか譲り渡し側が、譲り受け側の覚悟を意識して真摯に対応することは「必要」とされている。
出典:中小M&Aガイドライン(第3版)本文 p.30
決める前こそ相談し、不利な情報は先に伝えるしなければならない
M&Aをするか決めていない段階こそ支援機関に相談すべきで、相談時は不利な情報ほど先に伝える姿勢が望まれます。
くわしい解説を読む
譲り渡し側の経営者が、M&Aをするかどうかを一人で決めるのは容易ではありません。日々の業務に追われて検討が進まなかったり、専門知識がないまま誤った判断をしたりするおそれもあります。そこでガイドラインは、意思決定が済んでいないから相談を控えるのではなく、済んでいないからこそ相談することが必要だとしています。相談の際は、自分にとってマイナスな情報や後ろめたい情報ほど先に伝えると、支援機関が課題への対応策を早めに検討でき、円滑なM&Aにつながります。相談先には、商工団体、士業等専門家(公認会計士・税理士・中小企業診断士・弁護士等)、金融機関、M&A専門業者などがあります。
覚えておく事実
- 初回相談では、直近3年分の税務申告書・決算書・勘定科目内訳明細書の写しを用意すれば十分とされる。
- 実際には、まず顧問の士業等専門家、特に顧問税理士に相談することが多いと思われるとされている。
- 公的機関の事業承継・引継ぎ支援センターや、政府系金融機関の日本政策金融公庫でも相談を受けている。
- 初回相談で用意する資料以外の詳細な資料は、支援機関から指示を受けてから準備すれば足りる。
試験ではここを押さえる
- ひっかけに注意「意思決定が済んでから相談すべき」は誤り。済んでいないからこそ相談することが「必要」とされる。
- 数字を覚える初回相談の資料は「直近3年分」の申告書・決算書等で十分。「5年分が必要」「DD用の詳細資料を全部そろえる」は誤り。
- 義務か・望ましいかマイナス情報や後ろめたい情報ほど「先に」伝える姿勢が「望まれる」。
出典:中小M&Aガイドライン(第3版)本文 p.34
M&Aの前に最低限、株式と事業用資産を整理するしなければならない
中小M&Aの実行には、少なくとも株式と事業用資産等の整理・集約が必要で、まずは顧問税理士等に相談することが望ましいとされます。
くわしい解説を読む
事業承継の準備では一般に、会社の経営状況や課題を把握する「見える化」と、承継に向けて経営を改善する「磨き上げ」が必要とされます。中小M&Aを実行するには、その中でも最低限、株式と事業用資産等(不動産や機械設備など)の整理・集約が必要です。株式が分散していたり、所在の分からない株主がいたりすると、M&Aの大きな障害になるおそれがあるためです。ただし、経営者だけで整理するのが難しい場合もあるので、まずは顧問税理士等の身近な支援機関に相談することが望ましく、法的な論点の検討や交渉が必要なら弁護士の助言を得ることが望まれます。
覚えておく事実
- 会社の全株式を譲渡する場合は、基本的に譲り渡し側の経営者が全株式を保有しておく必要がある。
- 全事業の譲渡など特に重要な事項には特別決議が必要なことがあるため、総議決権の3分の2以上の株式を保有しておくことが望ましい。
- 名義株(実際には出資していない親族・知人等の名義になっている株式)がないかや、株主名簿が正しく整備されているかも確認が必要である。
- 会社の財産と経営者個人の財産が分かれていない場合は、明確に区別して整理・集約しておく必要がある。
試験ではここを押さえる
- 似た用語との違い「見える化」=経営状況・経営課題の現状把握、「磨き上げ」=事業承継に向けた経営改善。定義を入れ替えた選択肢は誤り。
- ひっかけに注意「特別決議を確実に可決できるよう総議決権の過半数を持てば足りる」は誤り。3分の2以上の保有が望ましい。
- 義務か・望ましいか整理・集約で困ったら顧問税理士等への相談が「望ましい」、法的論点があれば弁護士の助言が「望まれる」。
出典:中小M&Aガイドライン(第3版)本文 p.35、中小M&Aガイドライン(第3版)本文 p.36
不適切な広告・営業をしないための措置しなければならない
M&A支援機関は、不適切な広告・営業を決して行わないよう、停止要請の組織的な記録・共有や名乗りの明示などに留意する必要があります。
くわしい解説を読む
M&A支援機関は、M&Aをまだ考えていない企業の潜在的なニーズを掘り起こすため、広告や営業をすることがあります。しかし、不適切な広告・営業を続けると、自社の社会的信用を傷つけるだけでなく、M&Aそのものへの不信感にもつながりかねません。そこで知識・スキルマップは、不適切な広告・営業を決して行わないよう留意点を挙げています。広告・営業を望まない企業やM&Aの意向がない企業への営業を続けないこと、相手に十分な検討時間を与えること、意思決定に影響する事項で虚偽や誤解を招く情報を出さないこと、相手の事業活動に支障がないよう品位ある言葉遣いを心掛けることなどです。
覚えておく事実
- 広告・営業をやめてほしいと連絡を受けたら、その旨をただちに組織的に記録・共有する。
- 広告・営業の際は、社名、自分の氏名、アドバイザリー契約(支援の契約)の締結を勧誘する目的であることを明示する。
- 強引な勧誘をすると、民法上の不法行為責任(相手に与えた損害を賠償する責任)を負う可能性もある。
- 欺瞞的顧客誘引行為には独占禁止法、誤認惹起行為には不正競争防止法による規制が適用される可能性がある。
試験ではここを押さえる
- よく問われる点停止の要請は担当者個人ではなく「組織的に」記録・共有する。名乗るのは社名・氏名・契約勧誘の目的の3点。
- ひっかけに注意「欺瞞的顧客誘引行為は不正競争防止法、誤認惹起行為は独占禁止法」は法律の組合せが逆で誤り。
- 義務か・望ましいか不適切な広告・営業は「決して行わない」よう留意する必要がある。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.21
スキームは依頼者の利益のために提案するしなければならない
M&Aの手法(スキーム)は依頼者の条件・意向と財務状況から選び、支援者に都合の良いスキームの提案は決して行ってはならないとされます。
くわしい解説を読む
スキームとは、株式譲渡・事業譲渡・会社分割など、M&Aの具体的な手法のことです。手法によって譲渡額や成立までの時間、手続の負担が変わるため、知識・スキルマップは、依頼者が優先したい条件(譲渡額、ディール成立のタイミング、シナジー=統合による相乗効果など)や意向(経営権を取りたいのか、業務提携を重視するのか等)、譲り渡し側の財務状況を踏まえて検討・提案することを求めています。依頼者の利益のためではなく、支援者にとって都合の良いスキームを提案することは決して行ってはなりません。提案の際は、スキームの内容に加え、提案理由やメリット・デメリットにも答えられるよう準備します。
覚えておく事実
- 依頼者の課題によっては、アライアンス(提携)、廃業、経営者保証の解除に向けた取組など、M&A以外の手段を示すことも求められる。
- 経営者保証の解除がM&A検討の背景なら、財務基盤やガバナンスを整えて与信先(融資先の金融機関)に相談する方法も考えられる。
- 譲り受け側が上場企業等なら金融商品取引法の開示、海外との取引なら外為法の届出等が必要となる場合がある。
- M&Aの可否に影響する事業の継続リスク(従業員の不足、赤字の長期継続など)についての知識も求められる。
試験ではここを押さえる
- 義務か・望ましいか支援者に都合の良いスキームの提案は「決して行ってはならない」。「支援者にとって手続が簡単だから」を理由に勧める肢は誤り。
- ひっかけに注意「依頼を受けた以上、M&Aの実施を前提に提案する」は誤り。M&A以外の手段が適当なら、その選択肢を示すことが求められる。
- 数字を覚える外為法上は業種により「事前届出の対象」「事後報告の対象」「どちらも不要」の3通りがある。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.30
早く判断するほど中小M&Aの選択肢は広いべき・求められる
希望する相手とのマッチングには通常数か月〜1年程度かかるため、中小M&Aは早めに判断して動き出すことが重要です。
くわしい解説を読む
中小M&Aを早く検討して実現すれば、従業員の雇用を守り、地域のサプライチェーン(取引のつながり)を維持できます。経営者の手元に残る代金(譲渡対価)が多くなるケースもあります。ところが日々の忙しさから判断は後回しにされがちで、決断が遅れるほど選択肢は狭まる傾向にあります。特に業績が良くない会社では、資金繰りが尽きて身動きが取れなくなることもあり、判断が遅れた結果、廃業の費用さえ用意できなくなる例もあります。家族・従業員・取引先に迷惑を掛けないためにも、経営者は早く判断して対応を見極めることが重要だとされています。
覚えておく事実
- 事業全体を続けられなくても、利益が出ている優良店舗など一部の事業だけを早めに譲り渡し、その部分を存続させられるケースもある。
- 帳簿上は債務超過でも、資産・負債を時価で評価し直すと、実態は資産超過だと分かるケースもある。
試験ではここを押さえる
- 数字を覚えるマッチングにかかる期間の目安は「数か月〜1年程度」。「通常1か月程度で完了する」は誤り。
- ひっかけに注意「業績が回復して条件が良くなるまで判断を待っても支障はない」は誤り。決断が遅れるほど選択肢は狭まる傾向にある。
出典:中小M&Aガイドライン(第3版)本文 p.30、中小M&Aガイドライン(第3版)本文 p.31
買い手が事業会社かファンドかを明示するべき・求められる
広告・営業では、譲り受け側が事業会社か投資ファンドかという「属性」を明示することが求められます。
くわしい解説を読む
知識・スキルマップは、不適切な広告・営業を防ぐ留意点の一つとして、M&Aを進めるかどうかの意思決定に影響する事項について、虚偽の情報、事実と違う情報、誤解を招く情報を提供しないことを挙げています。その具体例として示されているのが、譲り受け側(買い手)の属性です。買い手が自ら事業を営む事業会社なのか、投資を目的とする投資ファンドなのかは、譲り渡し側(売り手)が会社を託す相手を判断するうえで重要です。そのため、広告・営業の際には属性を明示することが求められます。
例買い手が投資ファンドなのに、それを伏せて事業会社であるかのように営業することは不適切です。
覚えておく事実
- 広告・営業の際は、買い手の属性に加え、社名・自分の氏名・アドバイザリー契約の締結を勧誘する目的も明示する。
- 広告・営業を停止してほしいと連絡を受けた場合は、ただちに組織的に記録・共有する。
試験ではここを押さえる
- よく問われる点明示が求められるのは譲り受け側の属性(事業会社か投資ファンドか)。属性を伏せた営業は不適切とされる。
- 義務か・望ましいか属性の明示は、譲り渡し側の意思決定にとって重要であるため「求められる」とされている。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.21
提携先の金融機関・士業等専門家への配慮べき・求められる
支援機関は、提携先の金融機関や士業等専門家の特性と、当事者との関係性を理解・配慮した上で連携することが求められます。
くわしい解説を読む
M&A支援機関は、銀行などの金融機関や、税理士・弁護士などの士業等専門家と提携し、顧客を紹介してもらうことがあります。紹介を受けた顧客は、もともと提携先と取引や相談の関係を持っている当事者です。知識・スキルマップは、潜在的なニーズを掘り起こす場面の留意点として、提携先の特性や、提携先と当事者との関係性を理解・配慮した上で連携することを求めています。支援者には、提携先の特性や依頼者との関係性についての知識を持ち、適切に連携できることがスキルとして求められます。
覚えておく事実
- 提携先に対して、過度な案件紹介の依頼を行わないよう留意する。
- 提携先から紹介を受けた顧客に新たに提案を行うときは、提携先への確認・報告を行うなどの配慮が求められる。
試験ではここを押さえる
- ひっかけに注意「提携先から紹介された顧客に新たな提案をする際、提携先への確認・報告は不要」は誤り。確認・報告などの配慮が求められる。
- よく問われる点提携先との関係を損なわないよう、提携先への「過度な案件紹介依頼」を行わないよう留意する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.21
出題範囲:秘密保持契約書の作成(依頼者・支援機関間)/秘密保持契約書の作成(譲り渡し側・譲り受け側間)/重要事項説明/秘密保持契約の締結
図解|秘密保持契約
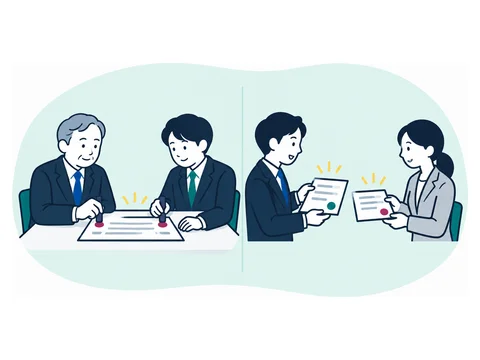
秘密保持契約は、誰と誰が結ぶかで2種類ある
支援機関との間と、譲り渡し側・譲り受け側の間で、それぞれ秘密を守る約束をする。
支援機関との契約当事者間の契約
結ぶ当事者依頼者(譲り渡し側・譲り受け側)と仲介者・FA譲り渡し側と譲り受け側の候補先
結ぶ時期事前相談で、ヒアリングを行う前候補先がノンネーム・シートを見て関心を持った後
締結の形双方押印か差し入れ型。仲介契約等の条項に含めることも多い原則として両者間で直接結ぶ。双方押印か差し入れ型
主な内容秘密情報の定義・範囲、期間、違反時の扱い。相談先の専門家等は除外秘密情報の定義・範囲、期間、違反時の扱い。損害賠償も明文化
この分野の用語(用語集)秘密保持契約(NDA)秘密情報
秘密保持契約でも開示が認められる相手べき・求められる
秘密保持契約を結んでいても、役員・従業員、専門家、公的機関、経営者保証の相談先の金融機関などには、必要な範囲で開示できます。
くわしい解説を読む
秘密保持契約は、M&Aの検討で知った情報を第三者に漏らさない約束です。とはいえ、社内の担当者や専門家に一切話せないと検討が進みません。そこで中小M&Aガイドラインの契約書サンプルは、例外として、取引のために合理的に必要な範囲で、①自社の役員・従業員、②弁護士・公認会計士・税理士・司法書士・FA(助言をする専門業者)などのアドバイザー、③裁判所・規制当局などの公的機関(事業承継・引継ぎ支援センターを含む)、④譲り渡し側の経営者が会社の債務に付けている個人保証について、その扱いを相談する目的での保証先の金融機関等、への開示を認めています。④はM&A成立前の相談も含みます。
覚えておく事実
- 秘密保持契約書サンプルでは、アドバイザー等への開示は、受け取る人が同等の秘密保持義務を負う場合に限られる。
- アドバイザー等が義務に違反した場合は、その人に情報を開示した当事者が自ら責任を負う。
- 法令等に基づき公的機関に開示するときは、原則として事前に相手方へ通知する(難しければ開示後できるだけ速やかに)。
- 仲介契約書サンプルにある個人保証の相談のための開示規定は、譲り受け側との契約では不要とされている。
試験ではここを押さえる
- ひっかけに注意個人保証の扱いを金融機関に相談するための開示は「取引成立後の相談に限る」は誤り。成立前の相談も含む。
- ひっかけに注意「役員・従業員には必要性を問わず全て開示できる」「公的機関への開示は相手方への通知不要」はどちらも誤り。
- よく問われる点開示できる公的機関・団体には、事業承継・引継ぎ支援センターも含まれると明記されている。
出典:参考資料7 各種契約書サンプル(2025年12月15日時点版) p.3、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.4、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.9
依頼者が専門家に相談できるよう秘密保持の対象から外すべき・求められる
依頼者と支援機関の秘密保持契約では、依頼者が専門家等に意見を求められるよう、その相談先を秘密保持の対象から除外することが求められます。
くわしい解説を読む
M&Aでは、依頼者(売り手や買い手)が支援機関と最初に秘密保持契約を結びます。しかし、この契約で「誰にも話してはいけない」と定めると、依頼者は支援機関の提案が妥当かどうかを、他の専門家に確かめることもできなくなります。そこで知識・スキルマップは、依頼者の希望に応じて、士業等専門家、事業承継・引継ぎ支援センター、保証や担保の解除をする金融機関等から意見・助言を求められるよう、これらの相談先を秘密保持契約の対象から除外することを求めています。
例社長が、顧問税理士にセカンド・オピニオン=別の専門家の意見を求める場面です。
覚えておく事実
- 依頼者・支援機関間の秘密保持契約では、秘密情報の定義・範囲、秘密保持の期間、違反時の扱いを、依頼者の希望も踏まえて明確に示すことが求められる。
- 秘密保持契約に専任条項やテール条項などの重要事項が入るときは、契約前の重要事項説明に準じた対応をすることが望ましい。
- 秘密保持契約の締結方法(双方押印、差し入れ型)は、情報漏洩を防ぐ観点から適切な方法を選ぶことが求められる。
試験ではここを押さえる
- よく問われる点除外する相談先は「士業等専門家」「事業承継・引継ぎ支援センター」「保証・担保の解除をする金融機関等」。
- 義務か・望ましいか重要事項を含む秘密保持契約で重要事項説明に準じた対応をするのは「望ましい」。「しなければならない」は誤り。
- ひっかけに注意「依頼者・支援機関間の秘密保持契約は支援機関のひな形どおりでよく、依頼者の希望を踏まえる必要はない」は誤り。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.25
売り手・買い手間のNDAは原則として直接結ぶべき・求められる
譲り渡し側と譲り受け側候補の間の秘密保持契約(NDA)は、秘密保持の観点から、原則として両者の間で直接締結すべきとされています。
くわしい解説を読む
マッチングの段階では、譲り受け側の候補先が譲り渡し側の詳しい情報を受け取ります。その前に結ぶのが秘密保持契約で、NDA(Non-Disclosure Agreement)やCA(Confidential Agreement)とも呼ばれます。知識・スキルマップは、この契約は秘密保持の観点から原則として譲り渡し側と譲り受け側の間で直接締結すべきとしています。締結の方法には、双方が押印する方法と「差し入れ型」(一方が相手に差し出す形式)があり、情報漏洩を防ぐ観点から適切な方法を選ぶことが求められます。
覚えておく事実
- 売り手・買い手間のNDAには、秘密情報の定義・範囲、秘密保持の期間、違反した場合の扱いなどを明確に記載することが求められる。
- 知識・スキルマップでは、売り手・買い手間のNDAの作成・締結はマッチングのプロセスの業務に位置づけられている。
- 中小M&Aガイドラインの秘密保持契約書サンプルは、譲り渡し側と譲り受け側が直接結び、相互に開示する情報を対象とする形式である。
試験ではここを押さえる
- ひっかけに注意「売り手・買い手間のNDAは原則として仲介者を介して間接的に締結する」は誤り。原則は当事者間での直接締結。
- よく問われる点締結方法は双方押印と差し入れ型の2つ。「依頼者の事務負担が軽い方法で選ぶ」は誤りで、情報漏洩防止の観点から選ぶ。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.58、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.9
NDAの実効性を高める工夫べき・求められる
NDAを形だけにしないため、破談時に情報を回収できる体制づくりや、違反時の損害賠償責任の明文化が求められます。
くわしい解説を読む
秘密保持契約(NDA)は、結んだだけで守られるとは限りません。締結しても金銭の支払義務は発生しないため、相手が軽い気持ちで締結してしまうおそれがあるからです。そこで知識・スキルマップは、秘密保持の実効性を高めるため、契約に違反した場合には損害賠償責任が生じることを適宜明文化することを求めています。また、案件が途中で破談すると、開示した情報の返却を求められることもあります。その場合に備えて、外部のアドバイザーが持っている情報も含めて回収できる管理体制を作っておく必要があるとしています。
覚えておく事実
- 秘密保持義務は、依頼者が士業等専門家や事業承継・引継ぎ支援センター等から意見・助言を求められる内容とする方向で調整することが求められる。
- 情報を共有できる先として、不適切な譲り受け側の情報を共有する仕組みを運営する業界団体等を追記することが望ましい。
- ガイドラインの秘密保持契約書サンプルでは、違反による損害賠償の範囲に合理的な範囲の弁護士費用も含まれる。
- 同サンプルでは、相手方から返還請求があれば、秘密情報を写しも含めて速やかに返還する。
試験ではここを押さえる
- 義務か・望ましいか損害賠償責任の明文化は「求められる」、業界団体等を情報の共有先に追記するのは「望ましい」。
- ひっかけに注意「不適切な譲り受け側の情報共有の仕組みを運営する業界団体等は、共有先として追記すべきでない」は誤り。
- よく問われる点破談時の情報回収は、外部アドバイザーが持つ分も含めて回収できる体制が必要。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.58、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.10
NDAの内容確認と非弁行為(弁護士法72条)べき・求められる
支援者がNDAの内容を確認するときは、弁護士にしかできない業務(弁護士法72条)との関係に注意し、必要なら弁護士のレビューを依頼します。
くわしい解説を読む
弁護士法72条は、弁護士でない者が報酬を得る目的で法律事務を扱うことを業とすることを禁じており、これに当たる行為を「非弁行為」といいます。秘密保持契約(NDA)の対象範囲や期間が適切かを確かめるのは支援者の仕事の一つですが、法律的な判断や助言に踏み込むと非弁行為になるおそれがあります。そこで知識・スキルマップは、売り手・買い手間のNDAの内容確認について、非弁行為との関係に留意した上で、必要に応じて弁護士にレビューを依頼するなど、適切に確認することを求めています。
覚えておく事実
- NDAを結ぶ時点で顧問弁護士や相談できる弁護士がいる場合は、ひな形どおりに作ったNDAでも、内容を確認してもらうことが望ましい。
- ひな形以外で作る場合や内容への助言が必要な場合は、弁護士に確認する必要があることを依頼者に伝える必要がある。
試験ではここを押さえる
- 数字を覚える非弁行為(弁護士資格のある者しかできない業務)の根拠は弁護士法「72条」。
- ひっかけに注意「ひな形以外で作成しても支援機関が助言すれば足り、弁護士への確認が必要と伝える必要はない」は誤り。
- 義務か・望ましいかひな形どおりでも顧問弁護士等に確認するのは「望ましい」。ひな形以外では弁護士確認の必要を伝える「必要がある」。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.58
社長の情報漏えいでM&Aが破談した事例
基本合意の後でも、最終契約や決済の前に社長が従業員や取引先にM&Aの話を漏らすと、相手が交渉を打ち切ることがあります。
くわしい解説を読む
これは、情報の扱いを誤って破談した事例です。製造業のA社(売上高3億円、従業員20名)の社長は、後継者がいないため、金融機関の紹介でM&A専門業者に相談しました。4か月でB社とのマッチングが実現し、基本合意を結んで、最終契約に向けた交渉を詰める段階まで進みました。社長は専門業者から「M&Aが成立して決済が終わるまでは、従業員や社外の人には決して知らせないように」と何度も忠告されていました。しかし、B社に事実上決まったと安心し、従業員や一部の取引先などにB社の名前を出してM&Aの話を伝えてしまいました。B社は信頼関係が壊れたとして交渉を打ち切り、A社は事業を縮小し、最終的に廃業しました。
覚えておく事実
- 中小M&Aガイドラインは、ごく一部の関係者を除き、関係者に知らせるのは原則として可能な限りクロージング後(早くとも最終契約締結後)とすべきとしている。
- 取引先や従業員に情報が伝わった後にM&Aが頓挫すると、取引先を失ったり従業員が退職したりするおそれがある。
- M&Aを関係者に知らせる時期については、まず譲り渡し側・譲り受け側の双方で協議することとされている。
試験ではここを押さえる
- ひっかけに注意「基本合意を結びDDも始まっていれば、従業員や取引先に伝えてよい」は誤り。原則はクロージング後(早くとも最終契約後)。
- よく問われる点情報の漏えいは、譲り受け側が「信頼関係の破壊」を理由に交渉を打ち切る原因になりうる。
出典:参考資料4 中小M&Aの事例 p.16、中小M&Aガイドライン(第3版)本文 p.31
秘密情報には契約した事実や交渉の経緯も含まれる
M&Aの秘密保持では、相手から受け取った情報だけでなく、契約を結んだ事実や交渉の経緯・内容も「秘密情報」に含まれます。
くわしい解説を読む
中小M&Aガイドラインの契約書サンプル(仲介契約書・秘密保持契約書・基本合意書・株式譲渡契約書)は、秘密情報を共通して3つに分けて定義しています。(i)取引の検討・交渉に関連して相手方から開示を受けた情報、(ii)その契約を結んだ事実と、契約の存在・内容、(iii)取引の交渉の経緯・内容に関する事実です。M&Aを進めていることが取引先や従業員に意図せず伝わると、トラブルになり、M&Aが頓挫することもあります。そのため、契約や交渉があること自体も守る対象にしています。
覚えておく事実
- 秘密情報は、相手方の事前の書面による承諾がなければ、第三者に開示してはならない。
- 秘密情報は、その契約の目的以外の目的で使ってはならない。
- 秘密保持契約書サンプルの有効期間は締結日から2年間で、満了までに解約の申出がなければ1年ずつ延長される。
- 秘密保持契約書サンプルでは、秘密保持の義務は、別段の定めがない限り、契約の有効期間満了後も3年間続く。
試験ではここを押さえる
- よく問われる点「契約を締結した事実」や「交渉の経緯・内容」も秘密情報に含まれる。相手から受け取った情報に限られない。
- ひっかけに注意第三者への開示に必要なのは相手方の「事前の書面による承諾」。「口頭又は書面」は誤り。
- ひっかけに注意秘密保持契約書サンプルで「秘密保持の義務は有効期間満了と同時に消滅する」は誤り。別段の定めがない限り満了後3年間存続する。
出典:参考資料7 各種契約書サンプル(2025年12月15日時点版) p.3、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.9、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.10
秘密情報に当たらない5つの情報
相手から開示された情報でも、すでに公知の情報や独自に開発した情報など5つの場合は、秘密情報に当たらないとされています。
くわしい解説を読む
秘密保持契約で何でも秘密扱いにすると、もともと知っていた情報や世の中に出回っている情報まで使えなくなってしまいます。そこで中小M&Aガイドラインの契約書サンプルは、相手方から開示を受けた情報のうち、次のいずれかに当たるものは秘密情報に当たらないとしています。①開示を受けた時点ですでに公知(誰でも知りうる状態)だった情報、②開示を受けた時点で受け取った側がすでに正当に持っていた情報、③開示後に、受け取った側の責任によらずに公知になった情報、④開示後に、正当な権限を持つ第三者から秘密保持義務を負わずに正当に入手した情報、⑤秘密情報を使わずに独自に開発した情報です。
覚えておく事実
- 5つの除外が当てはまるのは「相手方から開示を受けた情報」だけで、契約を結んだ事実や交渉の経緯は除外の対象とされていない。
試験ではここを押さえる
- ひっかけに注意「受け取った側の責任(責めに帰すべき事由)で公知になった情報は秘密情報に当たらない」は誤り。秘密情報のまま。
- よく問われる点除外は5つ:既に公知/既に正当に保有/責任なく公知化/第三者から義務なく正当に入手/独自に開発。
出典:参考資料7 各種契約書サンプル(2025年12月15日時点版) p.3、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.9
アドバイザリー(仲介・FA)契約
練習問題 26問(初級 8・中級 11・上級 7) | この分野を演習する
出題範囲:アドバイザリー(仲介・FA)契約書作成/重要事項説明/アドバイザリー(仲介・FA)契約締結
図解|アドバイザリー(仲介・FA)契約
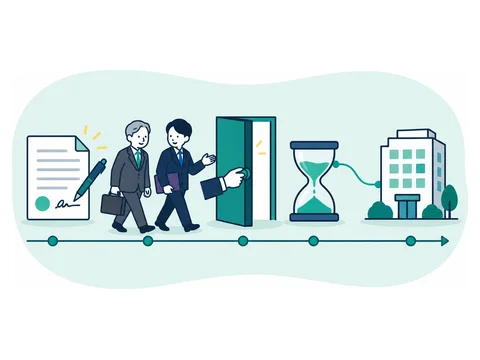
契約の縛りは、契約期間中と終了後のテール期間で変わる
契約前に書面で説明を受け、専任・直接交渉の制限・テール条項の期間と範囲を確かめる。
契約期間テール期間
- 契約締結前手数料や専任・テール条項などの重要事項を書面で説明する
- 契約締結専任条項があれば、契約期間は最長でも6か月〜1年以内を目安とすべき
- 契約期間中直接交渉の制限は、紹介された候補先とM&A目的の交渉に限るべき
- 契約終了M&A不成立のまま終了。直接交渉の制限はここまでに限るべき
- テール期間の終わりテール期間は最長でも2〜3年以内が望ましい。対象は紹介先に限るべき
この分野の用語(用語集)相手方の手数料(仲介者)移動総資産FA月額報酬最低手数料重要事項説明成功報酬セカンド・オピニオン責任(免責)条項専任条項着手金仲介者中間金中途解約直接交渉の制限手数料体系テール条項報酬基準額ほか1語
仲介契約・FA契約の前に十分な説明を受けるしなければならない
仲介契約・FA契約を結ぶ前に、希望条件を伝えて納得がいくまで説明を受けることが必要で、必要に応じセカンド・オピニオンも有効です。
くわしい解説を読む
仲介者・FAと結ぶ契約(仲介契約・FA契約。業務委託契約やアドバイザリー契約と呼ばれることもあります)は、業務の範囲や手数料などが複雑です。そこで中小M&Aガイドラインは、契約を結ぶ際は、M&Aの希望条件をはっきり伝えつつ、締結前に納得がいくまで十分な説明を受けることが必要だとしています。特に業務の具体的な内容や報酬が妥当かどうかは、必要に応じて事業承継・引継ぎ支援センターを含む他の支援機関に意見を求めること(セカンド・オピニオン)も有効です。契約時には、ガイドラインの参考資料「仲介契約・FA契約締結時のチェックリスト」も活用できます。
覚えておく事実
- 契約締結後は、情報管理などの観点から、元の支援機関がセカンド・オピニオンを認めないことがある。
- 契約後もセカンド・オピニオンを受けたい場合は、秘密保持条項などをよく確認し、受けられる内容となるよう元の支援機関とよく相談する。
- 仲介者・FAは、業務形態、業務範囲、契約期間、報酬体系、取引実績、利用者の声などを確認し、複数を比較検討して選ぶことが重要とされる。
- 仲介者・FAを選ぶ際は、いわゆる「相性」も重要なことがあるとされている。
試験ではここを押さえる
- よく問われる点十分な説明を受けるのは契約の「締結前」。締結後に説明を受ければ足りるとする選択肢は誤り。
- ひっかけに注意「仲介者・FAは最初に相談した1社に絞るべき」「相性は考慮すべきでない」は、どちらも誤り。
- よく問われる点セカンド・オピニオンの相談先には、事業承継・引継ぎ支援センターも含まれる。
出典:中小M&Aガイドライン(第3版)本文 p.38、中小M&Aガイドライン(第3版)本文 p.37
契約前に書面で説明すべき重要事項しなければならない
仲介者・FAは契約の前に、手数料や業務範囲、担当者の資格・実績などの重要事項を書面で示して説明しなければならないとされています。
くわしい解説を読む
依頼者はM&Aに詳しくないことが多く、仲介契約・FA契約は複雑です。そこで中小M&Aガイドラインは、仲介者・FAに対し、契約の締結前に重要な事項を記載した書面を交付して明確に説明することを求めています。説明すべき事項には、仲介者とFAの違い、プロセスごとに提供する業務の範囲・内容、手数料とそれ以外の費用、秘密保持、直接交渉の制限、専任条項(他の業者に並行して頼まない約束)、テール条項(契約終了後も手数料が発生しうる約束)、契約期間、責任(免責)、契約終了後も効力を持つ条項などがあります。第3版では、担当者の保有資格・経験年数・成約実績などが説明事項に加わりました。
覚えておく事実
- 相手方の手数料と、両当事者で利益の対立が想定される事項は、仲介者の場合に説明する項目である。
- 譲り受け側に行う調査の概要と、業界内の情報共有の仕組みへの参加の有無は、譲り渡し側に説明する場合の項目である。
- 手数料に関する事項として、算定基準、金額、最低手数料、既に受け取った手数料の控除、支払時期などを説明する。
- 担当者の保有資格の例として、公認会計士、税理士、中小企業診断士、弁護士、簿記検定などが挙げられている。
試験ではここを押さえる
- 似た用語との違い「相手方の手数料」「利益の対立が想定される事項」は仲介者の場合の項目。FAの場合の項目とする選択肢は誤り。
- 似た用語との違い「譲り受け側に行う調査の概要」「情報共有の仕組みへの参加有無」は、譲り渡し側への説明の場合の項目。
- 義務か・望ましいか書面を交付して明確に説明「しなければならない」。説明は契約締結前に行う。
出典:中小M&Aガイドライン(第3版)に関するQ&A p.3、中小M&Aガイドライン(第3版)概要資料 p.3、中小M&Aガイドライン(第3版)概要資料 p.23
仲介者は相手方の手数料も契約前に説明するしなければならない
仲介者は契約を結ぶ前に、依頼者自身の手数料に加えて、取引の相手方が支払う手数料についても説明する必要があります。
くわしい解説を読む
仲介者は売り手・買い手の双方と契約し、双方から手数料を受け取るのが通常です。相手方が支払う手数料の額は、依頼者の利益に影響する構造にあります。(例:買い手が払える予算の範囲内で、売り手への譲渡額と、買い手が仲介者に払う手数料が決まるため、手数料が増えれば譲渡額が圧迫されえます。)そこで中小M&Aガイドラインは、仲介者に対し、仲介契約の締結前に、相手方の手数料に関する事項を、相手方を含めた手数料の総額がM&Aの成立や譲渡額などの条件に影響しうることも含めて説明するよう求めています。
覚えておく事実
- 説明する相手方の手数料の内容は、報酬率、報酬基準額、最低手数料の額、報酬の発生タイミングなどである。
- 報酬基準額(手数料計算の基準となる金額)には、譲渡額・純資産・移動総資産などがある。
- 報酬の発生タイミングには、着手金・月額報酬・中間金・成功報酬がある。
試験ではここを押さえる
- 似た用語との違い相手方の手数料の説明が求められるのは仲介者。「相手方と契約していないFAにも同じく求められる」は誤り。
- ひっかけに注意「成約が確定した後にまとめて説明すれば足りる」は誤り。相手方の手数料も仲介契約の締結前に説明する。
- よく問われる点説明には「相手方を含めた手数料の総額が、成立や譲渡額等の条件に影響しうる」旨も含める。
出典:中小M&Aガイドライン(第3版)に関するQ&A p.3、中小M&Aガイドライン(第3版)本文 p.70
重要事項説明は契約前に、権限のある人へしなければならない
重要事項説明は、契約の締結前に、依頼者が十分検討できる時期に、契約を結ぶ権限のある人に対して行う必要があります。
くわしい解説を読む
重要事項説明は、仲介契約・FA契約の大事な内容を依頼者に理解してもらうための説明です。中小M&AガイドラインのQ&Aは、説明を契約の締結前に行う必要があり、依頼者が内容を理解した上で十分に検討できる適切なタイミングで行うよう求めています。説明する相手は契約を締結する権限を持つ人で、依頼者が個人なら本人、法人なら代表者か、契約締結について委任を受けた人です。また知識・スキルマップは、重要事項を書いた書面を交付する(メール送付などの電磁的方法を含む)だけでなく、口頭でも説明する必要があるとしています。
覚えておく事実
- 説明は、依頼者から質問や意見を受けたときに適切に対応できる、十分な経験・能力を持つ人が行うことが望ましいとされる。
- 重要事項説明書は、必要な事項が適切に記載されていれば様式を問わず、ガイドラインのサンプルを必ず使う必要はない。
- 重要事項説明書に、依頼者の署名欄や、説明を受けた項目のチェック欄を設けてもよいとされている。
- 重要事項説明書は、契約書の文言の転記ではなく、依頼者が理解しやすい記載とすることが推奨されている。
試験ではここを押さえる
- 義務か・望ましいか説明者が十分な経験・能力を持つことは「望ましい」とされる。「必須の要件」は誤り。
- ひっかけに注意「書面を渡せば口頭説明は不要」「委任を受けていない経理部長に説明すれば足りる」は、どちらも誤り。
- よく問われる点説明は契約の「締結前」。法人なら代表者か、契約締結について委任を受けた者に説明する。
出典:中小M&Aガイドライン(第3版)に関するQ&A p.4、中小M&Aガイドライン(第3版)に関するQ&A p.3、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.35
仲介者が受け取る報酬は相手方にも開示されるしなければならない
仲介契約書サンプルには、依頼者が仲介者に払う報酬を、取引の相手方の候補先に開示することに依頼者が同意する条項があります。
くわしい解説を読む
仲介者は売り手と買い手の双方から報酬を受け取るため、一方の利益を優先する動機を持ちうる「構造的な利益相反」のおそれがあります。これが現実の問題になるのを防ぐため、中小M&Aガイドラインは仲介者に対し、一方の当事者から受け取る報酬を、もう一方の当事者に開示することを求めています。仲介契約書サンプルの第4条の2は、この開示について依頼者の同意を得るための条項です。開示の対象には、この契約に基づく報酬のほか、契約に基づかないこの取引に関する報酬も含まれ、契約後に報酬が増額された場合は変更後の内容も含まれます。
覚えておく事実
- 報酬の開示に同意する条項は、売り手・買い手の双方の依頼者から同意を得るためのものである。
- FA契約の場合は、報酬を相手方に開示することに同意する条項は不要とされている。
- 仲介契約書サンプルの有効期間は締結日から1年間で、満了日の1週間前までに申出がなければ同じ条件で1年延長される。
- 仲介契約書サンプルでは、取引の検討や交渉が終了した場合、契約はその時点で終了する。
試験ではここを押さえる
- 似た用語との違い受け取る報酬の相手方への開示が求められるのは仲介者。FA契約ではこの条項は不要。
- よく問われる点開示の対象には、契約外の報酬や、契約後に増額された場合の変更後の内容も含まれる。
- 数字を覚える仲介契約書サンプルの有効期間は1年(満了1週間前までに申出がなければ1年延長)。「2年」は誤り。
出典:参考資料7 各種契約書サンプル(2025年12月15日時点版) p.4
仲介者は善管注意義務を負うが成果は保証しないしなければならない
仲介者は依頼者に対して善管注意義務を負いますが、M&Aの成立などの成果を保証したり請け負ったりするものではないとされています。
くわしい解説を読む
仲介契約書サンプルの第8条は、仲介者の責任の範囲を定めています。まず、仲介者の助言を採り入れるかどうか、各種の契約を結ぶかどうか、取引の手続は、依頼者が自分の判断で決め、契約も依頼者自らが結びます。仲介者は業務を行うにあたり、依頼者に対して善良な管理者の注意義務(善管注意義務:仕事を任された者が、その立場にふさわしい注意を払って業務を処理する義務)を負います。一方で、仲介者は一定の成果や効果の実現を保証したり請け負ったりするものではない、と定められています。
覚えておく事実
- 仲介契約書サンプルでは、仲介者は、候補先から追加で手数料を取って便宜を図る行為など、5つの利益相反行為を行わないと定めている。
- 仲介契約書サンプルでは、依頼者は、取引の実行前に限り、いつでも契約を解除できる。
- 契約を解除した場合は、業務の実施の程度に応じて報酬・費用を清算する。
試験ではここを押さえる
- ひっかけに注意「仲介者はM&Aの成立を請け負い、不成立なら損害賠償責任を負う」は誤り。成果や効果の実現は保証しない。
- ひっかけに注意「仲介者が依頼者に代わって助言の採否や契約締結を決める」は誤り。決めるのは依頼者自身。
- よく問われる点仲介者は善管注意義務を「負う」。「契約に書かれた業務を形式的に処理すれば足りる」は誤り。
出典:参考資料7 各種契約書サンプル(2025年12月15日時点版) p.6、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.7
アドバイザリー契約書は依頼者に合わせて作るしなければならない
支援機関との契約書は、プロセスごとの支援内容を整理して記載し、ひな形を機械的に使わず、ガイドラインの留意点を守って作成します。
くわしい解説を読む
アドバイザリー契約は、仲介者・FAと依頼者が結ぶ支援の契約です。知識・スキルマップは、契約書に契約形態、提供する支援、手数料、秘密保持義務などの重要事項を漏れなく明確に書くことを求めています。支援者の業務範囲をはっきりさせるため、M&Aの各プロセスごとに提供する支援の内容を整理し、契約書に反映する必要があります。また、依頼者の希望を反映するため、ひな形を踏まえつつも硬直的にそのまま使うのではなく、必要に応じて見直しを検討することが求められます。
覚えておく事実
- 依頼者の利益を不当に制限しないよう、少なくとも専任条項・直接交渉の制限に関する条項・テール条項についてのガイドラインの留意点を守る。
- 専任条項は、依頼者が並行して他の仲介者・FAにマッチング支援等を依頼することを禁止する条項である。
- 直接交渉の制限に関する条項は、依頼者が、仲介者・FAから紹介された候補先と、仲介者・FAを通さずに接触することを制限する条項である。
- 秘密保持義務は、依頼者が士業等専門家や事業承継・引継ぎ支援センター等から意見・助言を求められる内容とすることが求められる。
試験ではここを押さえる
- よく問われる点ガイドラインの留意点を守る対象の3条項は「専任条項」「直接交渉の制限に関する条項」「テール条項」。
- ひっかけに注意「契約書はひな形どおりに作り、依頼者の希望に応じて変える必要はない」は誤り。
- ひっかけに注意依頼者が他の専門家にセカンド・オピニオンを求めることを禁じる秘密保持条項は不適切。相談できる内容にする。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.35、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.3
仲介契約には利益相反行為の禁止を義務として書くしなければならない
仲介者の場合、禁止される利益相反行為を、仲介者自身の義務として契約書に盛り込む必要があります。
くわしい解説を読む
仲介者は売り手と買い手の双方と契約するため、一方の利益を優先して他方の利益を害するおそれ(利益相反)があります。そこで知識・スキルマップは、仲介者が契約書を作るときは、禁止される利益相反行為を仲介者の義務として盛り込む必要があるとしています。中小M&Aガイドラインの仲介契約書サンプルでも、第8条第4項で、仲介者が行わない利益相反行為として5つの行為を挙げています。なお、FA契約の場合はこの項は不要とされています。
覚えておく事実
- 仲介者は、候補先から追加で手数料を取り、依頼者のニーズに反したマッチングを優先するなど、候補先に便宜を図る行為をしない。
- 仲介者は、リピーターとなる候補先を優遇し、不当に低い譲渡価額へ誘導するなど、候補先に便宜を図る行為をしない。
- 仲介者は、依頼者の希望額より高く成立したとき、正規の手数料とは別に、差額の一定割合を報酬として求める行為をしない。
- 仲介者は、伝えるよう頼まれた事項を伝えない・偽って伝える行為や、依頼者にだけ有利・不利な情報を隠す行為をしない。
試験ではここを押さえる
- 似た用語との違い利益相反行為の禁止を契約書に盛り込む必要があるのは仲介者の場合。FA契約ではこの項は不要。
- よく問われる点「依頼者の事前の了解を得た出張の費用を報酬とは別に請求する」は、禁止される利益相反行為に当たらない。
- よく問われる点サンプルは譲り渡し側との契約が前提。譲り受け側との仲介契約では「低額」「高額」の部分の高低を逆にする。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.35、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.6、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.7
出題範囲:実施方針の決定/バリュエーションの方法、粒度等の説明・検討/調査・情報収集/金額の算定
図解|バリュエーション
企業価値の算定は、3つのアプローチで見る点が違う
中小M&Aでは時価純資産法が多いが、算定額がそのまま譲渡額になるわけではない。
コストマーケットインカム
着目する点貸借対照表の純資産類似企業の時価総額や類似取引の金額将来の収益やキャッシュフロー
代表的な手法(修正)簿価純資産法、時価純資産法市場株価法、マルチプル法(主にEV/EBITDA倍率法)DCF法、収益還元法
強み貸借対照表だけで比較的シンプルに算定できる比較的シンプルで、最も客観的に算定できる将来の収益の見込みを反映できる
弱み将来の収益性や営業権が株式価値に反映されない類似企業・取引が少ないと、純粋な企業価値が出ないことがある割引率など前提条件次第で結果が大きく変わる
この分野の用語(用語集)簡易評価事業計画(事業計画書)バリュエーション株主価値債務超過企業実態貸借対照表
仲介者は確定的なバリュエーションをしないしなければならない
売り手・買い手の双方から依頼を受ける仲介者は、確定的なバリュエーションを行わず、簡易評価であることなど3点を明示しなければならないとされています。
くわしい解説を読む
バリュエーション(企業価値の評価)の結果には、一方の当事者の意向が反映されやすいという特徴があります。双方を依頼者とする仲介者が評価額を確定的な価格として示すと、どちらかに偏った価格になるおそれがあります。そこで知識・スキルマップは、両当事者を依頼者とする仲介者は確定的なバリュエーションを実施しないとし、評価額を示す場合には次の3点を明示しなければならないとしています。①あくまで参考資料として簡易に算定(簡易評価)した概算額・暫定額であること、②簡易評価で一方の当事者の意向・意見を考慮した場合はその内容、③必要に応じて士業等専門家等にセカンド・オピニオン(別の専門家の意見)を求められること、です。
覚えておく事実
- 仲介者が簡易評価で一方の当事者の意向・意見を考慮した場合、その内容は売り手・買い手の両当事者に明示する必要がある。
- セカンド・オピニオンは、バリュエーション以外のプロセスでも活用されうる。
- 仲介者は、参考資料としての簡易評価であれば、その旨を明示した上で概算額を示すことができる。
試験ではここを押さえる
- ひっかけに注意「仲介者は中立なので確定的なバリュエーションを行い、適正価格として示す」は誤り。確定的なバリュエーションは実施しない。
- ひっかけに注意「売り手の意向を考慮したことは買い手に伏せてよい」は誤り。考慮した意向・意見の内容は両当事者に明示する。
- 義務か・望ましいか明示の3点(簡易評価の概算・暫定額である旨/考慮した意向の内容/専門家の意見を求められる旨)は「しなければならない」。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.40、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.47
初期の評価額がそのまま譲渡額になるわけではないしなければならない
初期のバリュエーション額はDDなどを経て変わりうるもので、譲渡額は当事者同士が最終的に合意した金額になることを依頼者に伝える必要があります。
くわしい解説を読む
M&Aの初期段階で行うバリュエーション(企業価値の評価)は、交渉の前提となる目安です。その後、買い手がDD(デュー・ディリジェンス:売り手の実態の詳しい調査)を行うなどのプロセスを経て、評価が変わることがあります。そこで知識・スキルマップは、初期的なバリュエーションはDD等のプロセスを経て変動しうること、そして算出された金額が必ずしもそのまま譲渡額になるわけではなく、当事者同士が最終的に合意した金額が譲渡額になることを、依頼者に伝える必要があるとしています。依頼者が初期の評価額を「売れる値段」と受け取らないようにするためです。
覚えておく事実
- 仲介者の場合は、必要に応じて士業等専門家の意見を求めることが望ましい旨を、依頼者に伝える必要がある。
- M&Aで決まる株価は、バリュエーションの結果も踏まえて、譲り渡し側と譲り受け側が調整して決める。
- 相続税評価は、事業を相続した際の税金を計算するときに使われる株価の算出方法で、M&Aで決まる株価とは異なる。
試験ではここを押さえる
- ひっかけに注意「評価額はそのまま譲渡額として確定する」「初期評価はDDを経ても変動しない」は誤り。譲渡額は当事者の最終合意で決まる。
- 似た用語との違い相続税評価は税金計算のための株価。M&Aの株価は評価結果を踏まえて売り手・買い手が調整して決める。
- 義務か・望ましいか仲介者は、専門家の意見を求めることが「望ましい」旨を依頼者に伝える「必要がある」。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.41
中小M&Aでは時価純資産法による評価が多いべき・求められる
バリュエーションの手法は3つのアプローチに分かれますが、中小M&Aでは時価純資産法で算定されるケースが多いとされています。
くわしい解説を読む
バリュエーション(企業価値評価・事業価値評価)の手法は、大きく3つに分かれます。会社の資産と負債から評価するコストアプローチ(時価純資産法・簿価純資産法など)、似た会社と比べて評価するマーケットアプローチ(類似会社比較法=マルチプル法など)、将来の収益から評価するインカムアプローチ(DCF法など)です。中小M&Aでは、資産・負債を時価で評価し直して純資産を求める時価純資産法で算定されるケースが多いとされます。相続税の計算に使う財産評価基本通達の純資産価額方式はこれに似ているため、税理士の業務知識でも対応できると考えられています。
覚えておく事実
- 税理士は、顧問先から譲渡対価の価額の妥当性について相談を受けた場合、適切な助言等をすることが期待される。
- 評価の方法は様々で判断が難しい場合もあり、その場合はM&Aを専門とする公認会計士等の専門家や公的機関と連携することが必要とされる。
- 時価純資産法では、全ての資産と負債の時価を検討し、帳簿に載っていない債務などがあれば追加して純資産額を計算する。
- 帳簿上の純資産では債務超過でも、時価純資産では資産超過となる場合もある。
試験ではここを押さえる
- よく問われる点中小M&Aで多いのは時価純資産法。「DCF法のみで算定するのが通常」は誤り。
- 似た用語との違いコスト=時価純資産法、マーケット=マルチプル法(類似会社比較法)、インカム=DCF法。組合せの入れ替えに注意。
- 義務か・望ましいか判断が難しいときは専門の公認会計士等や公的機関と連携することが「必要」。税理士の助言は「期待される」。
出典:中小M&Aガイドライン(第3版)本文 p.119、中小M&Aガイドライン(第3版)本文 p.120、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.48
バリュエーションの進め方は依頼者と相談して決めるべき・求められる
バリュエーションでは、集める情報の細かさ、期間、手法などを依頼者と相談して決め、後の交渉も見据えて手法を選ぶことが求められます。
くわしい解説を読む
バリュエーション(企業価値の評価)には様々な手法があり、手法によって算定結果に差が出ます。そこで知識・スキルマップは、評価の基礎となる情報をどの程度の細かさ(粒度)で集め、どれくらいの期間で、どの手法で行うかを、依頼者と相談して決めることを求めています。その際は、各手法のメリット・デメリットと、各手法で算定される金額の意味を、明確かつわかりやすく説明します。さらに、候補となる譲り受け側の規模や業態を想定し、その相手との後の交渉で求められる手法も考慮して、適切な手法を検討することが求められます。
覚えておく事実
- 適切な手法には、1つの手法だけでなく、複数の手法を組み合わせることも含まれる。
- 支援者には、対象企業の財務状況や想定される譲り受け側を踏まえて、適切な手法を検討できることがスキルとして求められる。
試験ではここを押さえる
- よく問われる点手法は、想定される譲り受け側との「後続の交渉で求められる手法」も考慮して選ぶ。複数手法の組み合わせもあり得る。
- よく問われる点情報の粒度・期間・手法は、支援者が単独で決めるのではなく依頼者と相談して決める。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.41
評価に使う資料はリストにしてまとめて頼むべき・求められる
バリュエーションに必要な資料は、リストにして理由を説明した上でまとめて依頼し、集まらない資料があればその範囲で算定すると伝えます。
くわしい解説を読む
バリュエーション(企業価値の評価)には、売り手の会社の資料が欠かせません。主な資料は、決算書、勘定科目内訳明細書(決算書の各項目の内訳)、減価償却資産台帳、固定資産台帳、税務申告書、事業計画書などです。知識・スキルマップは、選んだ評価手法で必要になる資料・情報を整理することを求めています。そのうえで、資料を思いつくたびに五月雨式に依頼すると譲り渡し側の負担が大きくなるため、必要な資料をリスト化し、必要な理由をはっきり説明した上で、まとめて依頼する必要があるとしています。
覚えておく事実
- 収集できない必要資料がある場合は、集めた資料の範囲で金額を算定することを依頼者に明確に伝えることが求められる。
- 支援者には、受け取った資料の内容と、資料どうしのつながりを読み解けることがスキルとして求められる。
試験ではここを押さえる
- ひっかけに注意「資料はその都度1点ずつ依頼する」は誤り。リスト化し、必要な理由を説明してまとめて依頼する。
- ひっかけに注意「全資料がそろうまで算定を中止する」「不足分は推計して黙って補う」は誤り。集めた範囲で算定する旨を伝える。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.44
事業計画書の中身と、買い手に見せる前の確認べき・求められる
事業計画書を買い手に開示するときは、達成困難によるトラブルを避けるため、売り手に内容を入念に確認する必要があります。
くわしい解説を読む
事業計画書は、会社がこれから事業をどう進め、どれだけ売上や利益を上げるかを示す書類です。将来の収益から評価するインカムアプローチを使う場合は、事業計画の策定が必要になります。知識・スキルマップは、事業計画書の主な要素として、ビジョン・理念・目的、企業・事業概要、市場環境・競合、自社の強み・弱み、取引先情報、実施体制・人員計画、売上計画、利益計画、資金調達計画、投資計画、実施スケジュールなどを挙げています。支援者は、当事者へのヒアリングで必要な情報を集めて事業計画書を作り、その妥当性を検証できることが求められます。
覚えておく事実
- 事業計画書が存在しない場合は、ヒアリングなどを通じて素案を作成することが望ましい。
- インカムアプローチで事業計画を立てるには、今後の売上・利益の動向や、新規採用・退職などの人員体制の見立てといった情報が必要になる。
試験ではここを押さえる
- 義務か・望ましいか事業計画書がないときの素案作成は「望ましい」、買い手への開示前に売り手へ内容を入念に確認するのは「必要」。
- ひっかけに注意「事業計画書がなければ、ヒアリングで素案を作ることは避ける」は誤り。素案の作成が望ましい。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.45、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.46
バリュエーションのヒアリングで確認する観点べき・求められる
バリュエーションのためのヒアリングでは、財務・税務・法務など幅広い観点を確認し、評価の目的や数字の精度も事前にすり合わせます。
くわしい解説を読む
バリュエーション(企業価値の評価)の前には、売り手の経営者などから話を聞くヒアリングを行います。知識・スキルマップは、考慮すべき観点として、財務面(譲り受け側にとっての魅力、事業の一部を売る場合は残る事業への財務的な影響)、税務面、法務面、オペレーション面(業務の運営)、人事面、IT面、知的財産を挙げています。将来の収益から評価するインカムアプローチを使う場合は事業計画を立てる必要があるため、今後の売上・利益の動向や、新規採用・退職などの人員体制の見立てといった情報も必要になります。
覚えておく事実
- ヒアリングでは、ヒアリングシートの内容にとらわれず、深掘りすべき論点を見つけ出す。
- ヒアリングでは、依頼者がバリュエーションを行う目的を確認する。
- 過大・過小な算定結果にならないよう、評価に必要な数字の精度について、事前に依頼者とコミュニケーションを行う。
試験ではここを押さえる
- よく問われる点事業の一部を売る場合は、譲渡対象の魅力だけでなく「残る事業への財務インパクト」も考慮する。
- ひっかけに注意「ヒアリングはシートの項目に限り、シートにない論点の深掘りは避ける」は誤り。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.46
評価の計算と、支援者が説明できるべきことべき・求められる
評価手法によって結果に差が出ることに留意し、専門家に評価を頼む場合でも、支援者が内容を理解して依頼者に説明できる状態が求められます。
くわしい解説を読む
バリュエーション(企業価値の評価)は、手法ごとの特性によって算定結果に差が出ます。知識・スキルマップは、選んだ手法ごとに、前提となる要素・条件を1つのシートに整理し、別のシートで必要な計算を行う形で、Excelでバリュエーションモデル(評価の計算表)を作る知識を挙げています。さらに、評価を公認会計士などの士業等専門家に依頼する場合でも、支援者がその内容を理解し、算定結果を依頼者に説明したり、相手側と調整する箇所について依頼者と話し合えたりする状態であることを求めています。
覚えておく事実
- DCF法(将来のキャッシュフローから評価する方法)では、予測期間(一般に3〜5年程度)のフリー・キャッシュフローと継続価値をWACC(加重平均資本コスト)で割り引いて事業価値を求める。
- DCF法では、事業価値に現預金などの非事業用資産を足して企業価値を求め、そこから有利子負債を引いて株主価値を出す。
- PER(株価収益率)倍率法は業界平均のPERを当期純利益に、PBR(株価純資産倍率)倍率法は業界平均のPBRを簿価純資産に当てはめて株主価値を求める。
試験ではここを押さえる
- ひっかけに注意「専門家に依頼したら、算定内容の理解や依頼者への説明は専門家に任せればよい」は誤り。
- よく問われる点算定された金額が「どのような前提」に基づくかを説明できることが、支援者のスキルとされる。
- よく問われる点DCF法:事業価値+非事業用資産=企業価値。企業価値-有利子負債=株主価値。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.47、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.48
出題範囲:ノンネームシートの作成・確認/企業概要書の作成・確認/ロングリストの作成・提案/ショートリストの作成・提案/不適切な譲り受けに関する調査/候補先へのアプローチ/入札案件における対応/初回トップ面談の実施
図解|マッチング
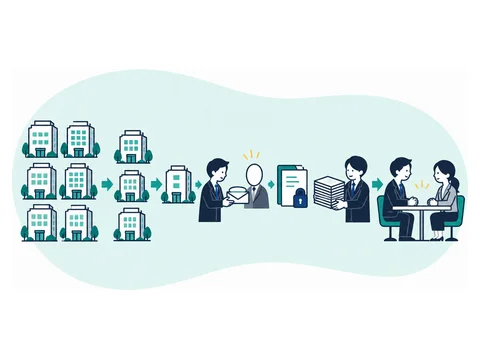
マッチングは、名前を伏せた打診から段階的に絞り込む
譲り渡し側の社名は、同意を得て秘密保持契約を結んだ候補先にだけ明かす。
- ロングリスト譲り受け側となり得る候補先(数十社程度が多い)の一覧を作る
- ノンネーム打診会社が特定されない概要(ノンネーム・シート)で関心を打診する
- ショートリスト関心を示した先から、具体的に検討できる数社程度に絞る
- NDA・ネームクリア譲り渡し側の同意を得て秘密保持契約を結び、社名を明かす
- 企業概要書の提示実名や事業・財務の情報を載せた企業概要書(IM)を渡す
- トップ面談経営者同士が会い、経営理念や人柄を直接確かめる
出典:中小M&Aガイドライン(第3版)本文 p.19、中小M&Aガイドライン(第3版)本文 p.20、中小M&Aガイドライン(第3版)本文 p.44(当社にて加工して作成)この分野の用語(用語集)企業概要書(IM)ショートリストトップ面談入札方式ネームクリアノンネーム・シートPEファンドプロセスレターマッチングロングリストM&Aプラットフォームコンプライアンスチェック譲り受け側に対する調査
ネームクリアは同意と秘密保持契約の後に行うしなければならない
候補先に譲り渡し側の社名を明かす「ネームクリア」は、関心を示した候補先に対し、譲り渡し側の同意を得て、秘密保持契約を結んだ上で行う必要があります。
くわしい解説を読む
相手探し(マッチング)は、まず社名を伏せた企業概要の要約(ノンネーム・シート、ティーザーともいう)で候補先に打診し、関心を示した先を一覧(ショートリスト)にしてから、社名を含む企業概要書(IM)などの詳しい資料を開示する流れで進みます。この「社名を含む詳しい資料の開示」がネームクリアです。中小M&Aガイドラインは、秘密保持を徹底する観点から、①ノンネーム・シート等で興味を示した候補先であること、②譲り渡し側の同意を取ること、③候補先と秘密保持契約(受け取った情報を外に漏らさない約束)を結ぶこと、をそろえた上で実施する必要があるとしています。
覚えておく事実
- ネームクリアとは、譲り受け側の候補先に企業概要書を送り、譲り渡し側の名称を開示することをいう。
- 秘密保持契約を結ぶ前の段階では、譲り渡し側の詳しい情報が外部に流出・漏えいしないよう注意する必要がある。
- テール条項(契約終了後も手数料が生じうる条項)の対象は、少なくともネームクリアが行われ紹介された譲り受け側に限るべきとされる。
- 実務では「ネームクリア」が別の意味で使われることもあるため、何を指すかは関係者の間でその都度すり合わせることが求められる。
試験ではここを押さえる
- よく問われる点前提は「興味を示した候補先」「譲り渡し側の同意」「秘密保持契約の締結」の3つ。どれかが欠けたまま社名を明かす選択肢は誤り。
- ひっかけに注意「ロングリストの全候補先に、秘密保持契約の前に実名を一斉に開示する」は誤り。開示は関心を示した先に、契約締結後に行う。
- 似た用語との違いガイドラインの定義では、ネームクリアは譲り渡し側の名称を候補先に明かすこと。向きを逆にして「候補先の名称を譲り渡し側に伝えること」とする説明は誤り。
出典:中小M&Aガイドライン(第3版)に関するQ&A p.4、中小M&Aガイドライン(第3版)本文 p.105、中小M&Aガイドライン(第3版)本文 p.93
判明したリスクは遅くとも基本合意前に開示しなければならない
簿外債務や訴訟など取引上重要なリスクが分かったら早めに企業概要書(IM)に反映し、譲り渡し側がためらっても、遅くとも基本合意の締結前には開示する必要があります。
くわしい解説を読む
譲り渡し側の支援者が企業概要書(IM:秘密保持契約の後に候補先へ示す、実名や事業・財務の情報を記した資料)を作る段階の話です。支援者は、資料やヒアリングで得た情報から、財務・法務・人事労務などの面で取引上重要となるリスクを予見し、必要に応じて対策を講じることが求められます。重要なリスクの例は、簿外債務(実際に負っているのに貸借対照表に載っていない債務)、未払賃金、譲り渡し側が抱える訴訟や紛争、事業に必要な権利などの実質的な許認可です。IM作成時にリスクが判明したら、早い段階で譲り受け側に開示するためIMに反映することが求められます。
覚えておく事実
- 判明しているリスクの開示は、譲り渡し側が開示をためらう場合でも、遅くとも基本合意締結前に行う必要がある。
- 書面に書かれていないリスクも、譲り渡し側とのコミュニケーションの中で予見できることが支援者のスキルとされる。
- 支援者には、リスクが判明したときの対応策についての知識を持っていることも求められる。
試験ではここを押さえる
- よく問われる点開示の期限は「遅くとも基本合意締結前」。「最終契約の締結前まで」「DDで見つかればよい」とする選択肢は誤り。
- ひっかけに注意「譲り渡し側が開示をためらうなら見送ってよい」は誤り。ためらう場合でも基本合意前に開示する必要がある。
- よく問われる点重要なリスクの例は、簿外債務・未払賃金・訴訟や紛争・事業に必要な実質的な許認可。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.54
ロングリストは支援者の都合で作らないしなければならない
ロングリスト(候補先の一覧表)は、譲り渡し側にとって最適な相手かという観点で作るもので、決して仲介者・FAの都合を優先して作ってはならないとされています。
くわしい解説を読む
ロングリストは、ノンネーム・シートや企業概要書(IM)の送付先を選ぶために、譲り受け側になりうる候補先(数十社程度が多い)の企業名・所在地・概要などをまとめた一覧表です。作り方は、譲り渡し側の課題・ニーズ・希望を踏まえ、シナジー(組み合わせによる売上増加やコスト削減の効果)が期待できる業界・企業の仮説を立て、データベース、机上調査、過去の成約事例などから情報を集めてリストアップします。支援者の都合を優先する例として、リピーター(繰り返し取引のある顧客)だけを載せる、仲介形態では契約しない方針の上場企業等を載せない、リストは適切でも都合の良い顧客とだけ話を進める、が挙げられ、いずれもしてはなりません。
覚えておく事実
- 競合他社や過去の取引先など、候補先の選定に影響する情報をヒアリングし、ロングリストの検討に反映することが重要とされる。
- 譲り受け側の属性(事業会社か投資ファンドか)は譲り渡し側の判断に重要なため、ロングリストに明示することが求められる。
- 打診した候補先が仲介形態ではなくFA形態での契約を希望したときは、その希望を優先し、強引に案件を進めないことが求められる。
試験ではここを押さえる
- ひっかけに注意「手続が早いリピーターだけを載せる」「仲介形態で契約しない上場企業等を外す」は、支援者の都合の優先として誤り。
- ひっかけに注意「リストさえ適切なら、話を進める相手は支援者の都合で選んでよい」は誤り。都合の良い顧客とだけ進める運用もしてはならない。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.55
ショートリストは公表情報だけで作り流出を防ぐしなければならない
リスト化の段階で反社会的勢力やトラブル歴など不適切な候補先をふるい落とし、ショートリストに書く候補先の情報は公表情報のみとしなければならないとされています。
くわしい解説を読む
ショートリストは、ノンネーム・シートを送って関心を示した譲り受け側の候補先の一覧表です。まず、不適切な譲り受け側が紛れ込んでいないかを、リスト化の段階でスクリーニング(ふるい分け)する必要があります。情報源は公表情報、社内のデータベース、業界内での情報共有の仕組みなどで、反社会的勢力(暴力団やその関係企業など)への該当や過去のトラブルの有無を確認します。また、この時点では候補先とまだ秘密保持契約を結んでいないため、リストに書く候補先の情報は公表情報に限ります。リストそのものが外部にも、譲り渡し側の社内にも流出しないよう注意する必要があります。
覚えておく事実
- 譲り渡し側の課題・ニーズに合った合理的な選定基準(ロジック)を示し、候補先の抽出に納得感を持ってもらうことが求められる。
- ショートリストに載せる企業の選定基準を明確にし、選定に至った過程を記録できることが支援者のスキルとされる。
- 譲り渡し側から過去の取引関係など候補先との関係性を聞き出し、抽出の精度を高めることが求められる。
試験ではここを押さえる
- 義務か・望ましいか候補先情報を公表情報のみとするのは「しなければならない」。候補先との秘密保持契約の締結前だから。
- ひっかけに注意「譲り渡し側の社内なら自由に共有してよい」は誤り。流出防止の対象は外部と譲り渡し側の社内の両方。
- よく問われる点スクリーニングはリスト化の段階で行う。確認するのは反社会的勢力への該当や過去のトラブルの有無など。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.56
ネームクリアの同意は候補先ごとに個別に取るしなければならない
ネームクリアの同意は、原則として開示先の候補先ごとに個別に取ります。例外的に一定の基準で選定を任せる場合も、包括的な一任はせず、秘密保持契約は必ず結びます。
くわしい解説を読む
秘密保持を徹底し、譲り渡し側の希望どおりの相手にだけ社名を明かすため、同意は候補先ごとに取るのが原則です。ただし、早く相手を見つけたい場合などは、一定の基準の下で仲介者・FAがネームクリア先を選ぶことも考えられます。その場合、仲介者・FAは次のことをしなければなりません。①個別同意が通常であることと、基準を決めても任せれば希望しない先に開示されるリスクがあることを明示的に説明し、理解した上で任せる意向があるか確認する。②業種・所在地や除外する会社(取引先、同業他社など)など、できるだけ具体的な基準を決める。③譲り渡し側から指示があれば速やかに中止すると明示的に約束する。
覚えておく事実
- 候補先に打診した後でネームクリアができない事態を避けるため、ショートリストの段階で譲り渡し側に情報開示の可否を確認する場合がある。
- 海外企業が関わる取引では、外為法(外国為替及び外国貿易法)上、業種により事前届出・事後報告・どちらも不要の3通りに分かれるため、ネームクリアの際に関連告示等を確認する。
- 選定を任せる場合も、譲り渡し側が個別同意によらないリスクを十分に理解した上で、開示できる範囲を判断する必要がある。
試験ではここを押さえる
- ひっかけに注意「基準を決めて選定を任されたなら秘密保持契約は省略できる」は誤り。任された場合も候補先との秘密保持契約は必須。
- ひっかけに注意「基準を設ければ包括的に一任してよい」は誤り。包括的にネームクリア先を一任すべきではない。
- 義務か・望ましいか任される場合の説明・具体的な基準の設定・中止の確約は、仲介者・FAが「しなければならない」こと。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.59、中小M&Aガイドライン(第3版)本文 p.93、中小M&Aガイドライン(第3版)本文 p.94
IMを送ってよいかは譲り渡し側に確認するしなければならない
M&Aプラットフォームで相手を探すときは、興味を示した全員に企業概要書(IM)を送るのではなく、送ってよいかを譲り渡し側にその都度確認する必要があります。
くわしい解説を読む
企業概要書(IM)は、譲り渡し側の実名や事業・財務の情報を記した資料です。M&Aプラットフォーム(インターネット上でマッチングの場を提供するウェブサイト)で相手を探す場合は、興味を持った譲り受け側すべてにIMを送るのではなく、譲り渡し側に送付してよいかをその都度確認します。一方、プラットフォームを使わない場合は、ノンネーム・シートを送る候補先にIMも送ることになるので、ノンネーム・シートを送る時点で、IMを送ってよいかもあわせて確認しておく必要があります。
覚えておく事実
- ロングリストの作成時に、IMを候補先に送付することについて、譲り渡し側の了承を得ておく必要がある。
- ノンネーム・シート送付後に、興味を持った候補先へのIM送付やネームクリアを断る形にならないよう、リストアップ前に譲り渡し側の意向を確認する。
試験ではここを押さえる
- 似た用語との違いプラットフォームを使う場合は「その都度」確認。使わない場合は「ノンネーム・シート送付時にあわせて」確認する。
- ひっかけに注意「プラットフォーム上で興味を示した相手には、全員にIMを送付する」は誤り。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.59、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.55
仲介者はIM分析で評価・判断に踏み込まないしなければならない
譲り受け側がIMを分析する場面で、仲介者は利益相反を防ぐため、確定的なバリュエーションや、DDの調査内容の検討、調査結果を踏まえた評価・判断に影響する支援はできないとされています。
くわしい解説を読む
譲り受け側は企業概要書(IM)を受け取ると、事業構造・組織図(引継ぎの妨げがないか)、財務情報(粉飾や簿外債務、不審な資金の流れがないか)、事業計画(無理がないか、過度に保守的でないか)を確認します。IMを読み解いて譲渡額の水準感や、DD(デュー・ディリジェンス:譲り受け側が行う買収前の詳しい調査)で調べる内容を検討できることがスキルとされます。ただし仲介者は譲り渡し側・譲り受け側の双方から依頼を受けています。バリュエーション(企業価値の評価)には一方の意向が反映されやすいため、仲介者は確定的なバリュエーションをすべきでないとされ、DDの内容検討や評価・判断に影響する支援もできません。
覚えておく事実
- 仲介者が参考として簡易に算定した概算額を両当事者に示すときは、確定的なバリュエーションではないことなどを明示すべきとされる。
- IMに不明点や疑義があれば、譲り渡し側に問い合わせるほか、DDで調べる事項として整理することが重要とされる。
- 売上が特定の取引先に集中している場合は、COC条項(支配権が変わると相手に解除権などが生じる条項)の有無などを確認する。
試験ではここを押さえる
- よく問われる点制限は「仲介者の場合」。理由は利益相反の防止。確定的なバリュエーションやDDの内容検討の支援は仲介者にはできない。
- ひっかけに注意「仲介者が譲り受け側のためにDDの調査範囲を決める」は誤り。DDの調査内容の検討の支援にあたり、仲介者はできない。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.61、中小M&Aガイドライン(第3版)本文 p.93
報酬目的で不必要なトップ面談を組まないしなければならない
初回トップ面談(経営者同士の面談)は、急ぐ必要がなければ条件をある程度すり合わせてから行います。着手金や中間金を得るためだけに、不必要に複数先と面談してはなりません。
くわしい解説を読む
トップ面談は、譲り渡し側と譲り受け側の経営者が直接会う面談で、成約の可否を左右する重要な場です。譲り渡し側の選択肢を狭めないよう多くの候補先に打診することは望ましいものの、トップ面談を行うと譲り渡し側は心理的に引き返しにくくなる傾向があります。そのため複数先と面談するときは、面談の数や順番を考える必要があり、依頼者の負担を減らすためにも、課題・ニーズを踏まえて優先順位をつけて相手を決めます。報酬体系によっては、譲り受け側から着手金(契約時の手数料)や中間金(途中の一定時点で払う手数料)を受け取れるため、それだけを目的に面談を増やすことが禁じられています。
覚えておく事実
- 初回トップ面談では金額交渉などは行わず、相互理解の場とすることが理想とされる。
- 初期的・形式的な質疑応答は事前に済ませることが求められ、当日の資料や参加者リストは事前に送付することが望ましいとされる。
- 支援者が受けた質問と、支援者経由で送った回答は、すべて依頼者に開示する必要がある。
試験ではここを押さえる
- ひっかけに注意「中間金が入るので関心を示した全社と早めに面談を組む」は誤り。報酬目的の不必要な複数面談はしてはならない。
- よく問われる点複数先と面談する場合は数や順番を考える。面談すると譲り渡し側が心理的に引き返しにくくなる傾向があるため。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.63、中小M&Aガイドライン(第3版)本文 p.94
意向表明/基本合意
練習問題 16問(初級 5・中級 7・上級 4) | この分野を演習する
出題範囲:意向表明書の作成・提出(譲り受け側が提出)/意向表明書の確認・比較検討(譲り渡し側が実施)/交渉/調整/基本合意書の作成・確認・締結
図解|意向表明/基本合意
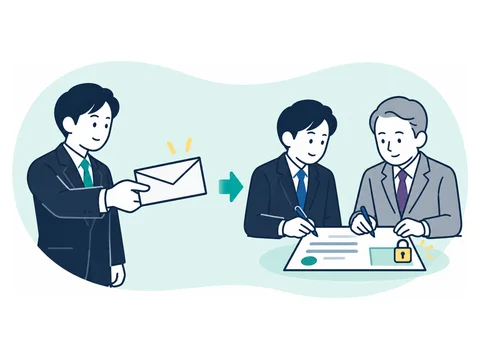
意向表明書と基本合意書は、出す側と拘束力が違う
譲り受け側が意向表明書で条件を示し、相手を1社に絞ったら基本合意書を結ぶ。
意向表明書基本合意書
作る人譲り受け側が提出する譲り渡し側と譲り受け側が締結する
時期DD前に第一次、DD後に第二次(最終)を出すことがある譲り渡し側が特定の譲り受け側に絞ると決めたとき
主な中身希望譲渡額と算定前提、スキーム、資金調達、日程などスキーム、DD前の譲渡対価の予定額、役員・従業員の処遇、日程
法的拘束力基本的には持たないことが多い基本的にないが、独占的交渉権や秘密保持は認めるのが通常
この分野の用語(用語集)意向表明書応諾書基本合意書独占交渉権キーマン譲渡対価(譲渡価額)
基本合意の調整は依頼者の希望に沿って行うしなければならない
基本合意書の内容は依頼者の希望を踏まえて調整するもので、支援者の都合で安易に成約に向けた調整をしてはならないとされています。
くわしい解説を読む
基本合意書は、譲り渡し側が特定の譲り受け側に絞って交渉すると決めたときに、その時点の了解事項を確認する書面です。その内容は後のDD(買収前の詳しい調査)や最終契約の土台にもなりうるため、双方の意向を踏まえてできるだけ具体的・明確に検討します。このとき調整は依頼者の希望に沿って行い、支援者側の都合で成約を優先してはなりません。また支援者は、非弁行為(弁護士でない者が報酬を得て法律事務を扱うこと)に当たらないよう、依頼者の意思決定に関与しないよう注意しながら条件の調整や書面化を行うべきとされます。
覚えておく事実
- 基本合意は必ず結ぶものではなく、意向表明書に対し譲り渡し側が応諾書を出して、ほぼ同じ合意として扱うこともある。
- 基本合意書には、法的拘束力のない内容と、秘密保持や独占交渉権の付与など法的拘束力を認める内容が含まれる。
- 基本合意書の作成やアドバイスは非弁行為に当たる可能性があるため、個別のケースで必要に応じ弁護士に確認することが求められる。
試験ではここを押さえる
- 義務か・望ましいか支援者の都合で安易に成約に向けた調整を「してはならない」。調整は依頼者の希望を踏まえて行う。
- よく問われる点非弁行為を避けるため「依頼者の意思決定に関与しない」よう注意して、条件調整や書面化を行う。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.69、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.74
独占交渉権の付与と期間は当事者が決めるしなければならない
独占交渉権はDDに費用がかかる譲り受け側には必要なことが多い一方、他の候補先との交渉を制限するため、付与や期間は支援者の都合でなく当事者の意思で決めるべきです。
くわしい解説を読む
独占交渉権は、基本合意の有効期間中、譲り渡し側が他の相手とM&Aの交渉をしないことで、譲り受け側が得る権利です。譲り受け側はDD(買収前の詳しい調査)の費用を負担するため、基本的に独占交渉権を求めます。ただしDDの費用が低い場合やDDをしない場合は、この限りではありません。一方、独占交渉権を与えたり基本合意を結んだりすると、譲り渡し側は案件がまとまる見込みにかかわらず新たな相手を探しにくくなります。そこで、トップ面談などを通じ、意向表明書以外の面も考えて見込みを判断する必要があります。検討の要素には、意向表明書の内容、候補先の数、DDの負担、譲り渡し側の希望、スケジュールがあります。
覚えておく事実
- 中小M&Aガイドラインは、時間的な余裕がない場合等を除き、DDの前に独占的交渉権を与える等の趣旨から、原則として基本合意を結ぶことが望ましいとする。
- 複数の候補先がいる場合、基本合意の締結や独占交渉権の付与は、譲り渡し側の選択肢を狭めることにつながりうる。
- スケジュールに余裕がない場合は、基本合意を結ばずにその後のプロセスを進めることもあり得る。
試験ではここを押さえる
- ひっかけに注意「独占交渉権の付与や期間は支援者が決める」は誤り。当事者の意思に基づき決定されるべきもの。
- よく問われる点DDの実施コストが低い場合やDDを行わない場合は、独占交渉権が必要になるとは限らない。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.69、中小M&Aガイドライン(第3版)本文 p.94
仲介者は一方に有利な交渉支援をしないしなければならない
仲介者は双方から依頼を受けるため、中立・公平に双方の利益の実現を図ります。そのため、一方だけの味方になれるFAと違い、一方に有利となる交渉の支援はできません。
くわしい解説を読む
M&Aの支援機関には、譲り渡し側・譲り受け側の双方と契約する「仲介者」と、どちらか一方とだけ契約する「FA(フィナンシャル・アドバイザー)」があります。仲介者は、一方の利益だけを図ることなく、中立性・公平性をもって双方の利益の実現を図ることが求められます。このため仲介者は、条件交渉の場面で一方に有利な交渉の支援を行うことができません。実施すべきでない対応の例は、一方の利益を優先するような調整です。逆に必要な対応の例は、中立性の関係で依頼者の意向どおりに動けなかったときに、その事情を依頼者に説明することです。
覚えておく事実
- 仲介者は、利益相反を防ぐ観点からも、依頼者から受け取った提案を全て正確に伝達する必要がある。
- 両当事者を依頼者とする仲介者は、確定的なバリュエーション(企業価値の評価)を行うべきではないとされる。
試験ではここを押さえる
- 似た用語との違い仲介者は一方に有利な交渉支援ができない。一方とだけ契約するFAは、その依頼者に有利な交渉を支援できる。
- ひっかけに注意「中立のためなら依頼者の意向に沿えなくても説明は不要」は誤り。沿えなかった場合は説明が必要となる。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.74、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.70、中小M&Aガイドライン(第3版)本文 p.94
候補先が1社だけだとは原則伝えないしなければならない
意向表明書を出そうとしている候補先が1社しかなくても、譲り渡し側の利益を守るため、提出前にそのことを候補先に伝えるべきではないとされています。
くわしい解説を読む
意向表明書は、譲り受け側が譲り受けの希望条件などを表明するために出す書面です。提出しようとしている候補先が1社だけの場合でも、譲り渡し側の利益保護の観点から、提出前に「1社だけ」と伝えるべきではないとされています。ただし例外があります。たとえば「他社と競うことがない状況なら意向表明書を出す」という候補先が現れたときのように、他の候補先の有無を伝えることが案件にとって有益な場合です。この場合は、譲り渡し側の意向を確認した上で、他の候補先がいない状況を伝えることもあり得ます。
覚えておく事実
- 意向表明書は、譲り渡し側の紹介から概ね2か月前後を目安に提出されるのが通常で、プロセスレターがあればその期限が書かれている。
- 意向表明書には、法的拘束力がないことと、後の調査・調整で変わる可能性があることを明記することが求められる。
- 意向表明書は譲り受け側が作るべきもので、支援者が過度に介入して内容を調整することは避けるべきとされる。
試験ではここを押さえる
- ひっかけに注意譲り渡し側の意向を確認しないまま「他に候補はいない」と答えるのは誤り。伝えるのは意向を確認した上での例外。
- 義務か・望ましいか原則は「伝えるべきでない」。例外の場面も「伝えることもあり得る」にとどまり、伝える義務になるわけではない。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.71
相手方の提案はすべて依頼者に開示するしなければならない
相手方からの提案(オファー)や修正案(カウンター・オファー)は、すべて依頼者に開示し、その内容を踏まえて都度調整する必要があります。
くわしい解説を読む
基本合意に向けて条件を詰める交渉の場面です。支援者は、依頼者が望む条件、その優先順位や背景を理解した上で、依頼者の利益の実現に向けて調整を進めます。その前提として、相手方から届いた提案や修正案は、支援者が取捨選択せず、すべて依頼者に開示します。特に仲介者は双方から依頼を受けているため、利益相反を防ぐ観点からも、依頼者から受け取った提案も全て正確に伝達する必要があります。
覚えておく事実
- 依頼者にとって重要な論点を優先して検討し、双方の譲れない点と妥協できる点を整理して、合意に向けて調整することが求められる。
- 基本合意の後に新たな論点が生じるのを減らすため、合意内容はできるだけ網羅的・具体的かつ明確に調整することが求められる。
- 交渉で決めるスケジュールは目安で、状況により変わりうることや法的拘束力がないことも依頼者に伝える必要がある。
試験ではここを押さえる
- ひっかけに注意「依頼者に有利な提案だけ選んで伝える」「低すぎる提案は伝えない」は誤り。提案は「すべて」開示する。
- よく問われる点仲介者は利益相反を防ぐ観点からも、受け取った提案を「全て正確に」伝達する必要がある。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.74
後で争いになりやすい条件はリスクを説明するしなければならない
クロージング後の代金決済や譲渡対価の事後調整など、後のトラブルにつながる条件を含むときは、リスクと起きた場合の結果を具体的に説明し、当事者が納得してからまとめます。
くわしい解説を読む
クロージングは、最終契約の後に株式・財産の引渡しや代金の支払を行う工程です。交渉の結果、クロージングの後に代金を払う、クロージングの後に譲渡対価を見直すといった条件が入ると、最終契約後・クロージング後に当事者間のトラブルにつながるおそれがあります。こうした条件が含まれる場合、支援者はリスクの内容と、それが現実になったときに生じる結果を具体的に説明し、当事者が納得した上で調整をまとめる必要があります。依頼者が納得していないのに、支援者が成約を急ぐなどの理由で、このような条件のまま無理やり案件を進めてはなりません。
覚えておく事実
- 中小M&AガイドラインのQ&Aでは、経営者保証の扱い、DDを行わないこと、表明保証の内容は、認識の有無にかかわらず対応するリスクとされる。
- 同じQ&Aでは、クロージング後の支払・手続や最終契約後の支払の調整などは、認識した段階で対応するリスクとされる。
- 最終契約後に争いになりうるリスクは、最終契約の締結までに調整や依頼者への説明を行うこととされる。
試験ではここを押さえる
- 義務か・望ましいか依頼者が納得しないまま、成約を急ぐ等の理由で無理やり案件を進めては「ならない」。
- よく問われる点例として挙がるのは「クロージング後の決済」と「クロージング後の譲渡対価の調整」。説明はリスクの内容と顕在化した場合の結果。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.74、中小M&Aガイドライン(第3版)に関するQ&A p.4
上場企業との基本合意は適時開示を確認するべき・求められる
譲り受け側が上場企業だと、基本合意の締結時に適時開示が必要になる場合があります。未公表のM&Aはインサイダー取引規制の「重要事実」になりうるため、適切な開示が求められます。
くわしい解説を読む
インサイダー取引規制は、上場会社の関係者が、未公表の重要な事実(重要事実)を知って公表前にその会社の株式などを売買することを禁じる、金融商品取引法の規制です。まだ公表されていないM&Aの実施の事実は、この重要事実になりえます。一方で、適時開示(上場企業が証券取引所のルールに沿って行う情報の開示)により公表されれば規制の対象から外れるため、インサイダー取引を防ぐ観点からも適切な開示が求められます。そこで支援者は、適時開示の観点から基本合意を結ぶべきかを譲り受け側に確認し、開示の対象になる場合は、開示資料の作成や東京証券取引所への事前相談などの手続とスケジュールを明確に合意しておく必要があります。
覚えておく事実
- 適時開示の対象・開示資料の記載内容・方法・事前相談の詳細は、「会社情報適時開示ガイドブック」を参照するとされる。
- 独占禁止法では、一定の規模以上などの要件を満たす企業結合に事前の届出が義務付けられ、取引の可否やスケジュールに影響しうる。
試験ではここを押さえる
- よく問われる点未公表のM&Aの事実は「重要事実」になりうる。適時開示で公表されると規制の対象から外れる。
- ひっかけに注意「基本合意書は法的拘束力のない部分が多いので、インサイダー取引規制や適時開示とは関係ない」は誤り。
- よく問われる点開示の対象なら、開示資料の作成や東京証券取引所への事前相談などの手続とスケジュールを明確に合意しておく。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.70、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.75、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.77
意向表明書は譲り受け側が作り支援は控えめにべき・求められる
意向表明書は譲り受け側が作るもので、支援者は過度に介入しないようにします。後のトラブルを防ぐため、法的拘束力がないことと、後の調査で変わりうることを明記します。
くわしい解説を読む
意向表明書は、譲り受け側が譲り受けの希望条件などを表明するために出す書面です。支援者は、プロセスレター(譲り渡し側が候補先に示す、進め方やスケジュールを書いた書面)で求められた形式があればそれに沿って、記載内容の検討や下書きを支援します。ただし作るのは譲り受け側で、依頼者の意思決定に不用意に関わらないためにも、支援者が過度に介入して内容を調整することは避けるべきとされます。また、後の段階で当事者間のトラブルが起きないよう、①法的拘束力がない書類であること、②後の調査・調整によって変更の可能性があること、を明記することが求められます。
覚えておく事実
- 意向表明書は、譲り渡し側の紹介から一定期間(概ね2か月前後が目安)で提出されるのが通常で、プロセスレターがあれば期限が明記されている。
- 意向表明書の主な記載事項は、候補者の概要、M&A後の経営戦略、想定するM&Aの手法、希望譲渡額と算定の前提、DDの項目、資金調達、クロージングの予定など。
- 譲り受け側の経営会議に説明する資料が必要になった場合は、その作成を支援することが望ましいとされる。
試験ではここを押さえる
- 数字を覚える提出時期の目安は、譲り渡し側の紹介から「概ね2か月前後」。
- よく問われる点明記するのは「法的拘束力がないこと」と「後の調査・調整で変更の可能性があること」の2点。
- ひっかけに注意「支援者が意向表明書の内容を決めて譲り受け側に提出させる」は誤り。過度な介入は避けるべき。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.71
出題範囲:DD方針の決定/DDの体制構築/調査実施前の準備
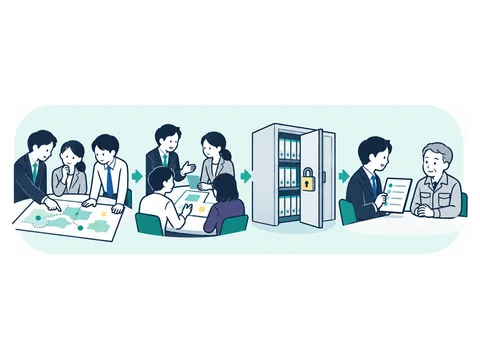
図解|DD(全体)
DDは、方針・体制・準備を整えてから調査に入る
主に譲り受け側が専門家を使い、譲り渡し側の実態を調べる。順序は前後することもある。
- DD方針の決定実施するDDの種類・範囲・日程と、実施機関を検討して決める
- 体制の構築双方にDDチームを作り、譲り渡し側は質問と回答の窓口を一本化する
- 調査前の準備データルームを設け、依頼資料リストで必要な資料を集める
- 調査の実施開示資料をQ&Aシートで確かめ、経営者へのインタビューを行う
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.79、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.80、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.82(当社にて加工して作成)この分野の用語(用語集)依頼資料リストQ&Aシートデュー・ディリジェンス(DD)データルームマネジメントインタビューリリースレター
仲介者はDDを自ら行わず結論も決めないしなければならない
仲介者は、DDに一方の意向が反映されやすいため自らDDを行うべきでなく、DD報告書の結論も決めるべきではないとされています。
くわしい解説を読む
DD(デュー・ディリジェンス)は、譲り受け側が買収するかを決めるために、譲り渡し側の事業の価値やリスクを調べるものです。リスク全般を調べることも、対象を絞って簡易に行うこともあります。仲介者は双方から依頼を受けているため、一方の意向が反映されやすいDDを自ら行うべきではなく、DD報告書の結論も決めるべきではありません。必要に応じて士業等専門家(公認会計士・税理士・弁護士など)の意見を求めるよう依頼者に伝える必要があります。一方、一方当事者とだけ契約するFAは自らDDを行うこともできますが、本来弁護士資格が必要な報告や、DD結果を最終契約に反映するといった意思決定は行わないよう留意します。
覚えておく事実
- 仲介者でも、DDの実施者の下で、開示資料の整理・作成のサポートやDDのスケジュール調整・管理など、評価・判断に影響しない範囲の支援はできる。
- 中小M&Aガイドラインでも、仲介者はDDを自ら実施すべきでなく、DD報告書の結論を決定すべきでないとされている。
試験ではここを押さえる
- 似た用語との違い仲介者は「DDを自ら実施すべきでない」。FAは実施できるが、弁護士資格が必要な報告や最終契約への反映の意思決定はしない。
- ひっかけに注意「仲介者がDD報告書の結論をまとめて双方に示す」は誤り。結論は決めず、専門家の意見を求めるよう伝える。
- ひっかけに注意「仲介者はDDに一切関与できない」も誤り。資料整理やスケジュール管理など評価・判断に影響しない支援はできる。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.80、中小M&Aガイドライン(第3版)本文 p.95
DDの支援では非弁行為と非弁提携に注意しなければならない
DD実施機関との契約締結の支援は非弁行為に当たるリスクがあり、弁護士をあっせんして手数料を受け取ることや、利用する弁護士を指定することは非弁提携に当たりうるとされています。
くわしい解説を読む
DDは、会計士や弁護士などの専門家(DD実施機関)に依頼して行うことが多く、支援者がその手配を手伝う場面があります。ここで注意が必要なのが弁護士法です。非弁行為とは、弁護士でない者が報酬を得る目的で法律事務を取り扱ったりあっせんしたりすることを仕事として行うことで、DD実施機関との契約締結に関する支援はこれに当たるリスクがあります。必要に応じて、支援内容が非弁行為に当たるか弁護士に確認することが求められます。さらに、支援者が弁護士をあっせんして手数料を受け取る行為や、依頼者が利用する弁護士を指定する行為は、契約締結の支援とは別に、「非弁提携」に当たりうるとされています。
覚えておく事実
- 基本合意書の作成やアドバイスも非弁行為に当たる可能性があり、個別のケースで必要に応じ弁護士に確認することが求められる。
- 仲介契約・FA契約の締結前の重要事項説明では、当事者間の紛争解決に向けた支援が非弁行為に当たりうる旨も説明しなければならないとされる。
試験ではここを押さえる
- 似た用語との違い契約締結の支援は「非弁行為」に当たるリスク。弁護士のあっせんによる手数料の受領や弁護士の指定は「非弁提携」に当たりうる。
- ひっかけに注意「依頼者の同意があれば」「紹介先を複数示せば」あっせん手数料を受け取ってよい、は誤り。
- ひっかけに注意「弁護士の指定は依頼者の手間を省くので推奨される」は誤り。非弁提携に当たりうる。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.81、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.75、中小M&Aガイドライン(第3版)本文 p.87
DD実施機関の選び方と仲介者の紹介の制限しなければならない
DDは分野ごとに担う専門家が異なり、選ぶときは専門性や経験、M&A後の支援の有無も見ます。仲介者は、譲り受け側が希望しない限りDD実施機関を紹介すべきではないとされています。
くわしい解説を読む
DD実施機関とは、DDを依頼する専門家や支援機関のことです。支援者は、行うDDの種類や譲り渡し側の業種・規模を踏まえ、譲り受け側が実施機関を選べるよう助言します。選ぶポイントは、専門的な知見やDDの経験に加え、M&A成立後のPMI(経営統合の作業)の支援を受けられるかどうかです。ただし仲介者の場合は、利益相反を防ぐため、実施機関は譲り受け側が自ら選ぶのが原則です。譲り受け側が希望しない限り仲介者は紹介すべきでなく、希望されて紹介する場合も、複数の選択肢を示すなど、あくまで当事者の判断で決められるようにする必要があります。
覚えておく事実
- 会計・税務DDは会計士・税理士等、法務DDは弁護士、ビジネスDDは中小企業診断士・コンサル等が担う。
- 人事・労務DDは弁護士・社会保険労務士・コンサル等、IT DDと環境DDはコンサル等が担う。
- DDを効率よく進めるため、事前に譲り渡し側の重要な情報(書面にない情報を含む)をできる限り集めて整理し、実施機関に共有する。
試験ではここを押さえる
- よく問われる点仲介者が紹介できるのは譲り受け側が希望した場合だけ。その場合も複数の選択肢を示し、最終判断は譲り受け側に委ねる。
- ひっかけに注意「仲介者が実績のある1社を推薦し、選定を主導する」は誤り。
- 似た用語との違い法務DDの担い手は弁護士。人事・労務DDは弁護士のほか社会保険労務士・コンサル等も担う。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.84
DDは譲り渡し側にとっても重要べき・求められる
DDは譲り受け側だけでなく譲り渡し側にとっても重要です。DDが不十分だと、譲り渡し側が最終契約で負う表明保証や補償の負担が増えることがあります。
くわしい解説を読む
DD(買収前の詳しい調査)は、譲り受け側にとっては、そもそもM&Aをすべきかを検討し、するなら最終契約の条件(譲渡額、表明保証、補償など)を調整して、成立後のトラブルを防ぐために重要です。また、成立後の成長に欠かせないPMI(経営統合の作業)に役立つ情報も得られます。譲り渡し側にとっては、調査が十分でないと、最終契約で負う義務、たとえば表明保証(一定の事項が真実・正確だと相手に約束すること)の範囲や、補償の金額・期間の負担が増えることにつながりえます。そのため支援者は、DDが双方にとって重要なプロセスであることを説明することが求められます。
覚えておく事実
- 予算に制約がある場合でも、検討対象を絞るなどの工夫をしてDDの実施を勧めることが望ましいとされる。
- DDで検証・判明した事項はPMIに活用されることが多いため、PMIの準備も念頭に置いた支援が望ましいとされる。
- DDでは、必要資料の準備、経営陣へのインタビュー、店舗・工場の現場視察などが当事者の負担の大きい作業とされる。
試験ではここを押さえる
- ひっかけに注意「DDは譲り受け側のためのもので譲り渡し側には関係ない」は誤り。不十分だと譲り渡し側の表明保証・補償の負担が増えうる。
- 義務か・望ましいか予算に制約があっても、対象を絞るなどしてDDを推奨することが「望ましい」。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.80、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.81、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.82
DDを省くと取締役の責任が問われうるべき・求められる
DDを行わずにM&Aを決め、それが原因で譲り受け側に損害が出た場合は、DDなしでM&Aを実施した取締役の善管注意義務違反が問題となりえます。
くわしい解説を読む
たとえば譲り受け側の社長が「相手の社長は信用できるし、費用もかけたくない」とDDを省こうとする場面です。DDは、買収する会社のリスクを的確につかむための重要なプロセスで、DDをせずにヒアリングだけで譲り渡し側のリスクを把握・評価することには限界があります。取締役は会社に対して善管注意義務(その立場にふさわしい注意を払って職務を行う義務)を負っており、DDを行わずにM&Aを決め、それが原因で譲り受け側の会社に損害が生じると、この義務への違反が問題になりえます。支援者はこのリスクを説明し、予算に制約があっても対象を絞るなどしてDDを勧めることが望ましいとされます。
覚えておく事実
- 中小M&AガイドラインのQ&Aでは、DDを行わないことは、認識の有無にかかわらず説明・対応すべき代表的なリスクの一つとされる。
- DDの調査の密度は様々で、想定しうるリスク全般を調べることも、対象を限定して簡易に行うこともある。
試験ではここを押さえる
- よく問われる点問題となりうるのは「DDを行わずにM&Aを実施した(譲り受け側の)取締役」の善管注意義務違反。支援者の義務ではない。
- ひっかけに注意「DDの要否は譲り受け側が決めることなので、特に説明せず進める」は誤り。リスクを説明し、DDを勧める。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.82、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.80、中小M&Aガイドライン(第3版)に関するQ&A p.4
どのDDを行うかは目的と制約から決めるべき・求められる
どの種類のDDを行うかは、目的、種類ごとの重要性、譲り渡し側の状況、時間的・物理的な制約を踏まえて決めます。仲介者の場合、最終的に決めるのは譲り受け側自身です。
くわしい解説を読む
DDには財務・税務、法務、ビジネス、IT、環境など様々な種類があり、すべてを同じ深さで行うとは限りません。計画的・効率的に情報を集めるため、DDの目的、種類ごとの重要性、譲り渡し側の経営状況や事業規模、時間的な制約、物理的な制約を踏まえて、どのDDを行うかを検討します。支援者は、DDが不十分にも過剰にもならないよう助言し、譲り渡し側に過大な負担が生じない範囲にすることが求められます。ただし仲介者の場合は、利益相反を防ぐため、実施するDDの最終的な決定は譲り受け側が自ら行う必要があります。
覚えておく事実
- 時間的な制約の例は、一定の期間内にDDを終える必要がある場合である。
- 物理的な制約の例は、情報管理のためキーマンに接触できない場合や、譲り渡し側への訪問が制限される場合である。
- 現地調査がある場合は、受け入れる人員や作業スペースの都合でスケジュールに制約が生じやすく、早めの調整が必要とされる。
試験ではここを押さえる
- ひっかけに注意「仲介者が実施するDDの種類を最終決定する」は誤り。利益相反防止のため、譲り受け側自らが決める。
- 似た用語との違い「一定期間内に終える必要」は時間的制約、「キーマンに接触できない・訪問が制限される」は物理的制約。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.82
DDの情報漏洩を防ぎ結果の共有を働き掛けるべき・求められる
DDでは従業員などへの情報漏洩を防ぐ体制とルールを整える必要があります。また仲介者・譲り渡し側FAは、DD結果を譲り渡し側にも共有するよう働き掛けることが望ましいとされます。
くわしい解説を読む
DDでは、譲り渡し側から多くの資料が出され、インタビューや現場の視察も行われます。従業員などへの情報漏洩を防ぐため、適切な体制を作りルールを決めた上で、情報の扱いに十分注意して資料や情報をやり取りする必要があります。また、DDは譲り受け側が行う調査です。仲介者や譲り渡し側のFAは、DDの結果を譲り渡し側にもできる限り開示して情報を共有するよう、譲り受け側に働き掛けることが望ましいとされます。
覚えておく事実
- DDへの協力のため譲り渡し側のキーマンに説明するかはオーナーと十分協議して決め、必要に応じキーマンから秘密保持を誓約する書面を取るよう伝える。
- 資料作成やインタビュー対応で譲り渡し側が疲れ切らないよう、心情面のケアも含めた支援が求められる。
試験ではここを押さえる
- 義務か・望ましいかDD結果を譲り渡し側に共有するよう働き掛けるのは「望ましい」。譲り受け側に開示が義務付けられるわけではない。
- よく問われる点働き掛けるのは「仲介者・譲り渡し側FA」で、働き掛ける相手は譲り受け側。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.80、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.82、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.77
個別DDの範囲は譲り受け側と明示的に合意べき・求められる
個別のDDでどこまで調べるかは、事業領域の広さや調査項目の重要性などから検討し、目的・範囲・報告方法などを譲り受け側と擦り合わせて明示的に合意する必要があります。
くわしい解説を読む
財務DDや法務DDなど個々のDDについて、どの範囲・細かさで調べるかを決める段階です。考える観点は、事業領域の広さ、事業をどこまで細かく分けて見るか(事業・部門・製品群・個別製品など)、分析の手法(損益計算書の検証や将来予測など)、調査項目の重要性、業界特有の重要な論点、正常収益力などです。譲り渡し側に海外の子会社や製造拠点がある場合は、DDの費用とリスクの大きさを比べて、対象にするか、どの範囲で行うかを慎重に検討します。基本合意でDDの期間が決まっているときは、範囲が大きすぎて期間内に終わらないおそれがないか、見直しの助言も求められます。
覚えておく事実
- DD実施機関が独断で調査範囲を狭めた結果、重大なリスクを見逃し、損害賠償請求を受ける場合もある。
- 譲り受け側の意向と違う調査をすると、追加の調査が必要になる場合がある。
- 仲介者・譲り渡し側FAは、譲り渡し側に過大な負担が生じないよう、DDの範囲を適切な範囲内に調整することが求められる。
試験ではここを押さえる
- ひっかけに注意「調査範囲はDD実施機関の判断で絞ってよい」は誤り。譲り受け側と認識を合わせ、範囲とスケジュールを明示的に合意する。
- よく問われる点基本合意でDDの期間が決まっている場合は、範囲が過大で終わらないおそれがないか見直しを助言する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.83
出題範囲:財務・税務DD/法務DD/人事・労務DD/その他DD
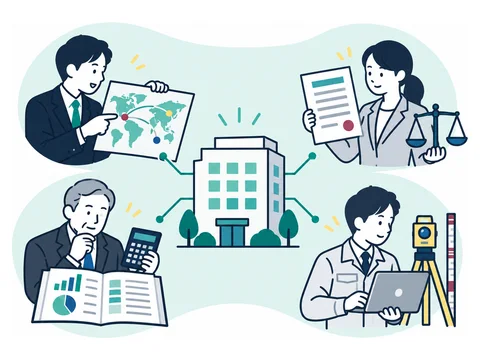
図解|DD(個別)
個別DDは、ビジネス・財務税務・法務・その他の4つ
調べた結果は、M&Aの実行可否や譲渡額、最終契約の内容を検討するために使う。
ビジネスDD
- 事業計画の検証
- 市場・業界環境と競争環境の分析
- 顧客・事業別分析と自社分析
- シナジーの抽出・検証
財務・税務DD
- 内部統制と会計方針の把握
- 収益力の分析
- キャッシュフロー分析と貸借対照表の検証
- 税務リスク・影響の把握
法務DD
- 株主・株式と組織の調査
- 契約(チェンジオブコントロール条項など)の調査
- 人事・労務、許認可の調査
- コンプライアンス、訴訟・紛争の調査
この分野の用語(用語集)IT DD環境DDカーブアウトキーマン財務DDシナジー人事DDSWOT分析スタンドアローン・イシュー正常収益力税務DDTSA(移行期間業務委託契約)ビジネスDDファイブフォース分析不動産DDPEST分析法務DD未払残業代ほか5語
正常収益力は2つの調整で求めるしなければならない
正常収益力とは事業の実力としての収益力で、一時的な損益を除く「正常化調整」と、M&A後に見込まれる収益・費用の変化を反映する「プロフォーマ調整」を行って求めます。
くわしい解説を読む
財務DDの収益力分析で、過去の損益計算書(PL)の利益をそのまま使うと、たまたま起きた取引の影響で実力を見誤ります。そこで、まず正常化調整として、突発的・一時的な取引の影響を除きます。あわせて、営業外損益や特別損益の中でも毎期発生している事業関連の損益は取り込みます。次にプロフォーマ調整として、M&A後に想定される収益・費用の増減を反映し、比べやすくします。例は、廃止した事業の影響の除外、カーブアウト(事業の一部の切り出し)での本社費用の除外、スタンドアローン・コスト(切り出した事業が独立して運営するために新たにかかる費用)の追加、計画上の為替レートの過去実績への当てはめです。
覚えておく事実
- EBITDA(利払い・税金・減価償却前の利益)など過去の収益力に加え、一時的・偶発的・臨時の損益や廃止事業の損益を把握した上で、正常収益力を検討する。
- 正常化調整とプロフォーマ調整を行った後の収益力は、事業計画に反映する。
- M&A後に追加・削減される収益・費用を算出し、バリュエーション(企業価値の評価)での調整に使うことが求められる。
試験ではここを押さえる
- 似た用語との違い一時的な取引の影響を除くのは正常化調整。スタンドアローン・コストの追加や本社費用の除外はプロフォーマ調整。
- ひっかけに注意「営業外・特別損益はすべて除外する」は誤り。毎期発生している事業関連の損益は取り込む。
- よく問われる点スタンドアローン・コストは費用の追加なので、調整後の利益からは差し引く。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.106
BSの検証では運転資本と調整後純資産を出すしなければならない
財務DDの貸借対照表(BS)の検証では、運転資本や純資産などを算出します。特にネットデットと調整後純資産の分析は、価格や契約内容を検討する材料として重要です。
くわしい解説を読む
貸借対照表は、ある時点の資産・負債・純資産をまとめた表です。運転資本は短期的な資金繰りを評価する指標で、売上債権(売掛金・受取手形)+棚卸資産(在庫)-仕入債務(買掛金・支払手形)で求めます。純資産は総資産-総負債で、財務の健全性を確認する指標です。調整後純資産は、帳簿上の純資産に含み益(時価が帳簿価額を上回る分)を加え、含み損や簿外債務(貸借対照表に載っていない債務)を差し引くなどして求めます。含み損益は税効果(税金への影響)を考慮して検証します。ネットデット(有利子負債から現金等を差し引いた額)と調整後純資産の分析結果は、バリュエーションだけでなく、M&Aの手法、最終契約書、買収後の資金調達、会計上の影響の検討材料にもなります。
覚えておく事実
- スキルマップの算式は「調整後純資産=純資産+含み益-含み損-簿外債務・簿外資産」と示されている。
- 運転資本の算式に、現金・預金や借入金は含まれない。
- 資産の分析では、簿外資産の有無と、架空計上など資産としての実体がないものの有無が重要な着眼点とされる。
- 棚卸資産など実態をつかみにくい資産は、粉飾などの不適切な会計処理が行われている可能性に留意する。
試験ではここを押さえる
- ひっかけに注意運転資本に現金・預金を加えたり借入金を差し引いたりする計算は誤り。売上債権+棚卸資産-仕入債務で求める。
- よく問われる点調整後純資産は含み益を加え、含み損と簿外債務を差し引く。含み損益は税効果を考慮する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.108
ネットデットで実質的な負債をつかむしなければならない
ネットデットは有利子負債から現金等の非事業資産を差し引いた額で、実質的な負債の状況を示します。リース債務などのデットライクアイテム、保険積立金などのキャッシュライクアイテムもあわせて検証します。
くわしい解説を読む
有利子負債は、銀行からの借入金のように利息の支払を伴う負債です。これから、事業に使っていない現金などの資産(非事業資産)を差し引いたものがネットデットで、差し引いた結果マイナスになる、つまり非事業資産のほうが多い場合はネットキャッシュと呼びます。さらに、帳簿上は借入金ではなくても実質的には負債として扱う項目(デットライクアイテム)と、実質的には現金に近い項目(キャッシュライクアイテム)も洗い出して検証します。こうして企業の実質的な負債の状況をつかみ、その結果はバリュエーションや最終契約書などの検討材料になります。
覚えておく事実
- ネットデット=有利子負債-現金等の非事業資産。非事業資産が有利子負債を上回る場合はネットキャッシュとなる。
- デットライクアイテムの例は、リース債務、退職給付債務、資産除去債務、偶発債務等である。
- キャッシュライクアイテムの例は、有価証券、保険積立金、事業外資産等である。
試験ではここを押さえる
- ひっかけに注意保険積立金はキャッシュライク、退職給付債務・資産除去債務・リース債務はデットライク。逆にした選択肢は誤り。
- ひっかけに注意「ネットデットは有利子負債に非事業資産を加えて求める」は誤り。差し引いて求める。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.108
役員退職金の損金算入には限度額の目安があるしなければならない
役員退職金が不相当に高額だと、超える部分は損金に算入されません。実務上の限度額の目安は「最終月額報酬×役員勤続年数×功績倍率」で計算します。
くわしい解説を読む
M&Aでは、譲り渡し側のオーナーが引退する際に役員退職金を受け取ったり、譲渡額の一部を役員退職金で代替したりすることがあります。損金とは、法人税の所得を計算するときに差し引く金額のことです。役員退職金の支給額が不相当に高額な場合は、超える部分が損金に算入されず、課税の扱いが変わります。そのため、税務DDでスキームの課税関係を検討するときや、最終契約で譲渡額を調整するときに、損金にできる実務上の限度額の目安を知っておく必要があります。目安は、最終月額報酬×役員勤続年数×功績倍率で計算した金額です。
覚えておく事実
- 譲渡額の一部を役員退職金や顧問料で代替するなど、クロージング時に全額を払わない条項は、支払不履行などのトラブルの原因になりうる。
- そうした条項を入れる場合は、支払不履行のリスクを減らすため、エスクロー(代金を第三者に預ける取引)の検討・提案も行うべきとされる。
- 税務DDでは、検討中のスキームについて、譲り受け側・譲り渡し側それぞれの課税関係を検討する。
試験ではここを押さえる
- 数字を覚える算式は「最終月額報酬×役員勤続年数×功績倍率」。平均報酬や年額報酬に置き換えた式は誤り。
- ひっかけに注意「高額すぎると支給額の全額が損金不算入」は誤り。損金に算入されないのは不相当に高額な超過部分。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.112、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.143、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.75
株券発行会社は株券の実在を早めに確かめるしなければならない
定款で株券を発行すると定めた会社なのに株券が実際には発行されていない場合、対応しないとM&Aが成立しません。調査の早い段階で株券の実在を確認します。
くわしい解説を読む
株券発行会社とは、定款(会社の基本ルール)で株券を発行すると定めている株式会社です。株券発行会社であっても、実際には株券が発行されていない、株主が持っていない、といった可能性があります。そこで法務DDの株主に関する調査では、①定款上、株券発行会社かどうか、②株券発行会社なら、実際に株券を発行しているか、③発行しているなら、その株券が存在するか、を確認します。株券発行会社なのに株券が発行されていないことがわかった場合、対応しなければM&Aを成立させることができません。そのため、株券の引渡しのやり直しや、株券を発行しない会社(株券不発行会社)への移行などで対応します。
覚えておく事実
- 株主名簿がない、又は内容に誤りがあると、会社法に基づく過料のほか、法律上の正確な株主がわからないという問題が生じうる。
- 株主名簿に加え、株券裏面の株主名、取締役会の議事録、税務申告書の別表など、株主の異動履歴の証拠を確認することが求められる。
- 特例有限会社は特別決議に総株主の半数以上かつ議決権の4分の3以上の賛成が要るため、少数株主からの株式取得(スクイーズ・アウト)や定款変更が困難又は不可となることがある。
試験ではここを押さえる
- よく問われる点確認の順序は「定款上の株券発行会社か」→「実際に発行しているか」→「その株券が存在するか」。
- よく問われる点対応策は「引渡しのやり直し」や「株券不発行会社への移行」。対応しないとM&Aの成立が不可能になる。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.115
COC条項は取引が続くかを左右するしなければならない
COC条項(チェンジ・オブ・コントロール条項)があると、M&A成立後に取引先が契約を破棄できるようになります。同意取得の要否や売上への影響を確認し、双方と協議して対応を決めます。
くわしい解説を読む
COC条項とは、株主の異動や支配権の変動があると、契約の相手方に解除権などが生じると定める条項です。M&Aで株主が変わると、この条項を根拠に取引先が契約をやめられるため、法務DDの契約調査で特に重要とされます。COC条項があれば、取引先から同意を得る必要があるか、売上への影響がどれほど大きいかを確認し、譲り渡し側・譲り受け側と協議して対応を検討します。取引先の特性によって同意を得る手続が変わることもあり、たとえば相手が上場企業だと契約管理が特に厳格な可能性があります。また、明示的なCOC条項がなくても、短い期間で更新する条項がある契約は、実質的にCOC条項のように働く可能性があります。
覚えておく事実
- COC条項が一般的なひな形と異なる規定になっている場合は、そうした規定になった背景事情を把握することが重要とされる。
- 事業用資産の賃貸借契約やリース契約でも、COC条項など継続利用の妨げになる条項がないか確認する。
- 明示的な契約がなく口頭の合意などで取引している取引先がいる可能性もあるため、Q&Aやインタビューで確認する。
- 売上が特定の取引先に集中している場合は、COC条項の有無などをトップ面談時や基本合意時に確認することが求められる。
試験ではここを押さえる
- ひっかけに注意「明示的なCOC条項がなければ取引継続のリスクはない」は誤り。短期の更新条項が実質的にCOC条項のように機能しうる。
- よく問われる点COC条項があれば、取引先の同意取得の要否と売上への影響の大きさを確認し、双方と協議して対応を決める。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.118、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.120、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.61
コンプライアンス違反は治せるかを見極めるしなければならない
法令違反が見つかったら、治癒(是正)できるかを見極めます。クロージング前に治せない違反は子会社化できないリスクがあるため、マッチング前に把握して譲り受け側に説明しておく必要があります。
くわしい解説を読む
法務DDのコンプライアンス調査では、関連する法令をきちんと守っているか、法令違反(監督官庁からの指導など)があるか、その内容は何かを確認します。規程類の確認やQ&A・インタビューに加え、コンプライアンスの担当部署や会議体があればその資料・議事録も見て、体制が実際に機能しているかまで把握します。違反が判明したら、治癒(違反状態を解消すること)が可能かを見極め、重要度に応じた対応を早く検討します。クロージング前に治せない性質の違反だと、譲り受け側は連帯責任やブランド力の低下を避けるため子会社にできないリスクがあります。そのため、マッチングの前にできる限り把握し、譲り受け側に説明しておく必要があります。
覚えておく事実
- 特に重大な違反の例は、個人情報の私的利用(個人情報保護法違反)、偽装、給付金等の不正受給、談合などである。
- 治癒が不可能な場合は、スキームの変更やディール自体の中止などの選択肢を、早期に依頼者と協議することが求められる。
- 譲り受け側が上場を目指している場合、上場審査でグループの法規制対応が確認されるため、譲り渡し側の規程の運用や法令遵守も確認する。
試験ではここを押さえる
- よく問われる点特に重大な違反の例は「個人情報の私的利用」「偽装」「給付金等の不正受給」「談合」。
- ひっかけに注意「治せない違反はDDで判明してから説明すればよい」は誤り。マッチング前に可能な限り把握し、譲り受け側に説明しておく。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.123
訴訟・紛争はクレームまで調べ見通しは語らないしなければならない
法務DDでは、係属中・過去の訴訟や紛争に加え、訴訟に至らないクレームまで調べます。ただし個別の訴訟の見通しや処理方針について見解を述べることは、非弁行為に当たる可能性が高いとされています。
くわしい解説を読む
係属中とは、訴訟などの手続が続いている状態をいいます。調べる観点は、①係属中の訴訟・紛争で、まだ表に出ていない債務(潜在債務)が現実になる見込みと、そうなったときの影響、②事業の継続への影響(評判が落ちるレピュテーションリスクなど)、③過去の訴訟・紛争、④訴訟・紛争に至っていないクレーム、などです。進行中の訴訟は一方的に取り下げることができないため、スケジュールやM&Aができるかどうかそのものに影響する可能性があります。また、潜在的な紛争がクロージング直前になって訴訟になることもあるため、早めに把握することが求められます。
覚えておく事実
- クロージングまでに訴訟の解決の目途がつかない場合、一定期間内の解決を条件に対価の一部を後払いにする方法や、価格調整条項を設ける方法が考えられる。
- ただし後払いや価格調整条項は、追加対価の設定が曖昧になったり不履行につながったりして、深刻なトラブルになるリスクがある。
- 支援者には、民事訴訟法の基本的な知識と、執行・保全の知識が求められる。
試験ではここを押さえる
- ひっかけに注意「支援者が個別の訴訟の見通しや処理方針について意見を述べる」は誤り。非弁行為の可能性が高く、弁護士等に相談する。
- ひっかけに注意「訴訟に至っていないクレームは調査対象外」は誤り。クレームも調査の観点に含まれる。
- よく問われる点進行中の訴訟は一方的に取り下げられないため、スケジュールやM&Aの可否そのものに影響しうる。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.124
出題範囲:リスクの抽出・評価、対応方針の検討/リスクへの対応/ファーストドラフトの作成支援/最終契約の調整/リスク事項説明/最終契約の締結
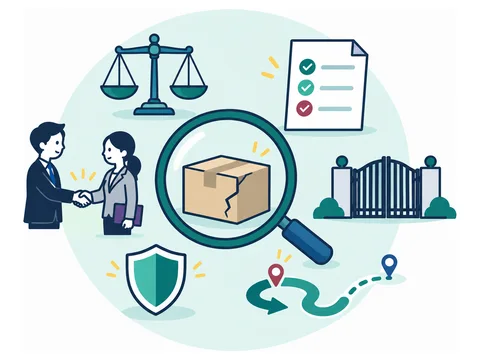
図解|最終契約
DDで見つけたリスクは、最終契約の条項で手当てする
リスクの内容、発現の可能性、事業への影響度などから、どう対処するか総合的に判断する。
DDで判明したリスク
- 譲渡額の調整リスクを譲渡額に織り込む。価格調整条項を設けることもある
- 表明保証・補償事実が真実と保証させ、違反が判明したら補償を求められるようにする
- クロージング条件クロージングまでに、見つかったリスクを譲り渡し側に解消させる
- 誓約事項クロージング後の競業避止や雇用継続などを約束させる
- 表明保証保険表明保証違反による経済的損失を補償する保険を活用する
- スキーム変更・断念買収対象資産を限定するなどスキームを変えるか、買収を断念する
この分野の用語(用語集)アーンアウト条項エスクローMAC条項買戻し条項株価調整条項完全合意条項クロージング条件経営者保証最終契約支払金の返還に関する条項譲渡対価(譲渡価額)譲渡対価の分割払い誓約事項努力義務表明保証表明保証保険ファーストドラフト補償ほか12語
最終契約後にもめやすい7つの事項しなければならない
経営者保証の扱いやDDの非実施など7つの事項は、最終契約後・クロージング後に相手方とのトラブルに発展するリスクがあるため、専門家に相談しながら慎重に検討しなければならないとされています。
くわしい解説を読む
中小M&Aガイドラインが中小企業(M&Aの当事者)向けに示す注意点です。最終契約の内容は、仲介者・FAや士業等専門家(弁護士・公認会計士など)の助言を受けて相手方と交渉して決めますが、当事者自身も十分に確認することが重要です。特に次の7つは後で争いになりやすいとされます。①譲り渡し側の経営者保証の扱い、②DDを行わないこと、③表明保証の内容、④クロージング後の支払・手続、⑤最終契約後の状況に応じた支払の変動、⑥譲り渡し側の経営者に関係する資産・負債などの最終契約後の整理、⑦最終契約からクロージングまでの期間。士業等専門家に契約内容についてセカンド・オピニオン(別の専門家の意見)を求めることも有用とされます。
覚えておく事実
- 仲介者・FAは支援できる範囲に限界がある場合や、最終契約後は役務の提供が終わっている場合があるため、継続的な支援が期待できるか確認しておくことが重要とされる。
- クロージング後の当事者間の紛争解決への関与は非弁行為に当たる可能性があり、紛争が生じたら弁護士に支援を求めることを検討する必要がある。
- 中小M&Aは最終契約の締結で全て完了するものではなく、譲渡対価はクロージングを迎えて初めて支払われるのが通常である。
試験ではここを押さえる
- 義務か・望ましいか7つの事項は、専門家に相談しながら慎重に検討「しなければならない」。セカンド・オピニオンを求めることは「有用」。
- ひっかけに注意7事項は経営者保証・DD非実施・表明保証・クロージング後の支払・支払の変動・資産等の整理・クロージングまでの期間。他を含む列挙は誤り。
出典:中小M&Aガイドライン(第3版)本文 p.49、中小M&Aガイドライン(第3版)本文 p.50、中小M&Aガイドライン(第3版)概要資料 p.12
経営者保証はM&A前に自社で解除を目指せるしなければならない
譲り渡し側の経営者が会社の借入れを保証している場合は、その扱いを慎重に検討する必要があります。経営者保証ガイドラインの3つの要件を整え、M&Aの前に金融機関へ解除を相談することも選択肢です。
くわしい解説を読む
経営者保証とは、中小企業の経営者が会社の借入れなどを個人として保証することです。「経営者保証に関するガイドライン」は、経営者保証に頼らない融資を進めるため、借りている会社(主たる債務者)に、(i)法人と経営者との関係の明確な区分・分離、(ii)財務基盤の強化、(iii)財務状況の正確な把握や適時適切な情報開示などによる経営の透明性確保、を求めています。これらを実施した上で、保証の提供先である金融機関等に解除を相談することも選択肢となりえます。特に保証の解除がM&Aの主な動機なら、M&Aを進める前に自ら取り組むことも考えられます。
覚えておく事実
- 解除に向けた取組には、士業等専門家(特に弁護士)への相談も有用とされる。
- (i)~(iii)の信用力・ガバナンスの構築には、中小企業活性化協議会(国が各都道府県に設置する支援機関)への相談も有用とされる。
- 譲り受け側の信用力・ガバナンスを踏まえて、保証を解除又は譲り受け側へ移行することを念頭にM&Aを進める場合も想定されている。
試験ではここを押さえる
- よく問われる点3要件は「法人と経営者の関係の区分・分離」「財務基盤の強化」「経営の透明性確保」。
- よく問われる点信用力・ガバナンス構築の相談先として挙がるのは「中小企業活性化協議会」。解除の取組には弁護士への相談も有用。
出典:中小M&Aガイドライン(第3版)本文 p.50
リスク7事項は対応の時期で2つに分かれるしなければならない
最終契約後に争いになりうるリスク7事項は、仲介者・FAが認識の有無にかかわらず対応する3つ(経営者保証・DD非実施・表明保証)と、認識した段階で対応する4つに分かれます。
くわしい解説を読む
仲介者・FAは、双方ができる限り納得し、M&A後のトラブルのリスクを低減した形で(それでも残るなら少なくとも当事者が理解した形で)最終契約が結ばれるよう支援する必要があります。そのため、リスクの重要度に応じて対応が分けられています。認識の有無にかかわらず対応するのは、①経営者保証の扱い(金融機関等へのM&A成立前の相談が選択肢だと説明すべき)、②DDの非実施(DDの重要性を説明すべき)、③表明保証の内容(DDを踏まえて検討すべきことや、譲り渡し側が過大な責任を負うリスクを説明すべき)です。④クロージング後の支払・手続、⑤支払の調整・変動、⑥資産・貸付金等の整理、⑦最終契約からクロージングまでの期間は、契約内容として検討されていると知った段階で、詳細と結果を具体的に説明することが望ましいとされます。
覚えておく事実
- ④~⑦のリスクを生む条項やスキームは、両当事者の調整が十分でない段階で安易に提案すべきでないとされる。
- 仮に提案する場合は、担当者一人の判断でなく、記録され事後に検証できる組織的な判断による必要がある。
- 挙げられたリスクは代表例であり、これに限らず最終契約後のリスクについて説明・調整することが望まれる。
試験ではここを押さえる
- 似た用語との違い認識の有無に関わらず対応するのは①経営者保証②DD非実施③表明保証。④~⑦は認識した段階で対応する。
- 義務か・望ましいか①~③は「説明すべき」。④~⑦の具体的な説明やDDの実施推奨は「望ましい」。
出典:中小M&Aガイドライン(第3版)に関するQ&A p.4、中小M&Aガイドライン(第3版)概要資料 p.12、中小M&Aガイドライン(第3版)概要資料 p.13
経営者保証の解除が約束されない契約は危ないしなければならない
最終契約で、クロージング後の経営者保証の解除・移行が譲り受け側の義務になっていない、又は努力義務にとどまる場合などは、説明すべきリスク事項とされています。
くわしい解説を読む
中小M&Aガイドラインの参考資料12は、最終契約のリスクを依頼者に説明するためのひな形で、該当するリスクにチェックを入れる形式です。その最初の項目が経営者保証です。経営者保証(経営者が会社の借入れなどを個人で保証すること)の扱いは、支援機関や譲り受け側と十分に調整して慎重に検討する必要があります。解除や移行に不安があれば、弁護士などへの相談や、保証の提供先である金融機関等へのM&A実行前の相談も選択肢です。ただし、事前に相談しても扱いが確定しない可能性があることと、M&Aの成立前に金融機関等へ情報が伝わることに留意が必要です。
覚えておく事実
- リスク事項1:クロージング後の保証の解除・移行が、譲り受け側の義務とされていない、又は努力義務にとどまっている。
- リスク事項2:保証が解除・移行されない場合に備えた条項(契約解除条項や補償条項など)がない。
- リスク事項3:譲り受け側が過去に、不誠実な対応や信用力の不足から、保証の解除・移行をめぐってトラブルになった例がある。
試験ではここを押さえる
- ひっかけに注意「解除は譲り受け側の努力義務と定めておけば十分」は誤り。努力義務にとどまることはリスク事項とされる。
- よく問われる点解除・移行されない場合の契約解除条項や補償条項がないことも、リスク事項に当たる。
出典:参考資料12 最終契約におけるリスク事項についての説明書サンプル p.2
経営者保証はM&A成立と同時の解除が最優先しなければならない
経営者保証のトラブルを防ぐには、M&A成立と同時に解除等を行うのが最優先です。金融機関等への相談は、少なくとも最終契約後からクロージング前までには始めるべきとされています。
くわしい解説を読む
M&Aの後に会社から資金を流出させ、経営者保証を解除しないまま負債を残して連絡を絶つ、不適切な譲り受け側の存在が報告されています。これを受けた参考資料13は、M&A成立と同時の保証の解除等を最も優先される対応とし、難しい場合も成立後できる限り早く解除等が行われることを求めています。そのためには成立前の早い段階から金融機関等と相談する必要があり、相談は、できる限り最終契約の締結より一定期間前に始めることが望ましく、少なくとも最終契約後からクロージング前までには始めるべきとされます。成立と同時に解消する手段として、譲り受け側の資力で譲り渡し側の借入を返済する借換えも有効とされます。
覚えておく事実
- 成立後の解除を検討する場合は、譲り受け側が義務を果たさないリスクを十分に認識し、本当にその条件でよいか慎重に検討することが求められる。
- 成立後の解除とする場合でも、成立前の早い段階から金融機関等と相談して扱いを検討すべきとされる。
- 解除等の審査は、融資に信用保証協会などの保証が付いている場合や、譲り受け側が金融機関の取引先でない場合に時間がかかる可能性がある。
試験ではここを押さえる
- 義務か・望ましいか相談開始は、最終契約の一定期間前が「望ましい」。少なくとも最終契約後からクロージング前までに開始される「べき」。
- よく問われる点最も優先されるのは「M&A成立と同時」の解除等。譲り受け側の資力による借換えも有効な手段とされる。
出典:参考資料13 中小M&A時の経営者保証の取扱いについて p.1、参考資料13 中小M&A時の経営者保証の取扱いについて p.2
最終契約書は草案まで、完成は当事者が行うしなければならない
最終契約は法的拘束力を持つため、双方が弁護士の助言を得ながら調整するのが望ましいとされます。支援者は非弁行為を避けるため草案の提示までにとどめ、完成版は当事者同士で作るよう支援します。
くわしい解説を読む
最終契約は、M&Aの条件を確定させ、合意に法的拘束力を持たせる最終的な契約(株式譲渡契約や事業譲渡契約)です。支援者は、M&Aを成立させるための妥協を前提にせず、依頼者の意向に沿って交渉し、その結果を忠実に契約に落とし込むことが求められます。また、弁護士や社内の法務部署、依頼者側の弁護士などと連携して内容を検討します。M&Aの経験が浅い依頼者、特に譲り渡し側には、株式譲渡契約に一般的に定める事項や、表明保証条項とは何かなどを、具体的な調整に入る前にわかりやすく説明することが求められます。
覚えておく事実
- 法的拘束力のある最終契約書を支援者が作成すると、非弁行為に当たる可能性がある。
- 完全合意条項(合意内容を契約書の記載に限る条項)を設けると、書面外の取り決めや口頭の合意は法的に担保されないため、重要事項は全て契約書に書く。
- 少数株主から最終契約の段階で株式譲渡の同意が得られない事態を避けるため、必要に応じて事前に調整しておくことが重要とされる。
試験ではここを押さえる
- ひっかけに注意「支援者が最終契約書の完成版まで作り、当事者は署名するだけにする」は誤り。草案の提示までにとどめる。
- 義務か・望ましいか双方が弁護士の助言を得ながら最終契約を調整することは「望ましい」とされる。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.136
成功報酬のために無理に成約させないしなければならない
リスクを十分に説明しない、依頼者の意向に反して調整するなどで最終契約やクロージングを無理やり実現させ、支援者の利益を優先する行為は、決して行ってはならないとされています。
くわしい解説を読む
仲介者・FAの報酬には、クロージングなど案件の完了時に支払われる成功報酬があります。スキルマップは、リスク事項を十分に説明しない、依頼者の意向に反する形で調整する、といった方法で最終契約の締結やクロージングを無理に実現させ、依頼者の利益に反して支援者の利益(成功報酬の受領など)を優先する行為を、決して行ってはならないとしています。あるべき支援は、最終契約後・クロージング後に当事者間のトラブルになりうる事項をできるだけ低減した形で、それでも残るリスクは少なくとも当事者が理解した形で、最終契約が締結されるよう支えることです。
覚えておく事実
- 最終契約に履行できる見込みのない条件が付くとトラブルの元になるため、条件の履行可能性を確認する必要がある。
- 中小M&Aガイドラインも、仲介者・FAは双方ができる限り納得し、トラブルのリスクを低減した形で最終契約が結ばれるよう支援する必要があるとする。
試験ではここを押さえる
- ひっかけに注意「成功報酬を得るため、依頼者が迷っていても締結を急がせる」は誤り。支援者の利益の優先は決して行ってはならない。
- よく問われる点残るリスクは「少なくとも当事者が理解した形」で最終契約が締結されるよう支援する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.136、中小M&Aガイドライン(第3版)概要資料 p.13
DDで見つかったリスクへの7つの対応しなければならない
DDで見つかったリスクへの対応には、受け入れる、価格を調整する、スキームを変える、クロージング前に解消させる、費用を負担させる、保険を使う、買収をやめる、の7つの方向性があります。
くわしい解説を読む
どの方法を選ぶかは、見つかったリスクの内容、それが起きる可能性、事業への影響度などから総合的に判断します。(1)リスクをそのまま受け入れる。(2)買収価格を調整する(例:含み損や簿外債務を、資産・負債を時価で評価する時価純資産法の評価に反映)。(3)買収スキームを変える(例:簿外債務が心配なら株式譲渡から事業譲渡に変え、必要な資産・負債だけ引き継ぐ。リスクのある資産を対象から外す)。(4)クロージングの前提条件にして、クロージングまでに譲り渡し側に解消させる。(5)リスクが現実になったときの費用を譲り渡し側に負担させる(表明保証と補償、エスクローの活用など)。(6)表明保証保険(表明保証違反による損害を補う保険)を使う。(7)買収を断念する。
覚えておく事実
- DD後に判明したリスクへの対応・調整を支援者が行うと非弁行為に当たる可能性があるため、基本的には弁護士に相談して対応する。
- 最終契約の前に対応が必要なリスクが出てくると、ディールブレイク(交渉の決裂)につながる可能性が高く、慎重な調整が求められる。
- エスクローとは、取引の安全のため、代金等を金融機関などの第三者に預けることをいう。
試験ではここを押さえる
- 似た用語との違いクロージングの前提条件にするのは(4)「譲り渡し側に解消させる」。表明保証・補償やエスクローは(5)「費用を負担させる」。
- よく問われる点簿外債務が心配なときのスキーム変更の例は、株式譲渡から事業譲渡に変え、必要な資産・負債だけを引き継ぐこと。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.139
出題範囲:クロージングに向けた準備/クロージング実施
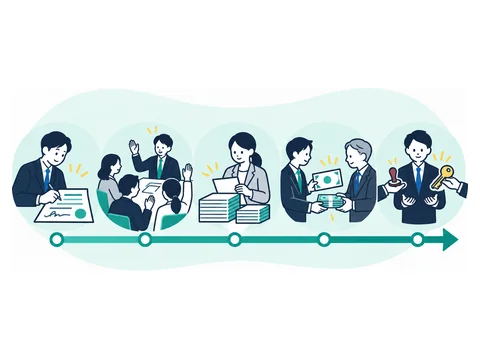
図解|クロージング
株式譲渡のクロージングは、承認・決済・登記の順に進む
前提条件が満たされたことを確かめ、株式等の譲渡と譲渡対価の支払で取引を完遂する。
前提条件を満たす期間
- 最終契約の調印前提条件を定める。特段の事情なく期間を長くとると修正・不履行のリスク
- 譲渡の承認譲渡制限会社は取締役会(非設置なら株主総会)の承認が必要
- プレクロージング前日までに書類や当日の手順を関係者と一通り確認する
- クロージング当日株券の引渡しと代金決済、株主名簿の書換え、重要物の授受を行う
- クロージング後臨時株主総会、代表取締役の選任、役員変更登記を行う
この分野の用語(用語集)クロージングクロージングチェックリスト重要物品プレクロージングエスクローキーマンクロージング条件譲渡制限株式変更登記
クロージングでは入金を確かめ、登記と担保解除の段取りを整えるしなければならない
クロージング(最終契約の決済)では、譲り受け側から譲渡対価が確実に入金されたことを確認することが必要です。不動産登記や担保解除の段取りも前もって整えます。
くわしい解説を読む
クロージングは、最終契約を結んだ後に株式や事業の財産を引き渡し、その代金(譲渡対価)を受け取る、中小M&Aの最終段階です。中小M&Aガイドラインは、この場面で特に、譲渡対価の全部又は一部が確実に入金されたことを確認することが必要としています。事業譲渡(事業に使う資産や契約を個別に移す手法)で不動産を引き継ぐ場合は、クロージング後すぐに名義を移す登記をするため、クロージングの場で登記に必要な書類を受け渡すのが通常です。そのため司法書士等と日程を調整し、段取りを準備します。また、金融機関からの借入れのために不動産等に担保が設定されている場合は、担保の解除と抹消登記について、取引金融機関との調整があらかじめ必要になることがあります。
覚えておく事実
- 譲り渡し側は、金融機関への着金確認やネットバンキングにログインできるかの確認など、入金をすぐ確かめられる体制を整えることが求められる。
- 譲り受け側は、電話で振込を実行できるよう、金融機関への振込予約を事前に手配しておくことが求められる。
- 担保解除の調整は、譲り渡し側が自ら行うか、仲介者・FA(M&Aを支援する業者・助言者)や士業等専門家の指示に従って必要な手続を進める。
- 不動産の所有権移転や担保抹消の登記に専門的な知見が要ると判断した場合は、司法書士等の関与を求めることが必要とされる。
試験ではここを押さえる
- ひっかけに注意「振込予約を済ませた連絡を受ければよい」は誤り。ガイドラインが求めるのは、譲渡対価が確実に入金されたことの確認。
- ひっかけに注意「登記はクロージング後に書類をそろえるので、司法書士との調整はその後でよい」は誤り。登記書類はクロージングで授受するため事前に日程を調整する。
出典:中小M&Aガイドライン(第3版)本文 p.56、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.166、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.154
株式譲渡のクロージングは承認→決済→役員変更登記の順しなければならない
株式譲渡のクロージングは、会社の譲渡承認を得てから、当日に株券と代金を交換して株主名簿を書き換え、その後に役員交代と役員変更登記を行う流れで進みます。
くわしい解説を読む
株式の譲渡に会社の承認が要る「株式譲渡制限会社」では、売り手の株主が会社に承認を求め(譲渡承認請求)、取締役会(取締役会を置いていない会社では株主総会)で承認を受ける必要があります。代表取締役が承認機関となる場合もあります。承認を得たうえでクロージング日を迎え、当日は株券の引渡しと代金の決済、株主名簿(株主を記録する会社の名簿)の書換え、実印・銀行印などの重要物の受渡しを行います。経営陣が入れ替わる場合は、その後に臨時株主総会で役員の交代や退職慰労金を承認し、取締役会で新しい代表取締役を選び、最後に役員変更の登記をします。
覚えておく事実
- クロージング日前の手続は、(1)最終契約書の調印、(2)株主からの譲渡承認請求、(3)取締役会又は株主総会の承認の3つ。
- クロージング日当日の手続は、(4)株券の引渡しと売買代金の決済、(5)株主名簿の書換え、(6)重要物の授受の3つ。
- 当日の後は、(7)臨時株主総会の承認(役員交代・退職慰労金)、(8)取締役会での代表取締役の選任、(9)役員変更登記と進む。
- 株券発行会社では株券を譲り受け側に交付しないと株式譲渡の効力が生じず、株券不発行会社では株主名簿の名義書換えで譲渡が完了する。
試験ではここを押さえる
- よく問われる点順序が問われる。譲渡承認請求→承認→株券引渡し・代金決済→株主名簿の書換え→重要物の授受→臨時株主総会→代表取締役選任→役員変更登記。
- ひっかけに注意「取締役会を置かない譲渡制限会社でも承認は取締役会決議で行う」は誤り。取締役会非設置会社の承認機関は株主総会。
- 似た用語との違い株券発行会社は株券の交付が効力発生に必要。株券不発行会社は株主名簿の名義書換えで譲渡が完了する。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.156、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.157
事業譲渡は資産・契約ごとに相手方の同意を得て移すしなければならない
事業譲渡では、契約で効力発生日を決めても、資産や契約を移すには一つひとつ相手方の同意が必要です。事務所の賃貸借やリースの貸主の承諾書は常に必要です。
くわしい解説を読む
事業譲渡は、会社の株式ではなく、事業に使う資産や契約を譲り受け側に移す手法です。契約の当事者が譲り渡し側から譲り受け側に変わるため、最終契約で効力発生日を定めても、それだけでは移りません。資産の譲渡や契約の移管には契約の相手方の同意が必要です。たとえば不動産の賃貸借やリース契約は借主が変わるので、貸主からの承諾書が常に必要になります。主要取引先についても同様の承諾書(少なくとも口頭の了承)が要る場合があり、必要なら債権譲渡の通知も取得します。譲り受け側は、取引先・従業員・水道光熱・通信など、全ての契約を切り替える準備をします。あわせて、移した権利を第三者に主張するための要件(対抗要件)を備える手続も行います。
覚えておく事実
- 従業員は譲り渡し側を退職して譲り受け側に新しく雇われる形になるため、退職と新規雇用に関する承諾書を作成する。
- 賃貸借・リース契約が新規契約扱いになる場合、譲り受け側に保証金等の負担が生じることに留意する。
- 譲り渡し側は事業譲渡を、譲り受け側は事業譲受を、それぞれ株主総会と取締役会で承認する(譲り受け側の株主総会は、簡易譲渡の場合を除く)。
- 譲り受け側は、許認可・資格等を引き継げるか、引継ぎの要件は何かを確認して準備する。
試験ではここを押さえる
- ひっかけに注意「貸主の承諾書はCOC条項(支配権が変わると解除できる条項)がある場合に限り必要」は誤り。事業譲渡では借主が変わるため常に必要。
- よく問われる点効力発生日に移転が完了しない場合の対応は、移転義務を譲り渡し側に課すか、その分の価格調整を行うかの2つ。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.158
クロージング条件を確認しても補償請求権は放棄しないしなければならない
クロージングの前に条件が全て満たされたかを両当事者と確認しても、補償を請求する権利は失われません。後で表明保証違反が分かれば補償を求められます。
くわしい解説を読む
最終契約には、クロージングを実行する前提となる条件(クロージング条件)が定められます。支援者はクロージングにあたり、これらが全て満たされているかを両当事者と確認し、確認事項と必要書面を一覧にして漏れなく確かめます。一方、表明保証は、譲り渡し側などが会社の状態について「この事実は正しい」と相手方に約束するもので、違反があれば補償(損害の穴埋め)を求められます。条件が事実上満たされていたかが最終的に確定するのは、クロージング後になることも多いため、クロージングでの確認は、表明保証違反時の補償請求権を放棄したことを意味しません。
例クロージング時には問題がないとされたが、後から説明と違う事実が見つかった場合
覚えておく事実
- 株式譲渡契約書サンプルでは、前提条件が一部でも満たされない場合、相手方は自分の義務(代金の支払など)の履行を拒絶できる。
- 同サンプルでは、前提条件を任意に放棄しても条件を満たしたとはみなされず、表明保証違反などの責任も減免されない。
- 同サンプルの譲り受け側の前提条件には、譲り渡し側の表明保証がクロージング日に真実かつ正確であること(軽微な誤りを除く)が含まれる。
試験ではここを押さえる
- ひっかけに注意「条件の充足を双方で確認した以上、後で表明保証違反が分かっても補償は請求できない」は誤り。確認は補償請求権の放棄を意味しない。
- ひっかけに注意「条項が事実上満たされているかはクロージング当日までに確定させる」は誤り。最終的な確定はクロージング後になることも多い。
- ひっかけに注意「前提条件を放棄すれば充足したとみなされ、相手方の表明保証違反の責任も減免される」は誤り。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.166、参考資料7 各種契約書サンプル(2025年12月15日時点版) p.18
クロージング後の紛争への仲介者・FAの関与には限界があるべき・求められる
仲介者・FAの仕事は基本的にクロージングで終わり、その後の当事者間の紛争に関わると非弁行為に当たる可能性があります。トラブルが起きたら弁護士への相談を勧めます。
くわしい解説を読む
クロージング後に、たとえば譲り渡し側経営者の経営者保証(会社の借入れを経営者個人が保証すること)が約束どおり外れない、表明保証違反で補償を求められた、といったトラブルが起きることがあります。双方の事情を知る仲介者・FA(M&Aの相手探しや交渉を支援する業者・助言者)に交渉を頼みたくなる場面ですが、支援には限界があります。理由は2つです。第一に、仲介者・FAの役務提供は基本的にクロージング時点で終わっています。第二に、紛争の解決への関与・支援(一方当事者との交渉を含む)は、弁護士だけができる業務を弁護士でない者が行う「非弁行為」(弁護士法第72条)に当たる可能性があります。
覚えておく事実
- 中小M&Aガイドラインは、経営者保証が円滑に移らない等のトラブルが起きた場合、早急に弁護士へ相談することが望ましいとしている。
- 問題となるのは一方当事者との交渉だけではなく、クロージング後の紛争解決への関与・支援全般である。
- 非弁行為とは、弁護士資格を持つ者だけが行える役務を、資格のない者が行うことをいう。
試験ではここを押さえる
- ひっかけに注意「訴訟前の交渉なら仲介者・FAが関与してよい」は誤り。一方当事者との交渉を含む紛争解決への関与・支援自体が非弁行為に当たる可能性がある。
- よく問われる点事例問題では「支援に限界があると説明し、弁護士への相談を勧める」が正解。仲介者・FAが一方当事者に代わって相手方と交渉する肢は不適切。
- 義務か・望ましいかトラブル時の弁護士への相談は「早急に行うことが望ましい」とされる。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.154、中小M&Aガイドライン(第3版)本文 p.57
クロージングチェックリストには主体と期限も書くべき・求められる
クロージングチェックリストは、最終契約書をもとに必要な手続・書類・重要物品を漏れなく並べ、誰がいつまでに行うかまで書いた一覧です。
くわしい解説を読む
クロージングでは、株券や代金のほか多くの書類と、実印・金庫鍵・印鑑登録カード・銀行印などの重要物品を受け渡します。準備の説明に抜け漏れがあると、クロージングそのものが滞るおそれがあります。そこで支援者は、最終契約書の内容等に基づき、必要な手続・書類・重要物品を網羅的に整理して、チェックリストに漏れなく記載することが求められます。対応を円滑に進めるため、手続・書類の内容に加えて、実施又は作成する主体(誰がやるか)と、完了までのスケジュールも書きます。必要な手続・書類はスキーム(株式譲渡、合併、会社分割、事業譲渡などのM&Aの手法)によって異なるため、整理したうえで依頼者に示します。
覚えておく事実
- 必要書類が要件を満たしているかなど、条件の充足を支援者が判断しにくい場合は、弁護士と連携して確認し、判断の妥当性を担保する。
- 重要物品などは、必要となる理由も含めて依頼者にわかりやすく説明することが求められる。
- 専門家への手続依頼で時間がかかる場合もあるため、必要な手続とスケジュールを当事者に明示して説明する。
試験ではここを押さえる
- ひっかけに注意「必要な手続や書類はスキームを問わず共通で、一つの標準様式で足りる」は誤り。スキームによって必要な手続・書類は異なる。
- よく問われる点チェックリストには手続・書類の内容に加え、「実施・作成する主体」と「完了までのスケジュール」を書く。
- よく問われる点空欄問題に注意。実印・金庫鍵・銀行印等は「重要物品」。説明は「必要となる理由」を含め、抜け漏れがあると「クロージング」そのものが滞る。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.156、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.159
株式譲渡で譲り渡し側が用意するクロージング書類べき・求められる
株式譲渡では、譲り渡し側が、譲渡承認の議事録、承認の請求書・通知書、株主名簿の書換え書類、収入印紙を貼った代金の領収書、株券などを用意します。
くわしい解説を読む
株式譲渡のクロージングでは、株式が会社法の手続どおりに移ったことを示す書類をそろえます。株式譲渡制限会社では、会社が譲渡を承認したことを示す取締役会議事録(取締役会を置かない会社では株主総会議事録)が要ります。売り手の株主が会社に承認を求める「株式譲渡承認請求書」、会社が承認を伝える「株式譲渡承認通知書」、株主名簿の記載を書き換える「株主名簿記載事項書換請求書」と、その内容を示す「株主名簿記載事項証明書」も用意します。株主の一部だけが決済に関わる場合は、ほかの株主からの委任状をとります。株券を発行している会社では株券そのものを渡します。
覚えておく事実
- 株式譲渡代金の領収書は譲り渡し側が用意する書類で、収入印紙が必要とされる。
- 退任・退職する役員・従業員の辞任届・退職届と、取締役に退職金を払う場合の株主総会議事録も、譲り渡し側が用意する。
- COC条項(株主が変わると契約相手に解除権などが生じる条項)がある場合等は、貸主や取引先からの承諾書を用意する。
- 事業譲渡に関する書類として、登記原因証明情報や、登記識別情報又は登記済証が挙げられている。
試験ではここを押さえる
- よく問われる点株式譲渡代金の領収書には収入印紙が必要。
- 似た用語との違い重要物受領書は譲り受け側の書類。譲り渡し側が用意する書類に含める組合せは誤り。
- 似た用語との違い取締役会を置かない譲渡制限会社では、譲渡承認の書類は取締役会議事録ではなく株主総会議事録。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.159、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.157、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.160
役員交代・譲り受け側・事業譲渡のクロージング書類べき・求められる
経営陣が交代する場合、譲り渡し側は役員の辞任届や株主総会・取締役会の議事録を用意し、譲り受け側は重要物受領書や新しい株主名簿などを用意します。
くわしい解説を読む
株式譲渡で経営陣が入れ替わる場合、クロージングでは役員交代の書類もそろえます。譲り渡し側は、取締役・代表取締役・監査役の辞任届、臨時株主総会を招集するための取締役会議事録、新しい役員を選ぶ臨時株主総会の議事録、総会に出席しない株主の委任状、新しい代表取締役を選ぶ取締役会議事録を用意します。譲り受け側は、実印・銀行印などの重要物を受け取ったことを示す重要物受領書、印鑑証明、登記簿謄本、新しい株主名簿を用意します。クロージング条件充足誓約書(条件を満たしたことを誓約する書面。書面で出す場合)は、双方の書類に挙げられています。
覚えておく事実
- 事業譲渡では、譲り受け側も事業譲受を承認する株主総会(簡易譲渡の場合を除く)と取締役会の議事録を用意する。
- 会社の譲渡等で経営陣が交代する場合は、保証解除・担保変換と、そのために必要な役員変更登記が挙げられている。
- 譲り渡し側の「その他」の書類として、不動産売買・賃貸借書、引継ぎの顧問契約書が挙げられている。
試験ではここを押さえる
- 似た用語との違い重要物受領書・印鑑証明・登記簿謄本・新しい株主名簿は譲り受け側の書類。譲り渡し側の書類とする肢は誤り。
- よく問われる点役員交代の書類は、株主総会招集の取締役会議事録→臨時株主総会議事録→代表取締役選任の取締役会議事録の3つの議事録がそろう。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.160、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.161
クロージング後(PMI)
練習問題 10問(初級 3・中級 5・上級 2) | この分野を演習する
出題範囲:PMIに関する必要な知識・スキル
図解|クロージング後(PMI)
PMIは、経営統合・信頼関係・業務統合の3領域で進める
クロージング後の一定期間内に譲り受け側が経営統合作業を行い、PMI支援機関が支える。
経営統合
- 経営の方針(目的・目標・行動基準など)を言語化する
- 譲り渡し側の関係者に経営の方向性を説明する
信頼関係の構築
- 譲り渡し側経営者と継続的にコミュニケーションをとる
- 従業員のモチベーション向上施策
- 即効性のある就労環境の改善(クイック・ヒット)
- 取引先の引継ぎ
業務統合
- 事業の詳細を把握し、改善する
- 統合方針・行動計画を作り、KPIで効果を検証する
この分野の用語(用語集)クイック・ヒット従業員説明会中小PMIガイドラインPMIPMI実践ツールシナジーPMI推進枠
クロージング後も譲り渡し側経営者は引継ぎに誠実に対応するしなければならない
クロージング後も、譲り渡し側経営者はPMI(M&A後の統合作業)として、譲り受け側が円滑に引き継げるよう誠実に対応する必要があります。最終契約に協力義務があれば果たします。
くわしい解説を読む
クロージングで株式や事業が移っても、譲り受け側が実質的に事業を引き継ぐまでには作業が続きます。中小M&Aガイドラインは、譲り渡し側経営者に、PMI(M&A実行後の事業の統合に伴う作業)として、円滑な引継ぎに向けて誠実に対応する必要があるとしています。株式譲渡・事業譲渡に共通する作業は、役員・従業員や取引先へのクロージングの報告、リース・賃貸借・借入れ(金銭消費貸借)の契約の名義変更や、経営者保証(会社の借入れを経営者個人が保証すること)の解除・保証人の変更、業務フローの引継ぎと業務管理体制の構築などです。名義変更等は、クロージング前からリース会社・賃貸人・取引金融機関と協議を始めることが多くあります。
覚えておく事実
- 株式譲渡の場合は、代表者を変更するための株主総会・取締役会や登記手続などの作業がある。
- 事業譲渡の場合は、売掛金の振込先口座の変更、クロージング後の売掛金・買掛金の清算、給与体系・就業規則など人事労務の統一の作業がある。
- 賃貸借契約等にCOC条項(株主や支配権が変わると相手方に解除権などが生じる条項)があると、契約継続のため事前に賃貸人等との協議・交渉が必要になることがある。
- 引継ぎ等の作業には3か月〜1年程度の時間を要することが多いが、個別のケースで異なる。
試験ではここを押さえる
- ひっかけに注意「引継ぎへの協力は契約に定めがなくてもクロージング後1か月以内に限り義務」は誤り。譲り受け側の希望に応じて適宜協力することが望まれる。
- 数字を覚える引継ぎ等の作業に要する時間は「3か月〜1年程度」が多い(個別のケースで異なる)。
- 義務か・望ましいか誠実な対応は「必要」、最終契約に協力義務があれば「果たす必要」。希望に応じた引継ぎ作業への協力は「望まれる」。
出典:中小M&Aガイドライン(第3版)本文 p.56、中小M&Aガイドライン(第3版)本文 p.57
支援者は依頼者をPMI支援機関へ橋渡しするべき・求められる
支援者は、依頼者がPMIの重要性を理解し、必要に応じてPMI支援機関の助言を受けられるよう情報提供することが望ましく、依頼者の求めに応じて情報を引き継ぎます。
くわしい解説を読む
PMIは、クロージング後の一定期間内に行う経営統合の作業です。M&Aの支援者(仲介者・FAなど)が関わるのは主にクロージングまでですが、PMIでは別のPMI支援機関の助言やサポートを受けることもあります。そこで支援者は、依頼者がPMIの重要性を理解し、必要に応じてPMI支援機関の助言やサポートを受けられるよう、情報提供を行うことが望ましいとされます。依頼者がPMI支援機関に支援を依頼する場合は、依頼者の求めに応じて、M&Aプロセスで取得した情報をPMI支援機関に連携するなどして、統合後の円滑なPMIへの移行に協力することが求められます。
覚えておく事実
- M&Aの「成功」は当初期待した効果を実現できるかによるため、「成立(クロージング)」のみを目的とせず、M&Aプロセスの段階からPMIを見据えることが望ましい。
- 支援者は、譲り受け側がM&A成立後に滞りなくPMIを実施できるよう、M&Aの段階から然るべき助言を行うことが望ましい。
試験ではここを押さえる
- ひっかけに注意「依頼者の求めがなくても、M&Aで得た情報を積極的にPMI支援機関へ提供する」は誤り。情報の連携は「依頼者の求めに応じて」行う。
- 義務か・望ましいかPMI支援機関を利用できるようにする情報提供は「望ましい」。依頼時の情報連携などの協力は「求められる」。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.170、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.169
留任する前経営者の役割と在籍期間はM&A成立前に合意するべき・求められる
譲り渡し側経営者がM&A後も会社に残る場合、その役割や在籍期間をM&A成立前に概ね合意しておく必要があります。成立後は定期的に話し合い、合意が守られているか確かめます。
くわしい解説を読む
引継ぎのため、譲り渡し側の経営者がM&A後も一定期間会社に残る(留任する)ことがあります。このとき、前経営者の影響力が長期にわたって残ると、新しい体制への統合に向けた抵抗勢力となる可能性もあります。そのため、前経営者の役割や在籍期間等は、M&A成立前に概ね合意しておく必要があります。成立後は、譲り受け側の経営者が前経営者と定期的にコミュニケーションを続けて信頼関係を深めるとともに、事前に合意した役割が守られているかを確かめるために情報の把握に努める必要があります。
覚えておく事実
- 定期的なコミュニケーションを取る主体は、譲り受け側の経営者である。
- コミュニケーションの目的は、信頼関係を深めることと、事前に合意した役割が守られているかを確認することの2つである。
- スキルマップは、支援者のスキルとして、譲り渡し側経営者の心情に寄り添い、不安や喪失感を軽減するサポートを挙げている。
試験ではここを押さえる
- ひっかけに注意「役割や在籍期間はM&A成立後に統合の進み具合を見て決めればよい」は誤り。M&A成立前に概ね合意しておく。
- ひっかけに注意「前経営者の影響力を弱めるため成立後は接触を控える」「役割を合意済みなので定期的な対話は不要」はいずれも誤り。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.173、中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.154
従業員への説明はキーパーソン先行・説明会・個別面談でべき・求められる
従業員への説明は、影響力の大きいキーパーソンに先に伝え、M&A成立後遅滞なく全従業員向けの説明会を開き、1対1の個別面談で補う、という順で行います。
くわしい解説を読む
譲り渡し側の従業員は、M&Aによる変化が自分にどう影響するかに不安や不信感を抱くことが多いため、丁寧な説明で納得感を得て協力してもらう必要があります。まず、業務や他の従業員への影響力が大きい人材(キーパーソン)には、他の従業員より先に情報を伝え、意見を聞くなど密にコミュニケーションをとって離職等を防ぎます。次に、M&A成立後遅滞なく(例えばDay1)、全従業員に同時に、等しく、正確に伝える説明会を開き、新社長や譲り受け側の経営者が自分の言葉で今後の処遇や経営理念・方針を語ります。リアルでの実施が望ましいとされます。さらに1対1の個別面談で、理解度に応じて説明を補い、一人一人の不安に耳を傾けます。
覚えておく事実
- 説明会で伝える事項は、譲り受け側の基本情報、M&Aの目的、労働条件・給与体系等、今後の代表者・勤務場所・商号などである。
- 個別面談で伝える事項は、従業員個人の位置づけ、労働条件等、今後の業務、不明点を解消するための補足説明などである。
- キーパーソンには、M&Aの背景・目的、経営の方向性、先に開示する理由、開示の範囲(秘匿すべき旨も)を説明し、不安や疑問に答える。
試験ではここを押さえる
- 似た用語との違い「従業員個人の位置づけ」「今後の業務」は個別面談で説明する事項。説明会で説明するとする肢は誤り。
- ひっかけに注意「キーパーソンにも全体の説明会でまとめて伝えればよい」は誤り。キーパーソンには他の従業員に先行して伝える。
- よく問われる点説明会は成立後遅滞なく(例:Day1)、全従業員に同時に・等しく・正確に。語るのは新社長や譲り受け側の経営者で、仲介者ではない。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.174
取引先への説明は時期と方法を慎重に、主要先には成立前にべき・求められる
譲り渡し側の取引先との関係を続けるため、M&Aを伝える時期や方法を慎重に検討します。主要取引先にはM&A成立前の事前説明や相談が必要です。
くわしい解説を読む
M&Aの後も事業を続けるには、譲り渡し側が築いてきた取引先や地域の外部関係者との関係を引き継ぐ必要があります。そこで、M&Aの事実を伝える時期や方法を慎重に検討したうえで意思疎通します。主要取引先へのM&A成立前の事前説明や相談を怠ると、複数の主要取引先の不信感を招き、取引を縮小・停止される可能性があります。取引先への説明や挨拶は、秘密保持に留意しつつ、取引先の重要度や関係性、COC条項(株主が変わると相手方に解除権などが生じる条項)の内容を踏まえて、適時に速やかに行います。主要取引先の引継ぎでは、取引条件や経緯を把握するため、その取引先と最も強い関係を持つ譲り渡し側経営者等から協力を得ます。
覚えておく事実
- 取引先への説明事項は、M&Aの目的、検討状況と今後の想定スケジュール、M&A後の取引への影響、協力依頼、取引先からの依頼事項の確認などである。
- 取引先に送る挨拶文には、挨拶、M&A成立日、譲り受け側の基本情報、双方の問い合わせ先、新役員体制などを書く。
- 不利な取引条件の取引先に、ただちに是正を頼むと関係が悪化するおそれがあるため、中小企業庁の「価格交渉ノウハウ・ハンドブック」を参照して対応策を検討する。
試験ではここを押さえる
- ひっかけに注意「不利な取引条件は成立直後に是正を申し入れる」は誤り。価格交渉ノウハウ・ハンドブックを参照して対応策を検討する。
- ひっかけに注意「主要取引先の引継ぎは譲り受け側だけで行い、前経営者の関与は避ける」は誤り。最も強い関係を持つ前経営者等の協力を得る。
- よく問われる点挨拶文の記載事項には「譲り受け側の基本情報」も含まれる。秘密保持を理由に載せないとする肢は誤り。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.177
PMIではDDで見えない実態を把握し、高リスクの課題から直すべき・求められる
譲り受け側は、DD(M&A前の調査)では分からない事業の実態をできるだけ広く詳しく把握し、法的リスクや事業停止リスクの高い課題から優先して速やかに対応します。
くわしい解説を読む
M&Aの前に行うDD(デュー・ディリジェンス。主に譲り受け側が専門家に依頼して行うリスク等の調査)でも、事業の全てが分かるわけではありません。たとえば、一部の人だけが仕事のやり方を知っている(属人化している)業務がある、規程や帳簿がない、あっても実態と合っていない、といったことがありえます。そこで譲り受け側は、M&A成立後に事業の現状をできるだけ広範かつ詳細に把握し、円滑な引継ぎに向けた課題と改善すべき点を明確にします。改善点には優先順位を付け、特に優先度の高い課題は、譲り渡し側経営者や支援者の協力を得て速やかに対応します。
覚えておく事実
- 事業活動の情報が整備・管理されていない場合は、譲り渡し側の協力のもと、新たに管理帳票を作るなどして情報の可視化を進める必要がある。
- M&A成立後、不安な状況にある従業員に突然業務の変化や追加業務を頼むと大きな反発を受けることも少なくないため、心情面に配慮する。
試験ではここを押さえる
- よく問われる点優先度の高い課題とは「法的リスク・事業停止リスクの高いもの」。
- ひっかけに注意「DDで調査済みなので、PMIで改めて事業の現状を把握する必要は通常ない」は誤り。DDでは検知できないことがある。
- ひっかけに注意「属人化した業務は強みなので管理帳票などによる可視化は避ける」は誤り。可視化を進める。
出典:中小M&A専門人材(個人)向け 使命、倫理・行動規範、知識スキルマップ(2025年4月、2026/10/13誤植修正) p.178、中小M&Aガイドライン(第3版)本文 p.21
中小PMIガイドラインは令和4年3月策定のPMIの「型」
中小PMIガイドラインは、中小企業のPMI(M&A後の統合作業)の「型」を示すもので、中小企業庁が令和4年3月に策定・公表したものです。
くわしい解説を読む
PMI(Post-Merger Integration)は、クロージング後の一定期間内に行う経営統合の作業です。中小PMIガイドラインは、M&A成立前の取組(プレPMI)も含めたPMIのプロセス全般について、中小企業が取り組むときの「型」(標準的な進め方)を示しています。会社の規模等に応じて取組を「基礎編」と「発展編」に分けて紹介しているほか、PMIの成功事例・失敗事例も盛り込んでいます。内容を動画で解説する「中小PMIガイドライン講座」も公表されています。中小M&Aガイドラインは、PMIの実施にあたって、この中小PMIガイドラインやPMI実践ツールを参照するよう示しています。
覚えておく事実
- プレPMIとは、M&A成立前の段階から行うPMIの取組をいい、中小PMIガイドラインの対象に含まれる。
- 「基礎編」と「発展編」の区分は、会社の規模等に応じたものである。
- 中小PMIガイドラインのステップを踏まえて、令和6年3月に「PMI実践ツール」が策定された。
試験ではここを押さえる
- 数字を覚える策定・公表は令和4年3月(中小企業庁)。令和2年とする肢は誤り。令和6年3月はPMI実践ツールの策定時期。
- よく問われる点取組は会社の規模等に応じて「基礎編」と「発展編」に分けて紹介されている。
出典:中小M&Aガイドライン(第3版)本文 p.21、中小M&Aガイドライン(第3版)本文 p.22、中小M&Aガイドライン(第3版)本文 p.57
PMI実践ツールは令和6年3月策定の3つのツール
PMI実践ツールは、中小PMIガイドラインに沿ってPMIに取り組むためのツールで、令和6年3月に中小企業庁が策定しました。PMI分析ワークシート・PMIアクションプラン・統合方針書の3つです。
くわしい解説を読む
中小PMIガイドライン(令和4年3月)はPMIの「型」を示したものです。PMI実践ツールは、そのガイドラインの標準的なステップ・取組等を踏まえて、実際にPMIに取り組むために中小企業庁が令和6年3月に策定しました。公表されているのは、(1)PMI分析ワークシート、(2)PMIアクションプラン、(3)統合方針書の3つのツールです。あわせて、これらの活用方法を解説した「PMI実践ツール活用ガイドブック」も公表されています。中小M&Aガイドラインは、PMIの実施にあたり、中小PMIガイドラインとともにこれらのツールや活用ガイドブックも参照するよう示しています。
覚えておく事実
- PMI実践ツールは中小PMIガイドラインより後に作られ、そのステップを踏まえた実践用の道具という位置づけである。
試験ではここを押さえる
- ひっかけに注意3つのツールに「PMIチェックリスト」は含まれない。正しくはPMI分析ワークシート・PMIアクションプラン・統合方針書。
- 数字を覚えるPMI実践ツールは令和6年3月、中小PMIガイドラインは令和4年3月。年の入れ替えに注意。
出典:中小M&Aガイドライン(第3版)本文 p.22、中小M&Aガイドライン(第3版)本文 p.57
3. 市場動向と中小企業政策
個々の工程とは別に、中小M&A市場の現状と、事業承継を支える国の制度も出題範囲です。数値や制度の要件が問われやすい分野です。
中小M&A市場動向
練習問題 20問(初級 6・中級 9・上級 5) | この分野を演習する
出題範囲:中小M&A市場の現状(市場構造)/中小M&A市場の現状(市場動向)/中小M&A市場におけるプレイヤー及びその役割/中小M&A市場における問題
図解|中小M&A市場動向
中小M&Aは、役割の違う支援機関が連携して支える
各支援機関は自ら全てを抱え込まず、必要に応じて他の支援機関と連携することが望まれる。
中小M&Aの支援機関
- M&A専門業者マッチングや手続の進捗管理など総合的に支援する。主に仲介者・FA
- 金融機関融資を通じて経営状況を把握し、ネットワークを生かして働き掛ける
- 商工団体地域の身近な相談窓口として、適切な支援機関に紹介する
- 士業等専門家公認会計士・税理士・中小企業診断士・弁護士等が専門的知見で支援
- M&Aプラットフォーマーオンラインでマッチングの場を提供し、簡便・低コストで相手を探せる
- 引継ぎ支援センター公的機関として全国48か所に設置。事業承継の幅広い相談に対応する
この分野の用語(用語集)M&A専門業者M&AプラットフォーマーM&Aプラットフォーム金融機関(中小M&A支援)後継者不在率公的機関(中小M&A支援)再生M&A支援機関士業等専門家社会保険労務士(社労士)商工団体中小企業診断士不適切な譲り受け側気付きの機会業界内での情報共有の仕組み顧問税理士支援機関間の連携自主規制ルール(M&A仲介協会)ほか9語
登録制度に報告された中小M&Aは年々増加、ただし全数ではない
M&A支援機関登録制度の登録機関から報告された中小M&Aは、2024年度に譲渡側4,940件・譲受側4,708件と年々増えています。ただし全てのM&Aを網羅した数ではありません。
くわしい解説を読む
M&A支援機関登録制度は、主にFA(一方の当事者を支援する助言者)や仲介の業務を行う支援機関を国が登録する制度です。登録した支援機関(登録M&A支援機関)は支援した案件の実績を報告し、そのデータを集計した結果が公表されています。対象は、2022年4月1日〜2025年3月31日に登録M&A支援機関がFA業務又は仲介業務の契約を結び、最終契約に至った中小M&Aです。この集計でいう中小M&Aは、資本金1億円以下の法人又は個人事業主が譲渡側・譲受側のどちらかの当事者となるM&Aです。登録機関からの報告に基づくため、全てのM&A案件を網羅してはいない点に留意が必要です。
覚えておく事実
- 2022年度の報告件数は、譲渡側4,036件・譲受側3,871件である。
- 2023年度の報告件数は、譲渡側4,681件・譲受側4,505件である。
- 譲渡価額や財務データは、事業承継・M&A補助金の交付案件では報告が必須、それ以外の案件では任意のため、指標ごとにサンプル数が変わる。
- 集計結果の譲渡価額や支援機関への報酬は、あくまで参考として活用するよう求められている。
試験ではここを押さえる
- 数字を覚える2024年度は譲渡側4,940件・譲受側4,708件。2022年度から毎年増え、どの年度も譲渡側の件数が譲受側より多い。
- ひっかけに注意「登録制度の集計件数は国内の中小M&Aの総数である」は誤り。登録機関から報告された案件に限られ、全てを網羅していない。
- よく問われる点この集計の中小M&Aは「資本金1億円以下の法人又は個人事業主」が当事者となるM&Aと定義されている。
出典:登録支援機関を通じた中小M&Aの集計結果(M&A支援機関登録制度)
中小企業の後継者不在率は2024年で52.7%
2025年版中小企業白書によると、中小企業の後継者不在率は2018年以降下がっていますが、2024年時点でも52.7%と、半数近くの企業で後継者が不在です。
くわしい解説を読む
後継者不在率は、後継者がいない企業の割合です。中小企業白書(2025年版)は、帝国データバンクのデータを再編加工し、中小企業基本法の「中小企業者」に当たる企業の後継者不在率の推移を示しています。2018年以降は低下傾向ですが、2024年時点でも52.7%にのぼります。中小機構の資料はこの数字を引用するとともに、休廃業・解散した企業の代表者のうち70代以上の割合が2015年の46.5%から2023年には66.6%に高まったことを示し、後継者がいないまま高齢となり、やむを得ず廃業に至るケースが増えていると推察しています。
覚えておく事実
- 白書の不在率の「全体」は、経営者の年齢情報がない企業も含めた中小企業数に対する割合である。
- 帝国データバンク独自の調査では、2025年の日本企業(全国・全業種約27万社)の後継者不在率は50.1%で、7年連続で改善した。
- 同じ帝国データバンク調査を企業規模別にみると、大企業24.9%、中小企業51.2%、小規模企業57.3%で、小規模ほど高い。
- 休廃業・解散企業のうち「黒字」の割合は減少傾向だが、2024年でも51.1%と過半数を占める。
試験ではここを押さえる
- 数字を覚える白書(中小企業が対象)の後継者不在率は、2024年時点で52.7%。
- 似た用語との違い帝国データバンク独自調査の50.1%は2025年・全規模の企業が対象。白書の52.7%(2024年・中小企業)とは母集団も時点も異なる。
- ひっかけに注意「後継者不在率は近年上昇を続けている」は誤り。2018年以降は低下傾向にある。
出典:事業承継支援マニュアル(令和7年度版、令和7年11月 中小企業基盤整備機構)抄録、全国「後継者不在率」動向調査(2025年)(帝国データバンク、2025年11月21日公表)抄録
2025年までに70歳超の経営者約245万人、うち約127万人が後継者未定
中小M&Aガイドライン初版は、2025年までに平均引退年齢70歳を超える中小企業の経営者が約245万人、その約半数の約127万人が後継者未定と見込まれるとしています。
くわしい解説を読む
この推計は、中小M&Aガイドライン(初版)の「はじめに」で、中小M&Aを進める必要性を説明するために示されたものです。後継者のいない中小企業が何の対策も講じなければ、廃業せざるを得ません。そうなると、従業員の雇用が失われたり、取引が途切れてサプライチェーン(原材料や商品の供給の流れ)に支障が出たりして多くの関係者が混乱し、地域経済にも悪影響が及ぶおそれがあります。さらに、廃業で経営資源が散らばり、優良な経営資源が使われないまま失われることは、日本経済の発展にとっても大きな損失になり得るとしています。
覚えておく事実
- ガイドラインでいう「中小企業」は、中小企業・小規模事業者を指す。
- 初版は、平成27年3月の「事業引継ぎガイドライン」(旧ガイドライン)を全面的に改訂したものである。
- M&Aで社外の第三者が引き継ぐことに抵抗感のある経営者や、M&Aの知見・経験がない経営者が多く、結果として廃業に至るケースも多いと考えられている。
試験ではここを押さえる
- 数字を覚える「70歳」「約245万人」「約127万人」「令和7年(2025年)」の組合せ。65歳や381万人などへの入替えは誤り。
- よく問われる点約127万人は約245万人の「約半数」で、後継者が決まっていない経営者の数。
出典:中小M&Aガイドライン(第3版)本文 p.13
中小M&Aの3つの特色は未経験・属人性・コストの制約
中小M&Aは大企業のM&Aと違い、譲り渡し側がM&A未経験、事業が経営者個人に大きく左右される、M&Aに多額のコストを掛けられない、という特色があります。
くわしい解説を読む
中小企業は事業承継を考えるとき、まず経営者の親族から、いなければ自社の役員・従業員から後継者候補を選ぼうとすることが多くあります。親族にも社内にも候補がいない「後継者不在」の会社には、社外の第三者に後継者を求めるほかに選択肢がなく、それができなければ廃業を余儀なくされます。中小M&Aは、こうした会社が社外の第三者に事業を引き継ぐためにM&Aの手法を使うもので、大企業を対象とするM&Aとは異なる点があります。中小M&Aガイドラインの第1章は、主に譲り渡し側の視点から、こうした中小M&A独自の特色を加味して説明しています。
覚えておく事実
- M&Aの経験・知見が乏しい傾向にあるのは特に譲り渡し側で、M&A未経験であることがほとんどである。
- 対象事業は、経営者個人の信用・人柄その他の属人的な要素に大きく影響される傾向にある。
- 掛けられないコストとして特に挙げられているのは、M&A専門業者や士業等専門家の手数料・報酬である。
試験ではここを押さえる
- ひっかけに注意「対象事業は組織的に運営され、経営者個人の信用や人柄の影響は小さい」は誤り。属人的な要素に大きく影響される傾向にある。
- よく問われる点特色は未経験・属人性・コスト制約の3つ。「譲り受け側は大企業が大半」などは特色に含まれない。
- よく問われる点後継者候補を探す順は、一般的に親族内→社内(役員・従業員)→社外の第三者。
出典:中小M&Aガイドライン(第3版)本文 p.27
M&Aプラットフォームは開示範囲と仕組みを見て選ぶ
M&Aプラットフォームは、情報を見られる相手の範囲や交渉の仕組みがサイトごとに違うため、特徴を理解して選びます。真に極秘で進めたい案件には向いていません。
くわしい解説を読む
M&Aプラットフォームは、譲り渡し側・譲り受け側がインターネット上のシステムに登録し、主に相手探し(マッチング)を低コストで行える支援ツールです。法人・個人を問わず閲覧・掲載できる型はマッチングの可能性を広げられ、法人に限る型は登記情報等で相手の情報を取りやすいため安全性を一層高められると想定されています。特に、情報を開示する譲り受け側をどこまで制限するかが重要なポイントです。仕組みも違い、双方から交渉を始められる型と譲り渡し側からしか始められない型、当事者が直接登録・交渉できる型とFA(一方の当事者を支援する助言者)を介してのみ登録・交渉できる型があります。
覚えておく事実
- ノンネーム情報(社名を伏せた情報)でも、インターネットの特性上、会社が特定されるリスクがあるため、開示する情報の程度を慎重に検討する必要がある。
- 一度ネットに流出した情報は完全に消すのが困難なため、公開されても受忍できる程度の情報しか載せない慎重な姿勢が望まれる。
- プラットフォームは一般にマッチングまでで、その後の基本合意・最終契約や条件交渉は原則として当事者が行う。
- 当事者は知見がないことが多いため、マッチング後は事業承継・引継ぎ支援センターや士業等専門家の支援を受けながら進めることが望ましい。
試験ではここを押さえる
- 似た用語との違い法人・個人を問わない型の利点は「マッチング可能性の拡大」、法人限定型の利点は「安全性」。入れ替えた肢は誤り。
- ひっかけに注意「クローズドなプラットフォームなら詳細な企業情報を載せてよい」は誤り。閉じられたサイトでも同様に慎重な取扱いが望まれる。
- ひっかけに注意「真に極秘の案件ほどプラットフォームが向く」は誤り。極秘の案件は向かず、仲介者・FAとの使い分けが必要。
出典:中小M&Aガイドライン(第3版)本文 p.58、中小M&Aガイドライン(第3版)本文 p.59、中小M&Aガイドライン(第3版)本文 p.57
プラットフォームの手数料は主に譲り受け側が成功報酬で払う
M&Aプラットフォームでは、現在、譲り渡し側は手数料なしのケースが多く、譲り受け側がクロージング時に譲渡額等の数%程度の成功報酬を払う形が多くなっています。
くわしい解説を読む
M&Aプラットフォームは、マッチングを低コストで行えるのが特徴です。特に譲り渡し側は無料で登録できるサイトが相当数あり、支援機関に相当額の手数料を払う資力のない小規模事業者でも、M&Aの可能性が大きく広がったと評価されています。譲り受け側は、マッチング後のクロージング時点で報酬が発生する「完全成功報酬型」が多く、この場合、着手金(依頼時の費用)・月額報酬・中間金(途中段階の費用)は発生しないケースが多いとされます。手数料は譲渡額等の数%程度とされることが多く、最低手数料を設けるところも設けないところもあります。
覚えておく事実
- 譲り渡し側の件数が増えれば、今後は譲り渡し側にも手数料が発生するケースが増える可能性があるとされる。
- 仲介者・FA(M&Aを支援する業者・助言者)や士業等専門家にも依頼する場合は、プラットフォームの利用とは別に、その手数料・報酬が必要になる。
試験ではここを押さえる
- ひっかけに注意「譲り受け側の手数料は譲渡額等の30%程度」「最低手数料の設定が義務」は誤り。数%程度で、最低手数料の有無はサイトによる。
- 似た用語との違い手数料なしが多いのは譲り渡し側、完全成功報酬型が多いのは譲り受け側。逆にした肢は誤り。
出典:中小M&Aガイドライン(第3版)本文 p.59、中小M&Aガイドライン(第3版)本文 p.57
プラットフォーム手数料の計算は最低手数料と消費税に注意
中小M&Aガイドラインの例では、譲渡額2,000万円・成功報酬3%(最低30万円・税抜)の場合、譲り受け側の手数料は2,000万円×3%×110%=66万円(税込)です。
くわしい解説を読む
中小M&Aガイドラインは、M&Aプラットフォームでマッチングし、譲渡額2,000万円の株式譲渡が成立したケースで手数料を計算しています。条件は、譲り渡し側が手数料なし、譲り受け側が成功報酬3%(基準は譲渡額、最低手数料30万円(税抜))で、消費税及び地方消費税は合計10%と仮定します。まず税抜の報酬を出すと2,000万円×3%=60万円で、最低手数料30万円を上回るのでこの額を使います。これに消費税等10%を加えると66万円(税込)となり、これが手数料総額です。
覚えておく事実
- マッチング後の手続でM&A専門業者や士業等専門家の支援を受ける場合は、その手数料・報酬が別途発生する。
- この例では譲り渡し側は手数料なしなので、手数料総額は譲り受け側が払う66万円(税込)だけである。
試験ではここを押さえる
- よく問われる点計算の順は「譲渡額×料率」→最低手数料と比べて大きい方を採用→消費税等10%を加える(×110%)。
- 数字を覚える計算額が最低手数料30万円(税抜)を下回るときは、30万円×110%=33万円(税込)となる。
- ひっかけに注意消費税等を加え忘れた税抜額(60万円や30万円)を選ばせる肢に注意。
出典:中小M&Aガイドライン(第3版)本文 p.60、中小M&Aガイドライン(第3版)本文 p.59
中小企業診断士は磨き上げやビジネスDD、M&A後の支援を担う
中小企業診断士は、中小企業支援法に基づき経済産業大臣が登録する経営診断の専門家です。中小M&Aでは磨き上げ、ビジネスDD、M&A後の支援などが期待されます。
くわしい解説を読む
中小企業診断士は、中小企業支援法第11条に定める「中小企業の経営診断の業務に従事する者」として経済産業大臣に登録された者で、成長戦略の策定や実行のための助言を主な業務とします。中小M&Aでは、経営者のよき相談相手となり、「磨き上げ」(事業承継に向けた経営改善)による企業価値の向上、ビジネスDD(ビジネスモデルや競争力、将来性、シナジーを調べる調査)、ポストM&A(クロージング後)の支援など、幅広い工程で積極的に支援することが期待されます。主な支援には、事業承継を考える「気付きの機会」の提供、企業概要書(譲り受け側に渡す会社の詳しい資料)の作成支援、経営者保証解除に向けた助言などがあります。
覚えておく事実
- 「見える化」では、企業の「健康診断」ツールであるローカルベンチマークを使うと、金融機関など他の支援機関との共通認識につながる。
- 経営デザインシートは事業の将来像を構想し戦略を作るツールで、ポストM&Aの生産性向上を目指す支援での活用が期待される。
- 企業概要書は譲り受け側に具体的な情報を伝える資料なので、譲り渡し側経営者と相談のうえ正確に作成することに留意する必要がある。
- 経営者保証の解除については、「経営者保証に関するガイドライン」とその特則に即した対応を、必要に応じて助言することが望ましい。
試験ではここを押さえる
- 似た用語との違いローカルベンチマークは現状を把握する「健康診断」(見える化)、経営デザインシートは将来像の構想(ポストM&A)。入れ替えに注意。
- よく問われる点根拠は中小企業支援法第11条で、登録するのは経済産業大臣。M&A専門業者・金融機関等に所属する者や他の士業を兼ねる者も多い。
出典:中小M&Aガイドライン(第3版)本文 p.121、中小M&Aガイドライン(第3版)本文 p.122
出題範囲:中小企業の定義と制度の枠組み/事業承継支援に関する制度・補助金/公的団体における取組み
図解|中小企業政策
中小企業者の範囲は、業種ごとに資本金と従業員で決まる
中小企業基本法は、業種ごとに資本金と従業員数の基準で中小企業者の範囲を定めている。
資本金・出資総額常時使用する従業員小規模企業者
製造業その他3億円以下300人以下おおむね20人以下(従業員)
卸売業1億円以下100人以下おおむね5人以下(従業員)
サービス業5千万円以下100人以下おおむね5人以下(従業員)
小売業5千万円以下50人以下おおむね5人以下(従業員)
この分野の用語(用語集)一次対応・二次対応・三次対応(センター)遺留分に関する民法の特例M&A支援機関登録制度経営資源の引継ぎ経営資源引継ぎの実現(専門家活用枠)経営者保証に関するガイドライン経営承継円滑化法後継者人材バンク固定合意事業承継ガイドライン事業承継計画事業承継時の経営者保証ガイドラインの特則事業承継診断事業承継税制事業承継促進枠事業承継特別保証事業承継ネットワーク事業承継・M&A補助金ほか34語
民法特例の合意は1か月以内に経済産業大臣の確認を申請するしなければならない
遺留分に関する民法特例の合意をした後継者は、合意から1か月以内に経済産業大臣の確認を申請します。その後、家庭裁判所の許可を受けて初めて合意の効力が生じます。
くわしい解説を読む
経営承継円滑化法は、中小企業の経営の承継を円滑にするため、遺留分(兄弟姉妹以外の相続人に法律上保障された最低限の取り分)に関する民法の特例を定めています。先代経営者(旧代表者)の推定相続人と後継者(会社事業後継者)は、全員の合意により書面で、後継者が贈与等で取得した自社株式等を遺留分の計算に入れない(除外合意)、又は合意時の価額に固定する(固定合意)ことができます。この合意を有効にするには、まず合意をした日から1か月以内に、当事者全員が署名又は記名押印した合意書面等を添えて、経済産業大臣に確認を申請します。次に、確認を受けた日から1か月以内に家庭裁判所に申し立て、許可を受けます。
覚えておく事実
- 大臣の確認の要件には、合意対象外の株式等の議決権が総株主の議決権の50%以下であることや、後継者が株式を処分した場合等の措置の合意をしていることが含まれる。
- 固定合意をする場合は、弁護士・公認会計士・税理士などが合意時の相当な価額として証明した書面を添付する。
- 合意をした後継者が死亡したときは、その相続人は経済産業大臣の確認を受けることができない。
- 偽りその他不正の手段で確認を受けたことが判明したときは、経済産業大臣は確認を取り消すことができる。
試験ではここを押さえる
- 数字を覚える「合意から1か月以内に経済産業大臣の確認を申請」「確認から1か月以内に家庭裁判所へ申立て」の2段階。3か月とする肢は誤り。
- 似た用語との違い民法特例の確認をするのは経済産業大臣、許可をするのは家庭裁判所。都道府県知事や地方裁判所とする肢は誤り。
- よく問われる点合意の効力が生じるのは家庭裁判所の許可を受けたとき。家庭裁判所は当事者全員の真意によるとの心証を得なければ許可できない。
出典:中小企業における経営の承継の円滑化に関する法律、中小企業における経営の承継の円滑化に関する法律、中小企業における経営の承継の円滑化に関する法律
特例承継計画は認定支援機関の助言を受けて知事の確認を受けるしなければならない
法人版事業承継税制の特例措置を使うには、認定経営革新等支援機関の指導・助言を受けた特例承継計画について、都道府県知事の確認を受けます。申請期限は基準日時点で令和8年3月31日です。
くわしい解説を読む
法人版事業承継税制は、後継者が自社株式を贈与・相続で受け取ったときの贈与税・相続税の納税を猶予する制度で、「特例措置」と「一般措置」があります。特例措置を使うには、事前に会社の経営を確実に承継するための計画(特例承継計画)を作ります。計画には、後継者(特例後継者)が株式を取得するまでの経営計画と、承継後5年間の経営計画を書き、認定経営革新等支援機関(税理士など、国の認定を受けた支援機関)の指導及び助言を受けます。そのうえで都道府県知事に確認を申請します。基準日(令和8年3月末)時点の経営承継円滑化法施行規則では、申請期限は令和8年3月31日です。
覚えておく事実
- 特例後継者が2人又は3人以上いる場合でも、会社が定めた3人までに限られる。
- 特例措置の対象となる贈与・相続等の期間は、平成30年1月1日から令和9年12月31日までである。
- 特例後継者の相続が開始したときや、偽りその他不正の手段で確認を受けたことが判明したときは、知事は確認を取り消すことができる。
- 基準日後の国税庁資料(令和8年4月1日現在の法令等)では、特例承継計画の提出期間は令和9年9月30日までと示されている。
試験ではここを押さえる
- 似た用語との違い令和8年3月31日は特例承継計画の申請期限、令和9年12月31日は特例措置の贈与・相続等の期限。取り違えた肢は誤り。
- よく問われる点計画に指導・助言をするのは認定経営革新等支援機関、確認をするのは都道府県知事。
- 数字を覚える特例後継者は最大3人。計画には承継後「5年間」の経営計画を書く。
出典:中小企業における経営の承継の円滑化に関する法律施行規則、中小企業における経営の承継の円滑化に関する法律施行規則、中小企業における経営の承継の円滑化に関する法律施行規則
補助金のFA・仲介費用は登録業者のものだけが対象しなければならない
事業承継・M&A補助金(14次公募)では、FA・仲介の費用は、M&A支援機関登録制度に登録されたFA・仲介業者が支援したものに限り補助対象です。登録の確認は交付決定時です。
くわしい解説を読む
事業承継・M&A補助金の専門家活用枠は、M&Aで使う専門家の費用を補助するものです。このうち委託費として払うFA業務・仲介業務の費用(相談料、着手金、中間報酬、成功報酬など、M&Aの手続を進めるための総合的な支援の手数料)は、M&A支援機関登録制度(中小M&Aガイドラインの理解と普及を目指す国の登録制度)に登録されたFA・仲介業者が支援したものだけが補助対象経費になります。登録の確認は交付決定時に行われ、交付決定時に登録業者を使っていない場合、確定検査(補助事業後の検査)でその費用は認められません。依頼先が登録されているかは、中小企業庁や登録制度事務局のホームページで確かめられます。
覚えておく事実
- 登録制度の対象はFA業務又は仲介業務を行う者で、デュー・ディリジェンス(買収前の調査)業務だけを行う士業等専門家は対象にならない。
- マッチングサイトの登録料・利用料・成約手数料はシステム利用料に区分されるが、プラットフォーマーが付加的に行うFA・仲介サービスは委託費とされ、登録業者のものに限り対象となる。
- 補助金を使った案件の情報は、事務局から登録制度事務局に提供され、登録業者の実績報告にも反映される。
試験ではここを押さえる
- よく問われる点登録の確認時点は「交付決定時」。実績報告時に確認する、交付決定後に登録すれば足りる、とする肢は誤り。
- よく問われる点計算問題では、未登録業者のFA・仲介費用を補助対象から除いてから補助率を掛ける。
出典:事業承継・M&A補助金(14次公募)公募要領 専門家活用枠(抄録:p5-21, p64-66)、事業承継・M&A補助金(14次公募)公募要領 専門家活用枠(抄録:p5-21, p64-66)、事業承継・M&A補助金(14次公募)公募要領 専門家活用枠(抄録:p5-21, p64-66)
事業承継時の経営者保証は前経営者と後継者に二重に求めないべき・求められる
経営者保証ガイドラインの事業承継特則は、事業承継時に前経営者と後継者の双方から二重に保証を求めないことを原則とし、例外として許容される事例を4つ示しています。
くわしい解説を読む
経営者保証は、会社の借入れを経営者個人が保証することです。保証を理由に後継者候補が承継を断るケースがあるため、経営者保証が事業承継の妨げにならないよう、「経営者保証に関するガイドライン」を補う特則が定められました。特則でいう二重徴求とは、同じ金融債権について前経営者と後継者の双方から保証を取ることです。金融機関(対象債権者)は原則として二重徴求をせず、例外的に真に必要な場合は、その理由や保証がない場合の融資条件等を双方に十分説明し、理解を得ることとされています。後継者にも保証を当然に引き継がせるのではなく、必要性を改めて検討し、慎重に判断することが求められます。
覚えておく事実
- 例外1:前経営者の死亡後、相続確定までの間など、手続完了後に保証解除が予定されていて一時的に二重になる場合。
- 例外2:会社から前経営者への多額の貸付金等が残り、保証解除が著しく公平性を欠くとして、後継者が前経営者の保証を外さないよう求める場合。
- 例外3:金融支援中や延滞中の先で、多額の資産移転等の特段の理由により、双方の保証がなければ金融支援の継続が困難な場合。
- 例外4:双方が専ら自らの事情で保証を申し出た場合。自署・押印した書面等で、金融機関の要求でないことが必要。
試験ではここを押さえる
- 似た用語との違い交代前の既存債権は前経営者、交代後の新規債権は後継者のみが保証する場合は、同一債権ではないので二重徴求に当たらない。
- ひっかけに注意「単独代表から複数代表になった」「株式の大半を前経営者が持つ」ことだけで二重徴求を判断するのは不可とされる。
- ひっかけに注意「前経営者の保証は後継者に当然に引き継がれる」は誤り。保証の必要性を改めて検討し、慎重に判断する。
出典:事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則(令和元年12月、令和5年4月改定)、事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則(令和元年12月、令和5年4月改定)、事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則(令和元年12月、令和5年4月改定)
製造業その他の中小企業者は資本金3億円以下又は従業員300人以下
中小企業基本法では、製造業・建設業・運輸業その他の業種は、資本金3億円以下の会社、又は常時使用する従業員300人以下の会社・個人が中小企業者に当たります。
くわしい解説を読む
中小企業基本法第2条第1項は、国の施策の対象とする中小企業者の範囲を、業種を4つに分けて、資本金(又は出資の総額)と常時使用する従業員の数で定めています。製造業・建設業・運輸業のほか、卸売業・サービス業・小売業のどれにも当たらない「その他の業種」がこの区分です。資本金基準と従業員基準は「又は」の関係で、どちらか一方を満たせば中小企業者に当たります。資本金基準は会社だけに使い、従業員基準は会社と個人の両方に使います。個人事業者には資本金がないため、常時使用する従業員の数で判定します。
覚えておく事実
- 4つの業種区分のうち、資本金基準3億円・従業員基準300人はいずれも最も大きい。
- 経営承継円滑化法の中小企業者も同じ基準を使い、ゴム製品製造業など一部の業種は政令で範囲を広げている。
- 事業承継・M&A補助金(14次公募)の公募要領も、製造業その他を資本金3億円以下又は従業員300人以下の会社及び個人事業主としている。
試験ではここを押さえる
- ひっかけに注意「資本金3億円以下かつ従業員300人以下」と両方を要件とする肢は誤り。どちらか一方を満たせばよい。
- ひっかけに注意「個人には資本金がないので製造業の個人は該当しない」は誤り。従業員基準は会社と個人に適用される。
- 数字を覚える1億円・100人は卸売業、5千万円・50人は小売業の基準。製造業その他は3億円・300人。
出典:中小企業基本法、中小企業における経営の承継の円滑化に関する法律、事業承継・M&A補助金(14次公募)公募要領 専門家活用枠(抄録:p5-21, p64-66)
卸売業の中小企業者は資本金1億円以下又は従業員100人以下
中小企業基本法では、卸売業は資本金1億円以下の会社、又は常時使用する従業員100人以下の会社・個人が中小企業者に当たります。
くわしい解説を読む
中小企業基本法第2条第1項は、業種ごとに中小企業者の範囲を決めています。卸売業を主たる事業とする場合、資本金(又は出資の総額)が1億円以下の会社か、常時使用する従業員が100人以下の会社・個人であれば中小企業者です。ほかの区分と同じく、資本金基準と従業員基準はどちらか一方を満たせば足ります。卸売業の資本金基準は、製造業その他(3億円)とサービス業・小売業(5千万円)の間にあり、従業員基準はサービス業と同じ100人です。業種別の数字は入れ替えて問われやすいので、4区分をまとめて覚えておくと確実です。
覚えておく事実
- 卸売業とサービス業は、従業員基準がともに100人で同じである。
- 卸売業とサービス業の資本金基準は、卸売業が1億円、サービス業が5千万円で異なる。
- 主たる事業が卸売業の会社は、資本金が1億円を超えていても、常時使用する従業員が100人以下なら中小企業者に当たる。
試験ではここを押さえる
- 数字を覚える卸売業は1億円・100人。5千万円(サービス業・小売業の資本金)や50人(小売業の従業員)と入れ替えた肢は誤り。
- ひっかけに注意「卸売業とサービス業は資本金も従業員も同じ基準」は誤り。従業員は同じ100人だが、資本金は1億円と5千万円で異なる。
出典:中小企業基本法
小売業の中小企業者は資本金5千万円以下又は従業員50人以下
中小企業基本法では、小売業は資本金5千万円以下の会社、又は常時使用する従業員50人以下の会社・個人が中小企業者に当たります。
くわしい解説を読む
中小企業基本法第2条第1項は、業種ごとに中小企業者の範囲を決めています。小売業を主たる事業とする場合、資本金(又は出資の総額)が5千万円以下の会社か、常時使用する従業員が50人以下の会社・個人であれば中小企業者です。資本金基準と従業員基準はどちらか一方を満たせば足り、両方を超えたときに初めて中小企業者に当たらなくなります。小売業の従業員基準50人は4つの業種区分の中で最も小さく、資本金基準はサービス業と同じ5千万円です。サービス業の従業員基準は100人なので、小売業と取り違えないよう注意します。
覚えておく事実
- 4つの業種区分のうち、従業員基準が最も小さいのは小売業の50人である。
- 小売業とサービス業は資本金基準が同じ5千万円だが、従業員基準は小売業50人、サービス業100人で異なる。
- 資本金5千万円超かつ常時使用する従業員50人超の小売業の会社は、どちらの基準も満たさないため中小企業者に当たらない。
試験ではここを押さえる
- 似た用語との違い小売業の従業員基準は50人、サービス業は100人。入れ替えた肢は誤り。
- よく問われる点資本金が5千万円を超えていても、常時使用する従業員が50人以下なら小売業の中小企業者に当たる。
出典:中小企業基本法
中小企業者の範囲は「おおむね」の目安で、施策ごとに定める
中小企業基本法の中小企業者の定義は、国の施策の対象を「おおむね」示したものです。具体的な範囲は施策ごとに定めるため、個別の法律で業種の範囲を広げる例があります。
くわしい解説を読む
中小企業基本法第2条第1項は、国の施策の対象とする中小企業者を「おおむね」4つの業種区分の基準で示し、その範囲は、施策が基本理念の実現を図るため効率的に実施されるよう「施策ごとに定める」としています。そのため、個別の法律や制度では独自の範囲が置かれることがあります。たとえば経営承継円滑化法は、基本法と同じ4区分に加えて、政令で定める業種について資本金や従業員の基準を広げています。事業承継・M&A補助金の公募要領も、同じ業種区分を使いつつ、同様の業種の特例を示しています。
覚えておく事実
- 経営承継円滑化法施行令では、ゴム製品製造業(自動車・航空機用タイヤ等の製造業を除く)は資本金3億円以下又は従業員900人以下。
- 同施行令では、ソフトウェア業又は情報処理サービス業は資本金3億円以下又は従業員300人以下。
- 同施行令では、旅館業は資本金5千万円以下又は従業員200人以下。
- 中小企業基本法の「小規模企業者」は、おおむね常時使用する従業員20人(商業・サービス業は5人)以下の事業者をいう。
試験ではここを押さえる
- ひっかけに注意「基本法の数値基準がすべての中小企業施策に一律に適用される」は誤り。範囲は施策ごとに定める。
- ひっかけに注意「業種の範囲の拡大は基本法第2条第1項に直接規定されている」は誤り。基本法は4区分のみで、拡大は個別法の政令による。
- 数字を覚える政令の特例は、ゴム製品製造業3億円・900人、ソフトウェア業・情報処理サービス業3億円・300人、旅館業5千万円・200人。
出典:中小企業基本法、中小企業における経営の承継の円滑化に関する法律施行令、中小企業における経営の承継の円滑化に関する法律
各分野の要点は、論点データベースから試験で問われやすいものを選んで表示しています。執筆:whyme編集部。税務・法務の個別の判断は専門家にご確認ください。